Kiến nghị nâng ngưỡng chịu thuế của hộ gia đình lên 200 triệu đồng/năm

Theo Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), ngưỡng doanh thu không chịu thuế của hộ gia đình, cá nhân kinh doanh là 150 triệu đồng/năm, trong dự thảo luật Thuế giá trị gia tăng vẫn chưa hợp lý.

VCCI vừa gửi Bộ Tài chính góp ý dự thảo luật Thuế giá trị gia tăng sửa đổi (dự thảo). Trong đó, VCCI phân tích: hiện nay, hàng hóa, dịch vụ thuộc diện biếu tặng cho trong nước vì mục đích từ thiện vẫn thuộc diện chịu thuế với giá tính thuế được xác định bằng với giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động này.
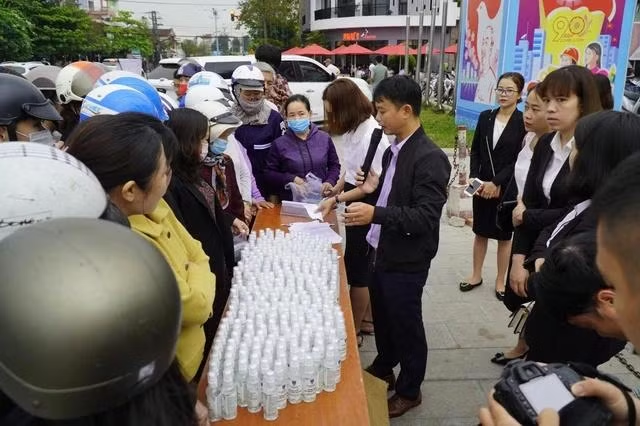
VCCI đề nghị cơ quan soạn thảo cân nhắc theo hướng hàng hóa dịch vụ dùng để tặng cho biếu với mục đích từ thiện thì giá tính thuế được xác định bằng 0.

Dự thảo mới chỉ coi hàng hóa nhập khẩu ủng hộ, tài trợ cho phòng, chống thiên tai, thảm họa dịch bệnh, chiến tranh được xếp vào diện không chịu thuế. Nói cách khác, hàng hóa cho biếu tặng với mục đích từ thiện nhập khẩu thì không phải chịu thuế giá trị gia tăng, còn hàng hóa dịch vụ cho biếu tặng trong nước vì mục đích từ thiện vẫn phải chịu thuế.

Theo VCCI, pháp luật về thuế thu nhập doanh nghiệp hiện đã coi chi phí ủng hộ địa phương đoàn thể, tổ chức xã hội, chi từ thiện… là chi phí được trừ.

Trong trường hợp doanh nghiệp cho biếu tặng hàng hóa, dịch vụ vì mục đích từ thiện, doanh nghiệp không phát sinh doanh thu. Nếu phải nộp thuế giá trị gia tăng cho lượng hàng hóa, dịch vụ này, doanh nghiệp sẽ phải sử dụng tiền từ nguồn thu khác.

"Trong trường hợp thiên tai địch họa khẩn cấp như dịch bệnh Covid vừa qua, không ít doanh nghiệp đã dừng toàn bộ hoạt động sản xuất kinh doanh bình thường để chuyển sang cung cấp hàng hóa, dịch vụ phục vụ chống dịch và tặng luôn cho Nhà nước. Nếu khi đó vẫn yêu cầu doanh nghiệp phải nộp thuế thì sẽ rất bất hợp lý", VCCI nêu rõ.

Với những lý do đó, VCCI đề nghị cơ quan soạn thảo cân nhắc bổ sung Điều 7.1.c theo hướng hàng hóa dịch vụ dùng để tặng cho biếu với mục đích từ thiện thì giá tính thuế được xác định bằng 0.

Với nội dung ngưỡng doanh thu không chịu thuế,Điều 5.25 của dự thảo đã nâng ngưỡng doanh thu không chịu thuế của hộ gia đình, cá nhân kinh doanh từ 100 triệu đồng/năm lên 150 triệu đồng/năm.

Nhìn nhận quy định này sẽ giúp nhiều cá nhân, hộ gia đình kinh doanh nhỏ lẻ không phải thực hiện việc kê khai và nộp thuế, song VCCI cũng nêu rõ, theo phản ánh của nhiều doanh nghiệp thì ngưỡng doanh thu chịu thuế 150 triệu đồng/năm vẫn tương đối thấp.

VCCI đưa ra so sánh giữa cá nhân kinh doanh và cá nhân làm công ăn lương để làm rõ sự bất hợp lý.

Hiện nay, cá nhân làm công ăn lương có mức giảm trừ gia cảnh đối với trường hợp không có người phụ thuộc là 132 triệu đồng/năm; nếu có một người phụ thuộc là 184,8 triệu đồng/năm; nếu có 2 người phụ thuộc là 237,6 triệu đồng/năm.

Với giả định trung bình, mỗi người lao động có 1 người phụ thuộc thì ngưỡng thu nhập chịu thuế đối với người làm công ăn lương hiện cao hơn ngưỡng doanh thu chịu thuế giá trị gia tăng của cá nhân kinh doanh. Đó là chưa kể, để có thể có doanh thu, cá nhân kinh doanh sẽ phải mất các chi phí đầu vào, trong khi thu nhập cá nhân thì không có các chi phí này.

Cũng theo VCCI, các lĩnh vực khác nhau có kết cấu chi phí và mức thuế suất khác nhau, dù có thể cùng một mức doanh thu. Ví dụ, với lĩnh vực thương mại hàng hóa (như cửa hàng bán lẻ, tạp hóa) có chi phí đầu vào chiếm tỷ trọng lớn trong doanh thu; phần thu nhập mà cá nhân kinh doanh được hưởng không lớn và số thuế thu được chỉ từ 1,5 triệu đồng/năm.

Với lĩnh vực cung cấp dịch vụ, chi phí đầu vào không đáng kể, phần giá trị gia tăng làm ra lớn hơn và số thuế phải nộp cao hơn, thấp nhất 7,5 triệu đồng/năm.

Trên cơ sở phân tích, VCCI đề nghị cơ quan soạn thảo cân nhắc sửa đổi quy định về ngưỡng doanh thu chịu thuế của hộ, cá nhân kinh doanh như sau: nâng mức doanh thu chịu thuế lên khoảng 180 - 200 triệu đồng mỗi năm.

Bên cạnh đó, phân loại theo ngành nghề tương tự như tại Điều 12.2.b của dự thảo về phương pháp tính thuế trực tiếp. Ví dụ, ngành phân phối, cung cấp hàng hóa có ngưỡng cao hơn ngành dịch vụ, xây dựng…
Theo Báo Thanh Niên

Có thể bạn quan tâm

Tin cùng chuyên mục

Mở lối thị trường cho sản phẩm OCOP Lào Cai

Mở lối thị trường cho sản phẩm OCOP Lào Cai

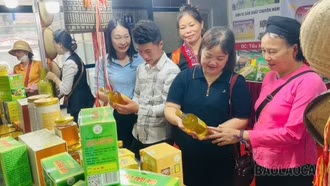
Giữa nhịp sống sôi động của đô thị, điểm bán hàng và giới thiệu sản phẩm OCOP của Hợp tác xã Chế biến Nông sản Tây Bắc Hiền Vinh, trên đường Điện Biên, phường Yên Bái, đang trở thành địa chỉ thu hút người dân và du khách. Từ không gian này, nhiều sản vật đặc trưng của địa phương đến gần hơn với người tiêu dùng, mở rộng cơ hội kết nối thị trường.

"Kho báu" trăm tuổi

"Kho báu" trăm tuổi

Giữa đại ngàn Dền Sáng, nơi mây núi bao phủ quanh năm, hơn 1.000 gốc chè Shan tuyết cổ thụ vẫn xanh tươi qua hơn một thế kỷ. Những thân chè sần sùi, phủ rêu phong, vươn cao giữa núi rừng không chỉ lưu giữ dấu ấn của nhiều thế hệ mà còn trở thành “kho báu” được người dân địa phương gìn giữ, chăm sóc.

Vàng miếng, vàng nhẫn bật tăng mạnh

Vàng miếng, vàng nhẫn bật tăng mạnh

Sau nhiều phiên đi ngang và giảm giá, sáng 9/10, vàng miếng và vàng nhẫn các thương hiệu trong nước đồng loạt tăng mạnh. Vàng miếng SJC tăng 1,3 triệu đồng/lượng, lên 141,3-144,3 triệu đồng/lượng (mua vào - bán ra). Trên thị trường thế giới, vàng cũng hồi phục về quanh mức 4.170 USD/ounce khi lợi suất trái phiếu kho bạc Mỹ hạ nhiệt.

Giữ chặt địa bàn giáp ranh, bảo vệ tài nguyên sông Hồng

Giữ chặt địa bàn giáp ranh, bảo vệ tài nguyên sông Hồng

Trên sông Hồng, cát, sỏi không chỉ là nguồn nguyên liệu phục vụ xây dựng mà còn là tài nguyên cần được quản lý chặt chẽ, khai thác đúng quy định. Tuy nhiên, với địa bàn trải dài qua nhiều xã, phường, công tác kiểm soát sẽ khó đạt hiệu quả nếu mỗi địa phương chỉ quản lý phần sông thuộc địa giới của mình. Từ thực tế đó, xã Quy Mông và các địa phương giáp ranh đang tăng cường phối hợp, chia sẻ thông tin, kiểm tra và xử lý vi phạm, từng bước khép kín những khoảng trống trong quản lý khoáng sản.

Đồng bào Mông Xanh ở Tu Thượng lần đầu trồng cây vụ đông

Đồng bào Mông Xanh ở Tu Thượng lần đầu trồng cây vụ đông

Vụ đông năm nay, xã Nậm Xé triển khai trồng 20 ha rau, đậu các loại, trong đó thôn Tu Thượng thực hiện 5 ha. Đây là lần đầu đồng bào Mông Xanh tại thôn đưa cây vụ đông vào trồng trên đất ruộng một vụ, từng bước thay đổi tập quán canh tác, tạo thêm nguồn thu cho gia đình.

Phong Hải công bố quy hoạch chung, hướng tới đô thị loại III

Phong Hải công bố quy hoạch chung, hướng tới đô thị loại III

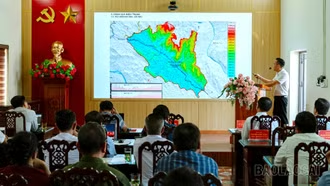
Ngày 8/10, UBND xã Phong Hải, tỉnh Lào Cai tổ chức Hội nghị công bố quyết định phê duyệt Quy hoạch chung xã Phong Hải đến năm 2035, định hướng đến năm 2050. Đây là cơ sở quan trọng để địa phương mở rộng không gian phát triển, đầu tư hạ tầng, từng bước đáp ứng các tiêu chí đô thị loại III vào năm 2040.

Lào Cai giới thiệu 98 sản phẩm đặc trưng tại Hội chợ Làng nghề Việt Nam 2026

Lào Cai giới thiệu 98 sản phẩm đặc trưng tại Hội chợ Làng nghề Việt Nam 2026

Hội chợ Làng nghề Việt Nam lần thứ 22 năm 2026 diễn ra từ ngày 7 - 13/10 tại Hà Nội, thu hút sự tham gia của nhiều địa phương, doanh nghiệp, hợp tác xã và cơ sở sản xuất trên cả nước. Tại hội chợ, Trung tâm Khuyến nông tỉnh Lào Cai tổ chức 2 gian hàng, trưng bày, giới thiệu 98 sản phẩm của các hợp tác xã, doanh nghiệp và hộ kinh doanh trong tỉnh.

Phó Chủ tịch UBND tỉnh Giàng Quốc Hưng định hướng nhân rộng mô hình trồng cây bồ đề tại Bảo Yên

Phó Chủ tịch UBND tỉnh Giàng Quốc Hưng định hướng nhân rộng mô hình trồng cây bồ đề tại Bảo Yên

Chiều 8/10, đồng chí Giàng Quốc Hưng - Ủy viên Ban Thường vụ Tỉnh ủy, Phó Chủ tịch UBND tỉnh kiểm tra tình hình triển khai nhiệm vụ khoa học và công nghệ cấp tỉnh tại xã Bảo Yên; đánh giá kết quả bước đầu của mô hình trồng cây bồ đề, định hướng phát triển, nhân rộng mô hình phù hợp với điều kiện thực tiễn của địa phương.

Chính sách thuế góp phần thúc đẩy kinh tế tập thể

Chính sách thuế góp phần thúc đẩy kinh tế tập thể

Khu vực kinh tế tập thể, đặc biệt là hợp tác xã có vai trò quan trọng trong phát triển kinh tế địa phương, tạo việc làm, khai thác tiềm năng sản xuất tại khu vực nông thôn, miền núi, vùng sâu, vùng xa. Thông qua hoạt động sản xuất, kinh doanh, các hợp tác xã thực hiện nghĩa vụ kê khai, nộp các loại thuế theo quy định, góp phần tăng nguồn thu ngân sách Nhà nước và thúc đẩy phát triển kinh tế - xã hội.

fb yt zl tw