Có thật Việt Nam đang áp thuế quan 90% với hàng hóa Hoa Kỳ?

Nhận định "Việt Nam đang áp mức thuế quan lên tới 90% đối với hàng hóa của Hoa Kỳ" là một trong những lý do để chính quyền Hoa Kỳ quyết định áp thuế 46% đối với hàng hóa xuất khẩu của Việt Nam. Đây là một tuyên bố đáng lưu ý, không chỉ vì tác động thương mại mà còn bởi ý nghĩa chính trị-pháp lý mà nó kéo theo.

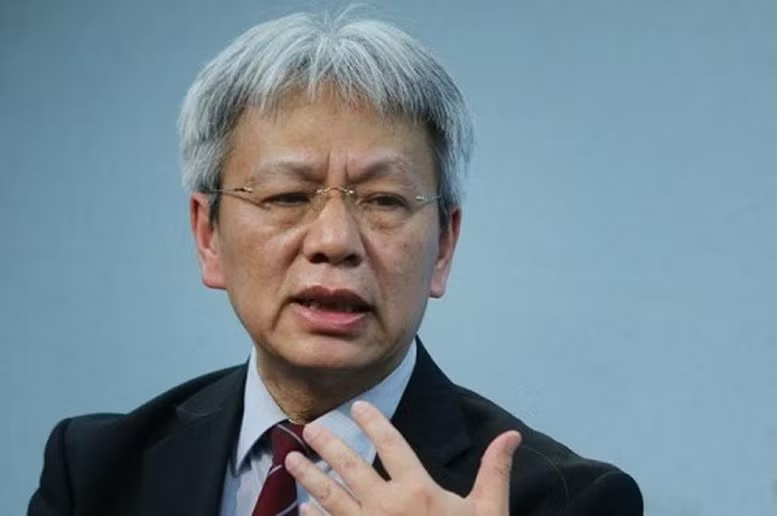
TS. Nguyễn Sĩ Dũng.
TS. Nguyễn Sĩ Dũng.

Là một người gần 20 năm phụ trách hoạt động nghiên cứu pháp lý cho Quốc hội, tôi cho rằng cần thiết phải thẩm định lại lập luận trên một cách độc lập và khách quan. Trước hết, câu hỏi đặt ra là: con số 90% này đến từ đâu, và nó có cơ sở thực chứng hay không?

Dữ liệu chính thức cho thấy không có mức thuế quan nào đạt tới 90%.

Theo Báo cáo về Rào cản Thương mại nước ngoài năm 2024 của Văn phòng Đại diện Thương mại Hoa Kỳ (USTR) - nguồn tài liệu chính thức do chính phía Hoa Kỳ công bố - thì: Mức thuế MFN (tối huệ quốc) trung bình của Việt Nam là 9,4%; đối với hàng nông nghiệp là 17,1%; đối với hàng phi nông nghiệp là 8,1%.

Việt Nam là thành viên của Tổ chức Thương mại Thế giới (WTO) từ năm 2007 và đã ràng buộc toàn bộ các dòng thuế trong biểu cam kết. Từ góc nhìn này, khó có thể tìm thấy dòng thuế nào chạm đến ngưỡng 90%.

"90%" dường như là một phép cộng mang tính hình ảnh hơn là con số pháp lý.

Con số 90% - nếu có ý nghĩa thực tế - dường như được hình thành bằng cách cộng gộp nhiều khoản thuế và chi phí mà một số loại hàng hóa nhập khẩu đặc biệt (như rượu, thực phẩm cao cấp…) phải gánh chịu bao gồm Thuế nhập khẩu (MFN); Thuế tiêu thụ đặc biệt (tính theo giá bán, thường cao hơn giá nhập khẩu); Thuế giá trị gia tăng (VAT) và một số chi phí hành chính liên quan đến kiểm định chất lượng, đăng ký lưu hành, thủ tục hải quan…

Tuy nhiên, từ góc nhìn luật thương mại quốc tế, chỉ thuế nhập khẩu trực tiếp mới được xem là "thuế quan" theo định nghĩa trong WTO và các hiệp định thương mại tự do. Các loại thuế nội địa và chi phí hành chính chỉ được coi là rào cản phi thuế quan và phải được đánh giá trong bối cảnh cụ thể.

Hơn nữa, những khoản thuế gián thu như VAT và thuế tiêu thụ đặc biệt được áp dụng đồng đều cho cả hàng nhập khẩu và hàng sản xuất trong nước, vì vậy không thể được xem là hành vi bảo hộ hay phân biệt đối xử thương mại.

Ngoài ra, phương pháp gộp cộng các loại thuế và chi phí thành một chỉ số duy nhất như "thuế 90%" không phản ánh đúng cách đo lường mức độ bảo hộ theo các tiêu chuẩn quốc tế. Trong kinh tế học thương mại, người ta sử dụng các khái niệm như mức bảo hộ danh nghĩa (nominal protection rate) và mức bảo hộ hiệu dụng (effective protection rate), nhưng hai khái niệm này cũng được tính toán theo phương pháp thống nhất, có cơ sở lý thuyết rõ ràng, chứ không phải là phép cộng tùy nghi giữa các loại thuế và chi phí.

Do đó, việc sử dụng con số "90%" như một mức thuế quan là không chuẩn xác về mặt khái niệm, không hợp lệ về mặt pháp lý và thiếu thuyết phục về mặt học thuật.

Việc sử dụng con số "90%" như một mức thuế quan là không chuẩn xác về mặt khái niệm, không hợp lệ về mặt pháp lý và thiếu thuyết phục về mặt học thuật.

Những khác biệt về hệ thống thuế không đồng nghĩa với phân biệt đối xử.

Mỗi quốc gia có một hệ thống thuế gián thu được thiết kế dựa trên cấu trúc kinh tế, mục tiêu chính sách và năng lực quản lý của riêng mình. Tại nhiều quốc gia đang phát triển, thuế tiêu thụ đặc biệt thường được áp dụng để điều tiết hành vi tiêu dùng đối với các mặt hàng như rượu, bia, thuốc lá, nước ngọt có đường... Đây là chính sách nhằm mục tiêu bảo vệ sức khỏe cộng đồng, chứ không phải nhằm phân biệt đối xử với hàng nhập khẩu.

Ngay cả khi trong thực tế các mặt hàng nhập khẩu phải chịu gánh nặng thuế tổng thể cao hơn so với sản phẩm trong nước - do phương pháp tính thuế, chi phí tuân thủ hoặc định giá khác biệt - thì điều đó không mặc nhiên đồng nghĩa với sự vi phạm nghĩa vụ thương mại quốc tế, miễn là:

1. Các quy định được áp dụng thống nhất cho tất cả các doanh nghiệp trong và ngoài nước;

2. Không có hành vi đối xử khác biệt theo xuất xứ;

3. Quy trình ban hành, thực thi các chính sách là minh bạch và có thể dự đoán.

Trong luật thương mại quốc tế, yếu tố then chốt không phải là kết quả thuần túy về gánh nặng thuế, mà là quy trình và nguyên tắc áp dụng. Chính vì vậy, sự khác biệt về tổng gánh nặng thuế giữa hàng hóa Hoa Kỳ và hàng hóa nội địa Việt Nam (nếu có), cần được phân tích kỹ lưỡng và so sánh một cách hệ thống, chứ không thể lấy một số ít ví dụ đơn lẻ làm đại diện cho chính sách chung.

Hơn nữa, trong thực tiễn thương mại quốc tế, một số mặt hàng nhạy cảm như nông sản, thép, dệt may... thường bị áp mức thuế cao ở nhiều quốc gia, bao gồm cả các nền kinh tế phát triển. Tuy nhiên, những mức thuế này không mặc nhiên bị xem là hành vi phân biệt đối xử, nếu được áp dụng theo biểu thuế công khai, không phân biệt đối tác thương mại và tuân thủ nguyên tắc MFN trong WTO.

Vì vậy, để xác lập hành vi phân biệt, không thể chỉ dựa trên mức thuế cao mà cần chứng minh sự thiên lệch trong đối xử với hàng hóa của một quốc gia cụ thể, điều mà trong trường hợp của Việt Nam, cho đến nay chưa có bằng chứng rõ ràng.

Áp thuế trả đũa dựa trên con số không rõ ràng: rủi ro về pháp lý và tiền lệ.

Việc chính quyền Hoa Kỳ sử dụng con số "90%" như một lý lẽ trung tâm để áp thuế 46% đối với hàng hóa từ Việt Nam đặt ra một câu hỏi lớn: Liệu đó có phải là cách tiếp cận phù hợp với tinh thần pháp lý quốc tế và các nguyên tắc của WTO?

Nếu xu hướng định lượng một cách cảm tính như vậy trở nên phổ biến, hệ thống thương mại đa phương có nguy cơ mất đi sự ổn định. Bất kỳ quốc gia nào cũng có thể biện minh cho hành động đơn phương của mình bằng các lập luận không được thẩm định độc lập hoặc không phản ánh đúng bản chất pháp lý của sự việc.

Quan hệ Việt Nam – Hoa Kỳ cần nhiều hơn sự chính xác và đối thoại.

Quan hệ thương mại giữa Việt Nam và Hoa Kỳ đã đạt đến cấp độ Đối tác chiến lược toàn diện. Trong bối cảnh đó, cách tiếp cận dựa trên dữ liệu đáng tin cậy, đánh giá khách quan và tinh thần đối thoại là nền tảng để xử lý khác biệt, thay vì sử dụng những lập luận mang tính biểu tượng hay cảm xúc.

Cuối cùng, việc khẳng định Việt Nam đang áp thuế quan 90% đối với hàng hóa Hoa Kỳ – nếu không có minh chứng cụ thể và hợp pháp – là một cách diễn giải thiếu chính xác. Tôi cho rằng những khác biệt thương mại – dù có – vẫn hoàn toàn có thể giải quyết thông qua các cơ chế hợp tác hiện có, với sự tôn trọng lẫn nhau và cam kết cùng hướng tới một trật tự thương mại ổn định, công bằng và dựa trên luật lệ.
baochinhphu.vn

Có thể bạn quan tâm

Tin cùng chuyên mục

Bài cuối: Từng bước xây dựng hệ sinh thái công nghiệp hỗ trợ

Tăng năng lực cạnh tranh của công nghiệp Lào Cai Bài cuối: Từng bước xây dựng hệ sinh thái công nghiệp hỗ trợ

Phát triển công nghiệp hỗ trợ không chỉ là câu chuyện của từng doanh nghiệp mà cần sự kết nối giữa nhu cầu của nhà máy, năng lực của nhà cung ứng và cơ chế hỗ trợ của tỉnh. Vì vậy, trọng tâm phát triển công nghiệp hỗ trợ của Lào Cai giai đoạn 2026 - 2035 là kết nối nhu cầu thực tế với năng lực sản xuất, từ đó hình thành các doanh nghiệp cung ứng có đơn hàng thường xuyên.

Phấn đấu đến 30/11/2026 bàn giao ít nhất 20 lô đất tái định cư cho các hộ dân bị ảnh hưởng bởi dự án Khu công nghiệp Phú Xuân

Phấn đấu đến 30/11/2026 bàn giao ít nhất 20 lô đất tái định cư cho các hộ dân bị ảnh hưởng bởi dự án Khu công nghiệp Phú Xuân

Thực hiện ý kiến chỉ đạo của đồng chí Nguyễn Tuấn Anh - Phó Bí thư Tỉnh ủy, Chủ tịch UBND tỉnh về đẩy nhanh tiến độ giải phóng mặt bằng, bố trí tái định cư phục vụ triển khai dự án Khu công nghiệp Phú Xuân và Phú Xuân 1, chiều 2/11, xã Gia Phú tổ chức kiểm tra thực địa, rà soát các vị trí lô đất và thống nhất phương án bàn giao mặt bằng với UBND phường Lào Cai.

Lào Cai phấn đấu xây dựng 5 - 10 mô hình ứng dụng công nghệ sinh học trong nông nghiệp

Lào Cai phấn đấu xây dựng 5 - 10 mô hình ứng dụng công nghệ sinh học trong nông nghiệp

Theo Kế hoạch 513/KH-UBND ngày 30/10/2026 của UBND tỉnh Lào Cai về phát triển công nghiệp sinh học ngành nông nghiệp và môi trường giai đoạn 2026 - 2035, tầm nhìn đến năm 2045, tỉnh phấn đấu đến năm 2030 xây dựng từ 5 - 10 mô hình ứng dụng công nghệ sinh học, góp phần nâng cao năng suất, chất lượng và giá trị nông, lâm, thủy sản.

Bài 1: "Khoảng trống" công nghiệp hỗ trợ

Tăng năng lực cạnh tranh của công nghiệp Lào Cai Bài 1: "Khoảng trống" công nghiệp hỗ trợ

Công nghiệp hỗ trợ là mắt xích quan trọng để nâng cao năng lực sản xuất và sức cạnh tranh của công nghiệp Lào Cai. Tuy nhiên, trên thực tế, nhiều doanh nghiệp trên địa bàn tỉnh vẫn phải lựa chọn các nhà cung ứng từ ngoài tỉnh, thậm chí là nhập khẩu. Tỉnh đang tìm hướng hình thành chuỗi cung ứng tại chỗ, nâng tỷ lệ nội địa hóa nhằm gia tăng giá trị của công nghiệp cho nền kinh tế địa phương.

Chủ tịch UBND tỉnh Lào Cai chỉ đạo tăng cường bình ổn giá, không để xảy ra tình trạng đầu cơ, găm hàng dịp cuối năm

Chủ tịch UBND tỉnh Lào Cai chỉ đạo tăng cường bình ổn giá, không để xảy ra tình trạng đầu cơ, găm hàng dịp cuối năm

Chủ tịch UBND tỉnh Nguyễn Tuấn Anh yêu cầu các sở, ngành, địa phương tăng cường quản lý, điều hành và bình ổn giá những tháng cuối năm 2026; chủ động bảo đảm nguồn cung hàng hóa thiết yếu, kiểm soát lạm phát, xử lý nghiêm các hành vi đầu cơ, găm hàng, thao túng giá, lợi dụng thiên tai và dịp Tết Nguyên đán để trục lợi.

Hiện thực hóa mục tiêu tăng trưởng hai con số

Hiện thực hóa mục tiêu tăng trưởng hai con số

Kinh tế Lào Cai 9 tháng năm 2026 tăng trưởng 9,09%, tạo nền tảng quan trọng để hướng tới mục tiêu GRDP khoảng 10,1% cả năm. Tuy nhiên, chặng nước rút quý IV đặt ra yêu cầu cấp thiết phải khơi thông các nguồn lực, tháo gỡ "điểm nghẽn" sản xuất và nâng cao hiệu quả điều hành.

An Lương - khi những con đường mở lối

An Lương - khi những con đường mở lối

Một ngày cuối thu, tôi trở lại thôn An Lương, xã Mỏ Vàng khi nắng nhẹ trải vàng trên những triền đồi quế. Những tuyến đường đất đỏ từng lầy lội mỗi khi mưa xuống, bụi mù trong ngày nắng ráo, nay đã được thay bằng đường bê tông sạch, đẹp, nối liền nhiều ngôi nhà xây kiên cố, khang trang. Giữa màu xanh của núi rừng, những nếp nhà mới thấp thoáng bên sườn đồi, tạo nên diện mạo tươi mới cho vùng quê miền núi.

Giá vàng quay đầu tăng

Giá vàng quay đầu tăng

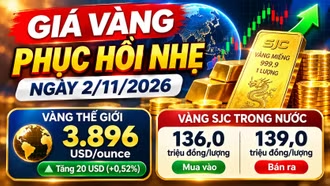
Sáng nay (2/11), giá vàng trong nước quay đầu tăng. Theo đó, vàng miếng SJC bán ra lên mốc 140 triệu đồng/lượng và cao hơn thế giới hơn 17 triệu đồng/lượng. 

Điện xăng cùng giảm, giá hàng hóa có tăng?

Điện xăng cùng giảm, giá hàng hóa có tăng?

Giá điện giảm 2%, thuế tiêu thụ đặc biệt đối với xăng về 0% dẫn tới giá xăng giảm đáng kể từ ngày 1/11 giúp doanh nghiệp hạ chi phí, người dân bớt gánh nặng chi tiêu. Theo chuyên gia, điều cần làm tiếp theo là thúc đẩy giảm giá hàng hóa, dịch vụ để chính sách hỗ trợ lan tỏa, góp phần cải thiện sức mua và kiểm soát lạm phát cuối năm.

Khi cán bộ xã trực tiếp làm nông để chứng minh phương án giảm nghèo

Khi cán bộ xã trực tiếp làm nông để chứng minh phương án giảm nghèo

Từ những thửa ruộng chỉ cấy một vụ lúa, nhiều diện tích ở Púng Luông, tỉnh Lào Cai đã được đưa vào trồng hoa, cà chua, ớt và khoai tây. Ông Lý A Sử, nguyên Phó Chủ tịch UBND xã Nậm Khắt, hiện là Giám đốc Trung tâm Phục vụ hành chính công xã Púng Luông, tỉnh Lào Cai là một trong những người trực tiếp tổ chức sản xuất, thử nghiệm cây trồng mới. Với ông, muốn người dân thay đổi cách làm nông nghiệp, trước hết phải bắt tay vào làm, để bà con thấy hiệu quả và cả những rủi ro thực tế.

Làm giàu nơi cuối nguồn sông Chảy

Làm giàu nơi cuối nguồn sông Chảy

Trên vùng đất dọc hai bên sông Chảy, phía hạ lưu đập thủy điện, những nông dân của xã Thác Bà đang phát huy thế mạnh đa dạng của vùng đất này để tạo ra nhiều sản phẩm cho xã hội. Nhiều hội viên Hội Nông dân xã đổi mới tư duy, trở thành những hộ sản xuất, kinh doanh giỏi, đóng góp tích cực vào sự phát triển kinh tế - xã hội địa phương.

fb yt zl tw