Khái niệm vi phạm hành chính về thuế được mở rộng và làm rõ
Một trong những nội dung nổi bật của Nghị định số 310/2025/NĐ-CP là sửa đổi, bổ sung khoản 1 Điều 2 Nghị định số 125/2020/NĐ-CP theo hướng mở rộng và làm rõ khái niệm vi phạm hành chính về thuế.
Theo đó, vi phạm hành chính về thuế là hành vi có lỗi do tổ chức, cá nhân thực hiện vi phạm quy định của pháp luật về quản lý thuế, pháp luật về thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu (tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ; cổ tức, lợi nhuận được chia cho phần vốn nhà nước đầu tư tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên; các khoản thu theo quy định pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp) mà không phải là tội phạm và theo quy định của pháp luật phải bị xử phạt vi phạm hành chính.

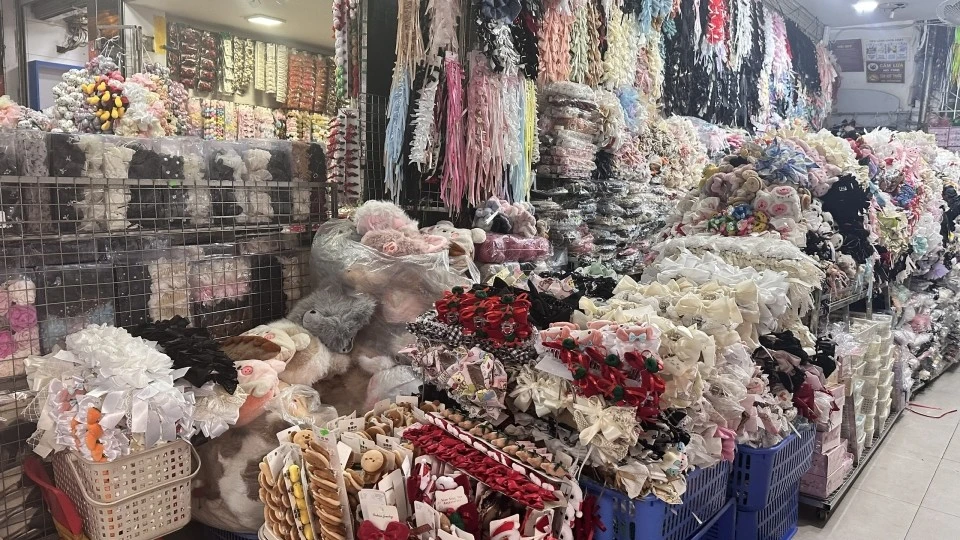
Các hộ kinh doanh tại chợ Đồng Xuân, Hà Nội. (Ảnh minh họa)
Bên cạnh đó, Nghị định mới còn bổ sung quy định các trường hợp bất khả kháng trong xử phạt vi phạm hành chính về thuế, hóa đơn: Thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, chiến tranh, bạo loạn, đình công hoặc sự kiện xảy ra một cách khách quan không thể lường trước được và người nộp thuế không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.
Siết trách nhiệm tổ chức, cá nhân khai và nộp thuế thay
Nghị định số 310/2025/NĐ-CP cũng sửa đổi, bổ sung điểm a khoản 1 Điều 3 Nghị định số 125/2020/NĐ-CP quy định về đối tượng bị xử phạt vi phạm hành chính về thuế, hóa đơn. Theo quy định mới:
Trường hợp người nộp thuế ủy quyền cho tổ chức, cá nhân khác thực hiện các nghĩa vụ về thuế mà pháp luật về thuế, quản lý thuế quy định nghĩa vụ, trách nhiệm của bên được ủy quyền phải thực hiện thay người nộp thuế thì nếu bên được ủy quyền có hành vi vi phạm hành chính quy định tại Nghị định này thì tổ chức, cá nhân được ủy quyền bị xử phạt theo Nghị định này.

Trường hợp theo quy định của pháp luật về thuế và quản lý thuế, tổ chức, cá nhân có nghĩa vụ đăng ký thuế, khai, nộp thuế thay người nộp thuế mà tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay có hành vi vi phạm hành chính quy định tại Nghị định này thì tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay bị xử phạt vi phạm hành chính về thuế theo quy định tại Nghị định này.
Trường hợp theo quy định chống xói mòn cơ sở thuế toàn cầu, đơn vị hợp thành chịu trách nhiệm kê khai có nghĩa vụ đăng ký thuế, nộp hồ sơ khai thuế và nộp thuế thu nhập doanh nghiệp bổ sung, đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 có hành vi vi phạm hành chính tại Nghị định này thì bị xử phạt theo quy định tại Nghị định này.
Bán hóa đơn thuế bị phạt tới 50 triệu đồng
Nghị định số 310/2025/NĐ-CP sửa đổi Điều 19 Xử phạt vi phạm hành chính về thuế đối với tổ chức, cá nhân liên quan như sau:
Phạt tiền từ 2.000.000 đồng đến 6.000.000 đồng đối với hành vi cung cấp thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế, tài khoản của người nộp thuế theo quy định của pháp luật hoặc yêu cầu của cơ quan thuế quá thời hạn quy định từ 05 ngày trở lên.
Phạt tiền từ 6.000.000 đồng đến 10.000.000 đồng đối với một trong các hành vi sau đây:
Thứ nhất, cung cấp không chính xác thông tin liên quan đến tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế do mình nắm giữ; thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế của người nộp thuế theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Thứ hai, cung cấp không chính xác thông tin liên quan đến tài khoản của người nộp thuế tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Thứ ba, cung cấp không chính xác thông tin liên quan đến tiền lương, tiền công hoặc thu nhập của người nộp thuế do mình nắm giữ theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế.
Phạt tiền từ 10.000.000 đồng đến 16.000.000 đồng đối với một trong các hành vi sau đây:
Bỏ thuế khoán: Hàng tồn không hóa đơn có thể "thổi bay" vốn của tiểu thương
Một là, không cung cấp thông tin liên quan đến tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế do mình nắm giữ; thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế của người nộp thuế theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Hai là, không cung cấp thông tin liên quan đến tài khoản của người nộp thuế tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Ba là, không cung cấp thông tin liên quan đến tiền lương, tiền công hoặc thu nhập của người nộp thuế do mình nắm giữ theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Bốn là, thông đồng, bao che người nộp thuế trốn thuế, không thực hiện quyết định cưỡng chế hành chính thuế, trừ hành vi không trích chuyển tiền từ tài khoản của người nộp thuế quy định tại Điều 18 Nghị định 125/2025/NĐ-CP.
Theo quy định mới, hành vi cho, bán hóa đơn bị phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng.