Chính phủ ban hành Nghị định về thuế tối thiểu toàn cầu

Chính phủ ban hành Nghị định số 236/2025/NĐ-CP ngày 29/8/2025 quy định chi tiết một số điều của Nghị quyết số 107/2023/QH15 ngày 29/11/2023 của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (thuế tối thiểu toàn cầu).

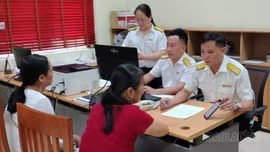
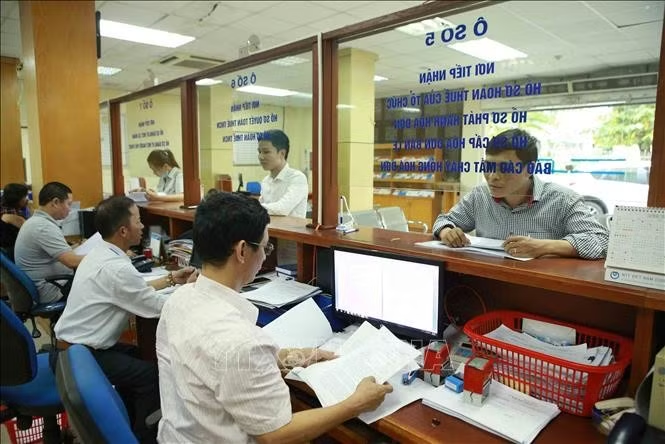
Hoạt động tại Cục Thuế Hà Nội. Ảnh minh họa

* Đối tượng nộp thuế

Nghị định số 236/2025/NĐ-CP quy định người nộp thuế là đơn vị hợp thành của tập đoàn đa quốc gia có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao ít nhất 2 năm trong 4 năm liền kề trước năm tài chính xác định nghĩa vụ thuế tương đương 750 triệu euro (EUR) trở lên, không bao gồm các trường hợp loại trừ. Đơn vị hợp thành quy định tại khoản này thực hiện theo quy định tại khoản 7 Điều 3 Nghị quyết số 107/2023/QH15.

Trường hợp tập đoàn đa quốc gia mới thành lập có thời gian hoạt động ít hơn 4 năm trước năm tài chính xác định nghĩa vụ thuế nếu có ít nhất 2 năm có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao tương đương 750 triệu EUR trở lên thì đơn vị hợp thành của tập đoàn đa quốc gia đó là người nộp thuế.

* Các trường hợp được loại trừ, không phải là người nộp thuế

Nghị định nêu rõ các trường hợp được loại trừ, không phải là người nộp thuế bao gồm:

a) Các trường hợp quy định từ điểm a đến điểm e khoản 1 Điều 2 Nghị quyết số 107/2023/QH15. Việc xác định các trường hợp được loại trừ tại điểm này căn cứ quy định tại điểm 5 đến điểm 9 Phụ lục I; điểm 10.1, điểm 10.4 Mục III Phụ lục II; khoản 4 Điều 3 Nghị quyết số 107/2023/QH15 và điểm 2 Phụ lục I.

b) Trường hợp quy định tại điểm g khoản 1 Điều 2 Nghị quyết số 107/2023/QH15 bao gồm:

b.1) Đơn vị có ít nhất 95% giá trị của đơn vị đó được sở hữu trực tiếp hoặc thông qua một hoặc nhiều đơn vị được loại trừ tại điểm a khoản này (trừ tổ chức dịch vụ hưu trí) và hoạt động của đơn vị này thuộc một trong hai trường hợp hoặc kết hợp cả 2 trường hợp sau:

b.1.1) Đơn vị đó hoạt động chỉ hoặc chủ yếu với mục đích để nắm giữ tài sản hoặc đầu tư vốn vì lợi ích của các đơn vị được loại trừ;

b.1.2) Đơn vị đó chỉ thực hiện các hoạt động phụ trợ cho các hoạt động do các đơn vị được loại trừ thực hiện hoặc do bên thứ ba thuộc sở hữu của đơn vị được loại trừ (ít nhất 95% giá trị đơn vị) thực hiện;

b.2) Đơn vị có ít nhất 85% giá trị của đơn vị đó được sở hữu trực tiếp hoặc thông qua một hoặc nhiều đơn vị được loại trừ được quy định tại điểm a khoản này (trừ tổ chức dịch vụ hưu trí) với điều kiện hầu hết thu nhập của đơn vị đó là cổ tức được loại trừ hoặc là lãi hoặc lỗ trên vốn chủ sở hữu được loại trừ khi tính thu nhập hoặc lỗ theo quy định.

c) Việc xác định đơn vị được loại trừ theo quy định tại điểm b khoản này dựa trên toàn bộ hoạt động của đơn vị này, bao gồm các hoạt động của cơ sở thường trú. Trường hợp một đơn vị được xác định là đơn vị được loại trừ thì toàn bộ hoạt động của các đơn vị này, bao gồm các hoạt động thực hiện bởi cơ sở thường trú của đơn vị đó sẽ được loại trừ theo Quy định về thuế tối thiểu toàn cầu.

d) Một đơn vị là thành viên của một tập đoàn và thuộc sở hữu của một quỹ đầu tư hoặc thuộc sở hữu của một tổ chức đầu tư bất động sản đáp ứng điều kiện theo quy định tại điểm b khoản này thì đơn vị đó được xác định là đơn vị được loại trừ mặc dù quỹ đầu tư hoặc tổ chức đầu tư bất động sản đó không phải là công ty mẹ tối cao của tập đoàn đó.

đ) Trường hợp một đơn vị quy định tại điểm b.1.2 khoản này mà toàn bộ giá trị của đơn vị đó được sở hữu trực tiếp hoặc gián tiếp bởi tổ chức phi lợi nhuận thì hoạt động của đơn vị này được xác định là hoạt động phụ trợ nếu tổng doanh thu của các thành viên trong tập đoàn (trừ doanh thu từ tổ chức phi lợi nhuận hoặc doanh thu từ một đơn vị được loại trừ theo quy định tại điểm b.1.1 và điểm b.2 khoản này hoặc một đơn vị khác được coi là đơn vị được loại trừ theo quy định tại điểm này) thấp hơn 25% doanh thu của tập đoàn đa quốc gia và thấp hơn 750 triệu EUR...

e) Doanh thu của các đơn vị được loại trừ sẽ được tính vào doanh thu của tập đoàn khi xác định ngưỡng doanh thu hợp nhất...

Nghị định quy định số thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu được nộp vào ngân sách trung ương. Đơn vị hợp thành chịu trách nhiệm kê khai thực hiện nộp thuế thu nhập doanh nghiệp bổ sung theo quy định của pháp luật về quản lý thuế. Đơn vị hợp thành chịu trách nhiệm kê khai có trách nhiệm đối với khoản thuế thu nhập doanh nghiệp bổ sung theo quy định của pháp luật về quản lý thuế.

Nghị định này có hiệu lực thi hành từ ngày 15/10/2025 và áp dụng từ năm tài chính 2024.
baotintuc.vn

Có thể bạn quan tâm

Tin cùng chuyên mục

Tuyến đường sắt Hà Nội - Lào Cai tăng lên 3 đôi tàu khách mỗi ngày, thêm lựa chọn cho du khách

Tuyến đường sắt Hà Nội - Lào Cai tăng lên 3 đôi tàu khách mỗi ngày, thêm lựa chọn cho du khách

Sáng 11/10, chuyến tàu SP15 đầu tiên từ Hà Nội đến Lào Cai đã đưa 205 hành khách, chủ yếu là khách quốc tế, đến ga Lào Cai. Việc bổ sung thêm đôi tàu SP15/SP16 vào khai thác nâng tổng số lên 3 đôi tàu khách chạy thường xuyên trên tuyến Hà Nội - Lào Cai, góp phần đáp ứng nhu cầu đi lại và phát triển du lịch.

Thuế cơ sở 6 tăng cường quản lý lĩnh vực thương mại điện tử

Thuế cơ sở 6 tăng cường quản lý lĩnh vực thương mại điện tử

Kinh doanh trực tuyến ngày càng phát triển đa dạng trên các sàn thương mại điện tử, mạng xã hội, nền tảng số và qua hình thức livestream. Sự phát triển này mang lại nhiều cơ hội cho người kinh doanh, đồng thời đặt ra không ít thách thức đối với công tác quản lý nhà nước, đặc biệt là quản lý thuế.

Fed tăng lãi suất, nhà đầu tư vàng nên làm gì?

Fed tăng lãi suất, nhà đầu tư vàng nên làm gì?

Quyết định tăng lãi suất của Cục Dự trữ Liên bang Mỹ thường gây áp lực lên giá vàng khi USD mạnh lên và chi phí cơ hội nắm giữ vàng tăng. Tuy nhiên, giá vàng thế giới có xu hướng tăng trở lại. Chuyên gia khuyến nghị nhà đầu tư không nên “tất tay” mua hoặc bán vàng chỉ dựa trên động thái của Fed, mà cần phân bổ vốn và quản trị rủi ro.

Phát huy hiệu quả nguồn vốn FDI

Phát huy hiệu quả nguồn vốn FDI

Cùng với thu hút dự án mới, tỉnh Lào Cai đang tập trung tháo gỡ điểm nghẽn, nâng hiệu quả hoạt động và tăng sức lan tỏa của nguồn vốn đầu tư trực tiếp nước ngoài.

Khơi thông dòng vốn, tiếp sức kinh tế tư nhân Lào Cai

Khơi thông dòng vốn, tiếp sức kinh tế tư nhân Lào Cai

Khu vực kinh tế tư nhân tại Lào Cai ngày càng khẳng định vai trò là động lực then chốt thúc đẩy tăng trưởng kinh tế địa phương. Để khối kinh tế này không ngừng lớn mạnh, dòng vốn từ hệ thống ngân hàng đã và đang đóng vai trò như “mạch máu” nuôi dưỡng, tạo đòn bẩy vững chắc hỗ trợ các doanh nghiệp, hộ kinh doanh mạnh dạn đầu tư, bứt phá mở rộng quy mô sản xuất.

Thu hồi tài sản công sau sắp xếp bộ máy, tránh “trụ sở bỏ không”

Thu hồi tài sản công sau sắp xếp bộ máy, tránh “trụ sở bỏ không”

Sau sắp xếp tổ chức bộ máy, đơn vị hành chính, bài toán đặt ra không chỉ là tinh gọn đầu mối, bố trí lại con người mà còn phải xử lý hiệu quả khối lượng lớn tài sản công dôi dư. Tỉnh Lào Cai có 604 cơ sở nhà, đất được xác định cần xử lý. Đến ngày 4/9/2026, tỉnh đã xử lý, khai thác 561 cơ sở; 43 cơ sở còn lại dự kiến hoàn thành trong tháng 9.

Chủ tịch UBND tỉnh Nguyễn Tuấn Anh: Lào Cai luôn tạo điều kiện thuận lợi nhất cho doanh nghiệp phát triển

Chủ tịch UBND tỉnh Nguyễn Tuấn Anh: Lào Cai luôn tạo điều kiện thuận lợi nhất cho doanh nghiệp phát triển

Chiều 8/9, Hội Doanh nhân trẻ tỉnh tổ chức Diễn đàn Kinh tế tư nhân Việt Nam 2026 (VPSF 2026): Vòng đối thoại địa phương tỉnh Lào Cai với chủ đề “Đột phá thể chế - Hợp lực công tư”, nhằm tạo không gian đối thoại giữa cộng đồng doanh nghiệp, chính quyền, chuyên gia, nhà khoa học, góp phần tháo gỡ khó khăn và thúc đẩy kinh tế tư nhân phát triển.

Đầu tư cho tương lai bắt đầu từ giảng đường

Đầu tư cho tương lai bắt đầu từ giảng đường

Các chương trình tín dụng ưu đãi dành cho học sinh, sinh viên của Ngân hàng Chính sách xã hội (NHCSXH) đã và đang mang lại hiệu quả rõ rệt. Chính sách này không chỉ tháo gỡ rào cản tài chính cho hàng nghìn hộ gia đình tại tỉnh Lào Cai mà còn trực tiếp kiến tạo nguồn nhân lực chất lượng cao phục vụ chiến lược chuyển đổi số và phát triển bền vững của địa phương.

Hướng tín dụng đến doanh nghiệp nhỏ và vừa

Hướng tín dụng đến doanh nghiệp nhỏ và vừa

Trong cấu trúc kinh tế của Lào Cai, khối doanh nghiệp nhỏ và vừa (DNNVV) đóng vai trò là động lực chính thúc đẩy giao thương, dịch vụ du lịch và kinh tế nông - lâm nghiệp. Bằng việc triển khai đồng bộ các giải pháp, ngành ngân hàng Lào Cai đã khơi thông dòng vốn, tạo "đòn bẩy" vững chắc hỗ trợ DNNVV phát triển bền vững.

Đảm bảo an toàn thanh toán, giao dịch điện tử

Đảm bảo an toàn thanh toán, giao dịch điện tử

Trước diễn biến phức tạp của tội phạm mạng, các chi nhánh ngân hàng trên địa bàn tỉnh đang quyết liệt đẩy mạnh đổi mới công nghệ và thắt chặt quy trình nghiệp vụ để bảo vệ khách hàng. Hệ thống ngân hàng đã xây dựng "hàng rào" đa tầng bằng các giải pháp số tiên tiến, chủ động nhận diện và chặn đứng các hành vi lừa đảo.

fb yt zl tw