Giúp các đối tượng yếu thế tiếp cận “tín dụng trắng”
Việt Nam đang có những bước tiến lớn trong phát triển tài chính toàn diện với vị trí thứ 3 trong khu vực ASEAN (chỉ sau Singapore, Thái Lan) và xếp thứ 14 trên thế giới trong bảng xếp hạng Chỉ số Tài chính toàn diện toàn cầu năm 2024 của Principal Financial Group.
Trao đổi với phóng viên báo Tin tức, bà Nguyễn Thùy Dương, Chủ tịch HĐQT Công ty Cổ phần Tư vấn EY Việt Nam cho biết, hiện trên 87% dân số trưởng thành tại Việt Nam có tài khoản thanh toán, tăng từ 31% của giai đoạn 2015 - 2017. Giai đoạn 2021 - 2023, số lượng giao dịch thanh toán qua kênh di động bình quân tăng 103,3%; số lượng giao dịch thanh toán qua kênh Internet bình quân tăng 52%; tăng trưởng trên 170% số lượng và giá trị thanh toán qua mã phản hồi nhanh (QR Code)…
Tuy nhiên, tiến trình tài chính toàn diện vẫn đối mặt với thách thức do khoảng cách cơ sở hạ tầng tài chính; tiếp cận kênh tín dụng chính thống; chấm điểm tín dụng cho doanh nghiệp siêu nhỏ và hộ kinh doanh; còn thiếu kiến thức tài chính của một bộ phận người sử dụng dịch vụ, cũng như vấn đề bất bình đẳng giới trong tài chính.
Theo khảo sát mới nhất của EY Việt Nam, trong nhóm đối tượng “underbanked” (khách hàng chưa được tiếp cận đầy đủ dịch vụ tài chính ngân hàng) có tới 42% người được hỏi trả lời đã từng vay tiền người quen, vay “nóng”, chơi hụi… trong 1 năm gần đây. Để thực hiện Báo cáo, EY đã khảo sát sâu rộng đối với với gần 1.500 người dùng và 1.074 doanh nghiệp vừa, nhỏ, siêu nhỏ (MSMEs) tại Việt Nam.
Đồng quan điểm, ông Nguyễn Xuân Hoàng, Phó Chủ tịch HĐQT Công ty Cổ Phần MISA chia sẻ, những khách hàng chưa có tài khoản ngân hàng hoặc chỉ sử dụng các sản phẩm tài chính ngân hàng hạn chế thường không đáp ứng được các tiêu chí xét duyệt theo yêu cầu. Vì vậy, khách hàng gặp khó khăn trong quá trình tiếp cận trực tiếp với các sản phẩm và dịch vụ của các tổ chức tín dụng (TCTD) truyền thống.
Trước thực trạng này, nhiều ý kiến cho rằng, cần phải tạo mọi điều kiện giúp các đối tượng yếu thế được tiếp cận với “tín dụng trắng”. Đó là các kênh cung ứng dịch vụ tài chính chính thức, bền vững, hoạt động trong khuôn khổ của luật pháp.
Trong bối cảnh này, công nghệ tài chính (FinTech) có thể hỗ trợ cung cấp thêm nguồn dữ liệu hữu ích cho ngân hàng. Từ đó, giúp ngân hàng xây dựng mô hình chấm điểm tín dụng, đưa ra hạn mức tín dụng phù hợp và tự động. Fintech có các ưu điểm nổi bật về hạ tầng công nghệ, sản phẩm đa dạng, khả năng tận dụng dữ liệu, hệ thống thanh toán tinh gọn, các công cụ quản lý kinh doanh hiệu quả… giúp nâng cao khả năng tiếp cận dịch vụ cho người dân Việt Nam, đặc biệt nhóm yếu thế.
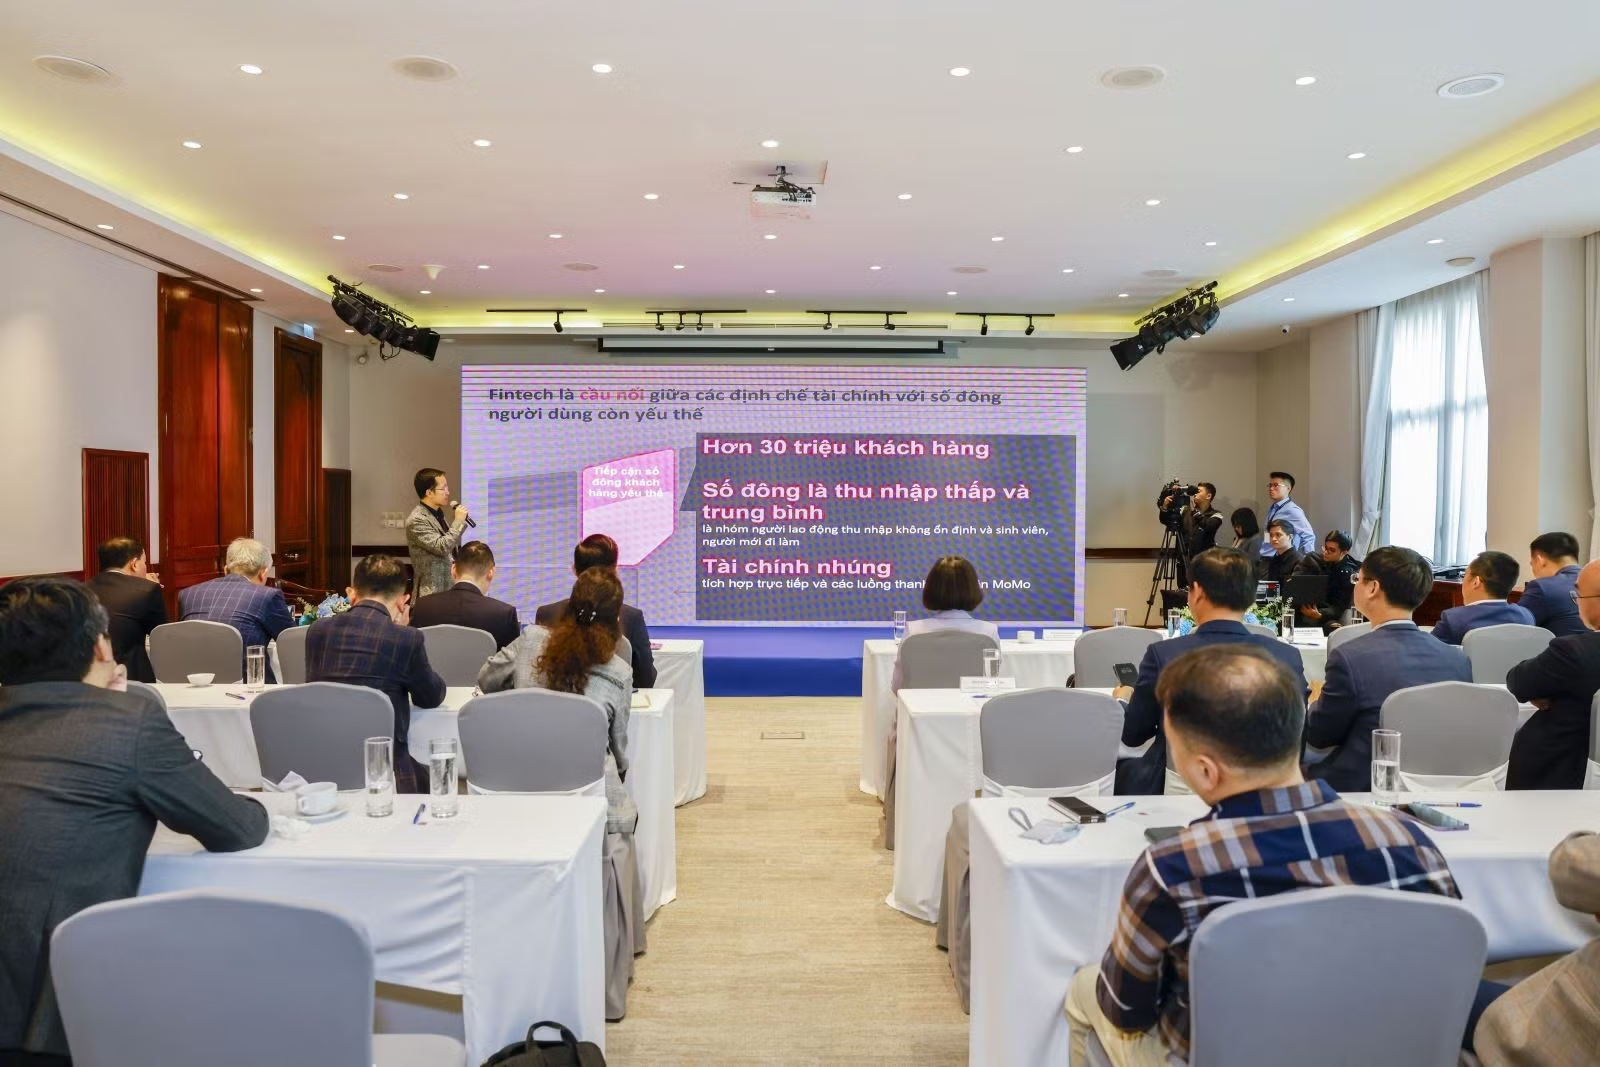
Phó Tổng giám đốc Thường trực MoMo Đỗ Quang Thuận chia sẻ, MoMo đã tận dụng dữ liệu từ các giao dịch và hoạt động từ trên chính tài khoản MoMo của người dùng để xây dựng hồ sơ tín dụng. Điều này cho phép các ngân hàng, tổ chức tài chính đánh giá khả năng chi trả của người dùng ngay cả khi chưa từng có tài khoản ngân hàng hoặc lịch sử tín dụng.
Ứng dụng MoMo hiện đã có hơn 30 triệu khách hàng, chủ yếu là người thu nhập thấp và trung bình, sinh viên đăng ký sử dụng. MoMo đã giúp hơn 1 triệu khách hàng lần đầu tiên xây dựng được lịch sử thông tin tín dụng và tiếp cận được với tín dụng ngân hàng.
Cần sớm ban hành cơ sở pháp lý cho sandbox
Dù đã đạt được nhiều kết quả khả quan nhưng nhiều chuyên gia cho rằng, tài chính toàn diện vẫn còn là chặng đường dài. Đại diện EY khuyến nghị, cơ quan quản lý Nhà nước cần thúc đẩy việc xây dựng và hoàn thiện khuôn khổ pháp lý, tạo thuận lợi cho quá trình chuyển đổi số trong ngành Ngân hàng; sớm ban hành cơ sở pháp lý cho sandbox (những công nghệ mới, mô hình kinh doanh mới khi, chưa biết quản lý thế nào có thể được thử nghiệm trong không gian và thời gian giới hạn) dựa trên cơ sở pháp lý là Luật Các tổ chức tín dụng 2024)
Về phía các công ty Fintech, cần đơn giản hóa dịch vụ tài chính - ngân hàng và áp dụng các công nghệ mới nổi, giúp mở rộng phạm vi cung cấp dịch vụ trên; tập trung vào nhu cầu số hóa của MSMEs, đóng vai trò hỗ trợ chủ lực trong việc đáp ứng nhu cầu tín dụng còn chưa được đáp ứng.
TS Phạm Minh Tú kiến nghị: Để triển khai có hiệu quả Chiến lược tài chính toàn diện Quốc gia thời gian tới, Việt Nam cần hoàn thiện quy định pháp lý điều chỉnh các sản phẩm, dịch vụ tài chính số và các tổ chức cung cấp sản phẩm, dịch vụ tài chính số; xử lý các lỗ hổng quy định pháp lý của hoạt động Fintech như: Cho vay ngang hàng, gọi vốn cộng đồng, tiền kỹ thuật số, thanh toán không dùng tiền mặt, chia sẻ và bảo mật thông tin cần nhanh chóng được xử lý.
“Tạo lập thị trường cung ứng dịch vụ tài chính số lành mạnh, minh bạch, hỗ trợ bảo vệ người tiêu dùng tài chính. Hoàn thiện các cơ chế bảo vệ người tiêu dùng, chú trọng đến cơ chế giải quyết các tranh chấp, khiếu nại, tố cáo. Lâu dài cần hình thành cơ quan chuyên trách, có chức năng, nhiệm vụ rõ ràng và đủ nguồn lực và quyền hạn, đặc biệt về nhân lực, công nghệ, kiến thức về sản phẩm, dịch vụ tài chính số, công nghệ giám sát kỹ thuật số để bảo vệ hiệu quả người tiêu dùng tài chính”, TS Phạm Minh Tú đề xuất.