Đại biểu Nguyễn Thị Lan Anh (Lào Cai): Nếu chỉ cấm hành vi đưa mà không cấm hành vi nhận hối lộ là chưa đầy đủ

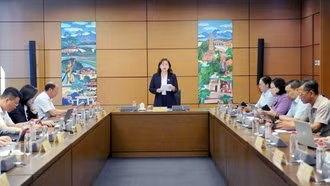
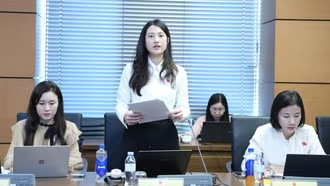
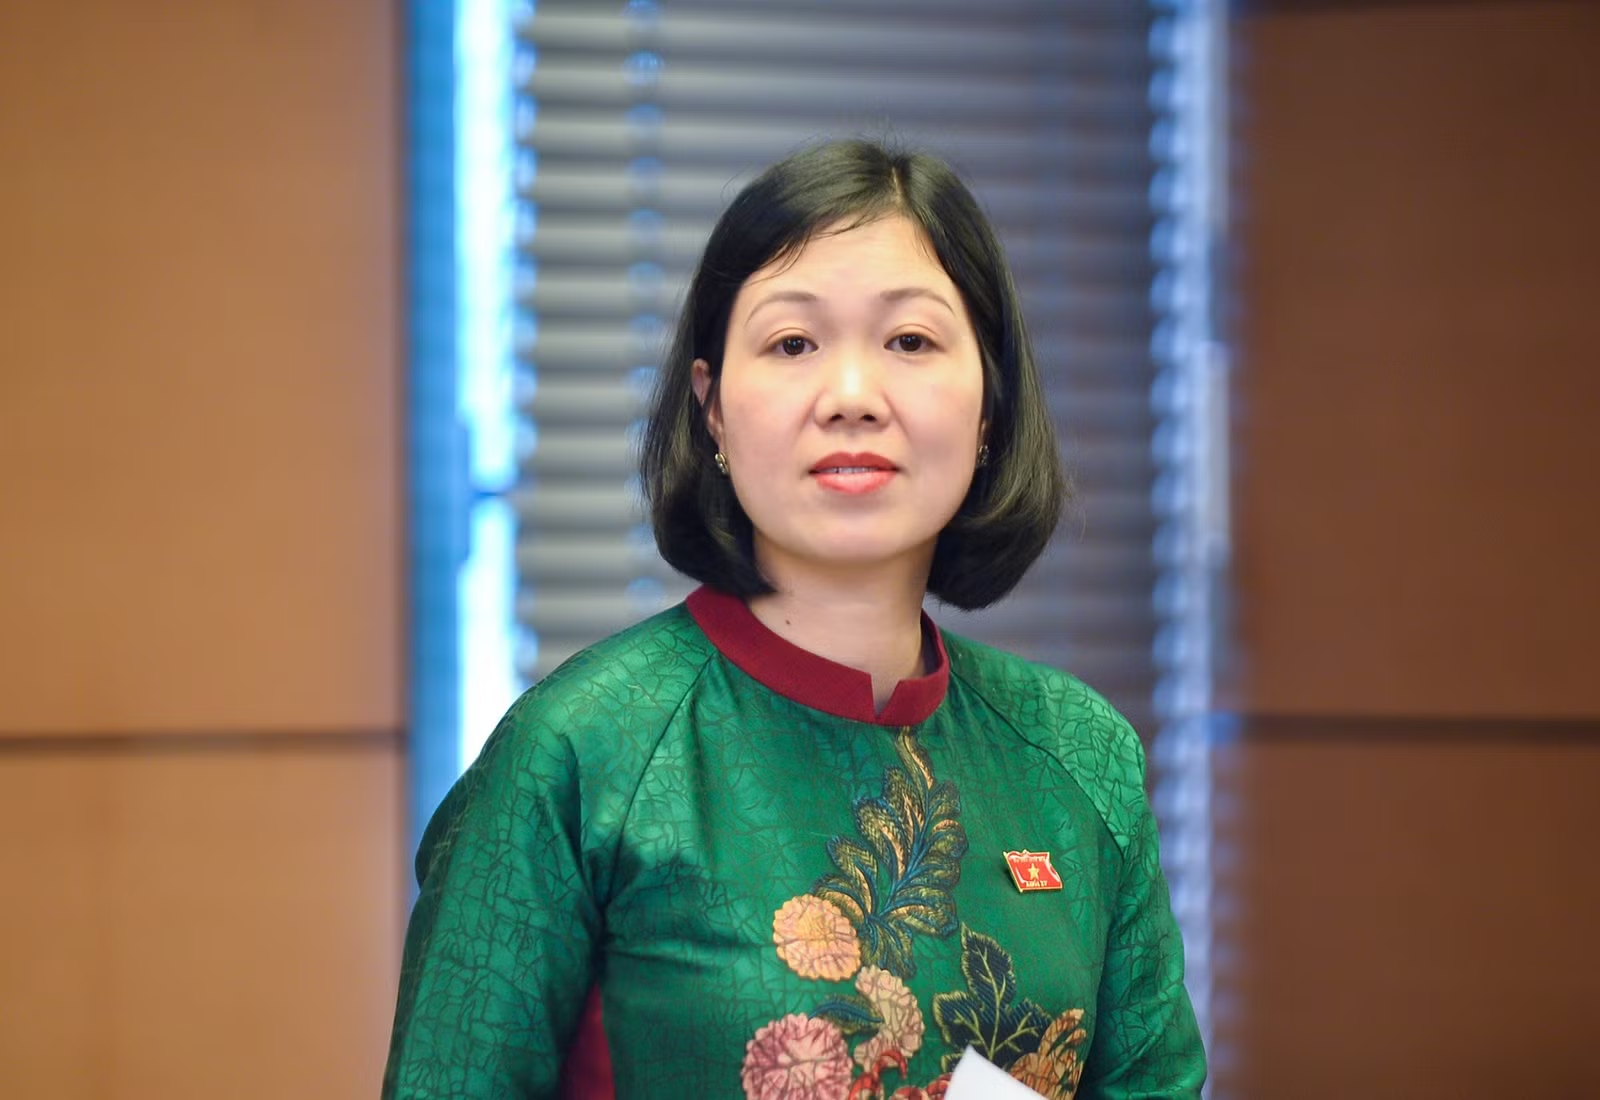
Tại phiên thảo luận ở tổ (Đoàn đại biểu Quốc hội tỉnh Lào Cai thuộc Tổ đại biểu số 5) chiều 17/6, đại biểu Quốc hội Nguyễn Thị Lan Anh (Lào Cai) khi tham gia ý kiến xây dựng Luật Thuế giá trị gia tăng (sửa đổi) đã nhấn mạnh: “Chỉ cấm hành vi đưa hối lộ mà không cấm hành vi nhận hối lộ, môi giới hối lộ là chưa đầy đủ”.

z5547862824449_ebfc56c42b891712502a699bcde0b3f3.jpg
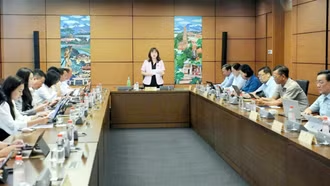
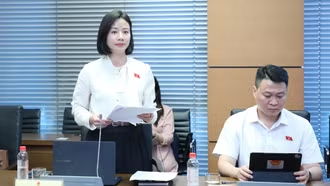
Đại biểu Nguyễn Thị Lan Anh trong phiên thảo luận ở tổ chiều 17/6.

Đại biểu Nguyễn Thị Lan Anh chỉ rõ, tại khoản 10 Điều 13 của Dự thảo Luật Thuế giá trị gia tăng (GTGT) về “Các hành vi bị nghiêm cấm” có nêu: “Đưa hối lộ hoặc thực hiện các hành vi khác liên quan đến hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng”. Như vậy, chỉ cấm hành vi đưa mà không cấm hành vi nhận, môi giới hối lộ là chưa đầy đủ, rất cần Ban soạn thảo bổ sung “hành vi nhận, môi giới hối lộ” vào điểm này. Cụ thể hơn, hành vi bị nghiêm cấm cần ghi đầy đủ là: “Đưa, nhận, môi giới hối lộ hoặc thực hiện các hành vi khác liên quan đến hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng”.

Cũng tại bài phát biểu này, đại biểu Nguyễn Thị Lan Anh đã bảy tỏ sự đồng thuận cao với các nội dung Luật Thuế GTGT (sửa đổi), điều luật được ban hành năm 1997, sửa đổi toàn diện năm 2008 và tiếp tục sửa đổi các năm 2013, 2015 và 2016.
202406171052309020_z5546341164117_953eebe241b52106f7ba0ad09b2517fd.jpg
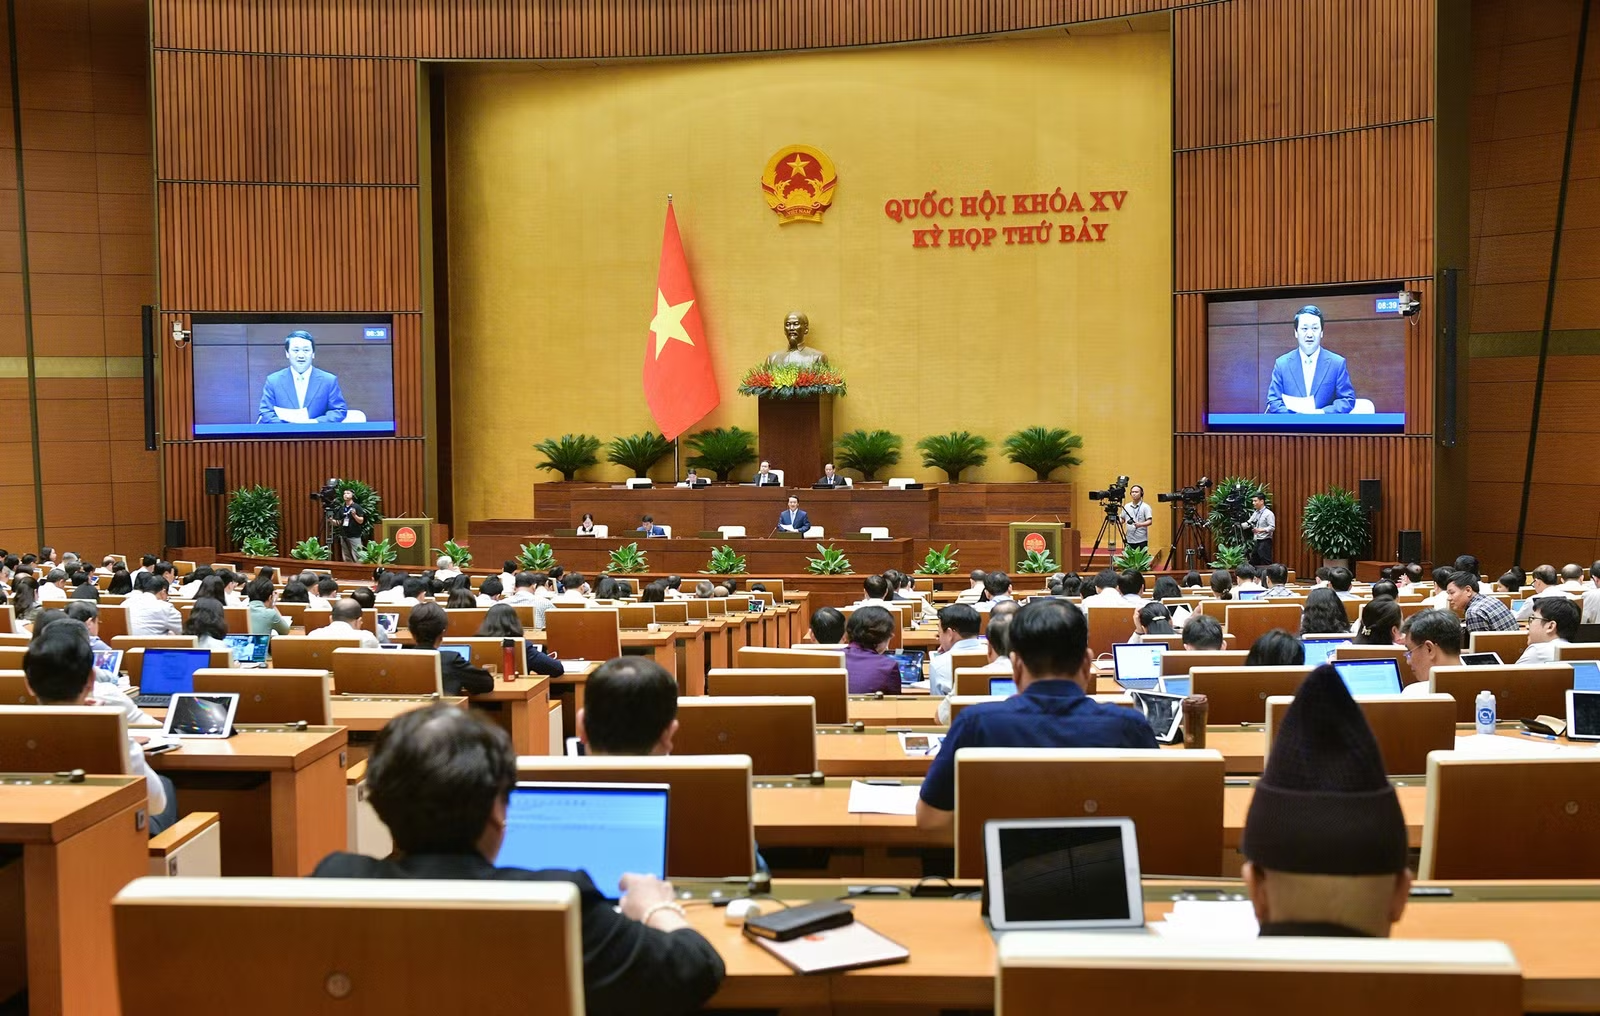
Trước đó, Đoàn đại biểu Quốc hội tỉnh đã tham gia Kỳ họp tại Hội trường Diên Hồng để nghe dự thảo các luật.

Giá trị của Luật Thuế GTGT năm 2008 làm giảm bớt thủ tục hành chính cho người nộp thuế và cơ quan thuế, góp phần cải thiện môi trường kinh doanh, nâng cao năng lực cạnh tranh quốc gia; tháo gỡ khó khăn và thúc đẩy sản xuất, kinh doanh phát triển; nâng cao hiệu quả quản lý nhà nước, góp phần tạo sự minh bạch trong các hoạt động kinh tế, chống gian lận trong hoàn thuế... Tuy nhiên, theo đại biểu Nguyễn Thị Lan Anh, đến nay, Luật cũng bộc lộ một số hạn chế, ảnh hưởng đến sự phát triển của nền kinh tế và việc ban hành dự án Luật Thuế GTGT (sửa đổi) là điều rất cần thiết.
202406171026357823_z5546272281821_f2f711afc52340823616a4a3874cfe41.jpg
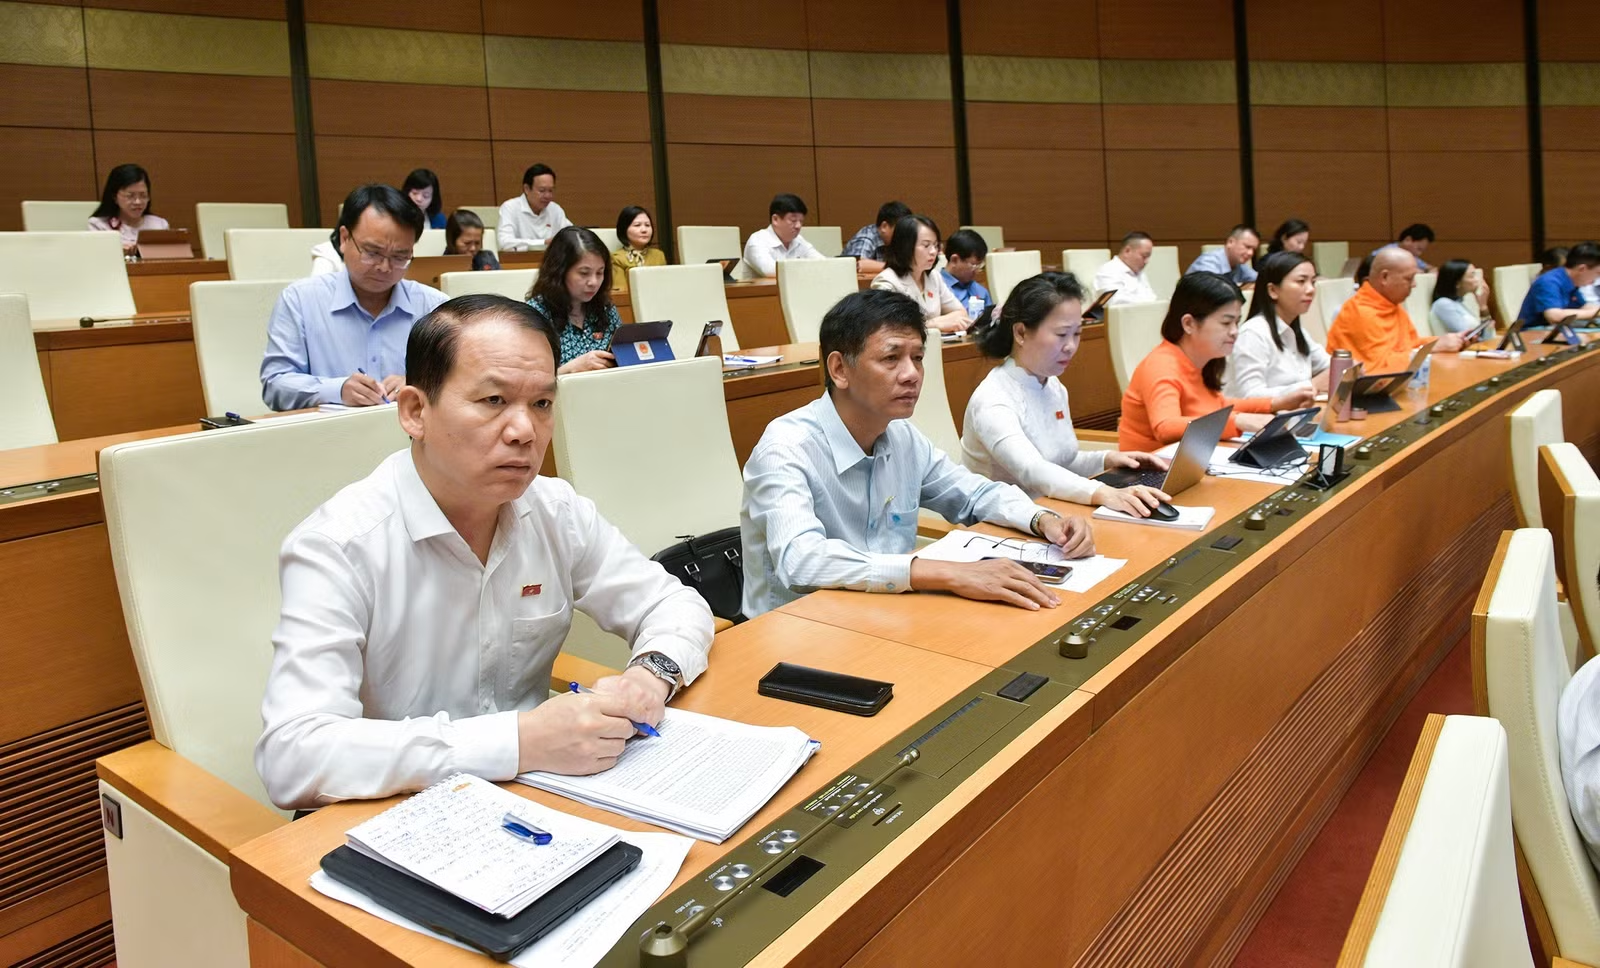
Việc xây dựng dự thảo Luật được Quốc hội chuẩn bị kỹ lưỡng trước khi xin ý kiến đại biểu ở các tổ thảo luận.

Tiếp tục tham gia các nội dung, đại biểu Nguyễn Thị Lan Anh cho rằng cần sửa đổi một số điểm để đảm bảo tính thống nhất, đồng bộ, minh bạch trong áp dụng Luật Thuế GTGT (sửa đổi) với hệ thống pháp luật. Dẫn chứng sự khác biệt, đại biểu Lan Anh chỉ rõ, tại điểm g khoản 9 Điều 5 của Dự thảo Luật Thuế GTGT quy định đối tượng không chịu thuế gồm: “Dịch vụ tài chính phái sinh bao gồm: hoán đổi lãi suất hợp đồng kỳ hạn, hợp đồng tương lai, quyền chọn mua bán ngoại tệ; dịch vụ tài chính phái sinh khác theo quy định của pháp luật”. Trong khi đó, tại khoản 32 Điều 4 Luật Các tổ chức tín dụng năm 2024 lại quy định “Sản phẩm phái sinh là công cụ tài chính được định giá theo biến động dự kiến về giá trị của một tài sản tài chính gốc như lãi suất, ngoại hối, tiền tệ hoặc tài sản tài chính khác”.
202406171026357667_z5546230256567_05c9243a6524cd9ed763ebe5858e8453.jpg
Cũng trong chiều 17/6, nội dung Chương trình mục tiêu Quốc gia phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi, giai đoạn 2021 - 2030 được Kỳ họp Quốc hội quan tâm đặc biệt.

Điều 2 của Dự thảo Luật Thuế GTGT ghi: “Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng”. Theo đại biểu Lan Anh, việc quy định như vậy đúng về hình thức nhưng chưa phản ánh được bản chất (khác với các sắc thuế khác). Bởi thuế GTGT là do bên mua chịu, còn bên bán nộp thuế thay vào ngân sách nhà nước, đây là vấn đề xuyên suốt, cần được quy định cụ thể hơn.

Ngoài ra, đại biểu Nguyễn Thị Lan Anh còn tham gia xây dựng Điều 3 về “Đối tượng chịu thuế”. Dự thảo nêu: “Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này”. Theo đại biểu, cần bỏ cụm từ “là đối tượng chịu thuế giá trị gia tăng”, bởi đối tượng chịu thuế là “Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam, trừ các đối tượng quy định tại Điều 5 của Luật này”. Đại biểu Nguyễn Thị Lan Anh cũng đề nghị sửa đổi nội dung khoản 26 Điều 5 của Dự thảo Luật Thuế GTGT.
Có thể bạn quan tâm

Tin cùng chuyên mục

Để kiến nghị sau giám sát vào thực tiễn

Để kiến nghị sau giám sát vào thực tiễn

Từ những phản ánh cụ thể của người dân về đất đai, thủ tục hành chính, giao thông, môi trường… đến cách Mặt trận Tổ quốc (MTTQ) theo dõi, đôn đốc việc giải quyết cho thấy, sau giám sát đang trở thành khâu quan trọng để đo hiệu quả hoạt động giám sát, phản biện xã hội.

Đoàn đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện 3 dự án luật

Đoàn đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện 3 dự án luật

Chiều 24/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, các đại biểu Quốc hội tỉnh Lào Cai tham gia thảo luận tại tổ 15 về 3 dự án luật liên quan đến phát triển công nghiệp văn hóa, an toàn thực phẩm và sửa đổi, bổ sung một số điều của Luật Sở hữu trí tuệ. Các ý kiến tập trung làm rõ trách nhiệm quản lý nhà nước, hoàn thiện cơ chế phân cấp, phân quyền, bảo đảm tính thống nhất và khả thi của các quy định.

Không để chính sách an toàn thực phẩm "nằm chờ" nghị định, thông tư

Không để chính sách an toàn thực phẩm "nằm chờ" nghị định, thông tư

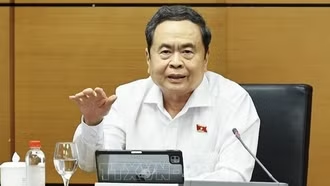
Chiều 24/10, thảo luận ở tổ về dự án Luật An toàn thực phẩm (sửa đổi), Chủ tịch Quốc hội Trần Thanh Mẫn nêu rõ, an toàn thực phẩm là câu chuyện của từng bữa ăn, từng gia đình, từng người dân, nhưng đồng thời cũng liên quan trực tiếp đến sức khỏe giống nòi và uy tín quốc gia.

Tổng Bí thư, Chủ tịch nước Tô Lâm kết thúc tốt đẹp chuyến thăm chính thức EU, Bỉ

Tổng Bí thư, Chủ tịch nước Tô Lâm kết thúc tốt đẹp chuyến thăm chính thức EU, Bỉ

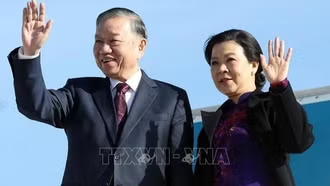
Theo đặc phái viên TTXVN, trưa 24/10 (giờ địa phương), Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam rời thủ đô Brussels, kết thúc tốt đẹp chuyến thăm chính thức Liên minh châu Âu (EU) và Vương quốc Bỉ, theo lời mời của Chủ tịch Hội đồng châu Âu Antonio Costa và Thủ tướng Vương quốc Bỉ Bart De Wever.

Đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện chính sách bảo vệ môi trường và tài nguyên biển, hải đảo

Đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện chính sách bảo vệ môi trường và tài nguyên biển, hải đảo

Sáng 24/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, các đại biểu Quốc hội tham gia thảo luận tại tổ về các dự án: Luật Tài nguyên, môi trường biển và hải đảo (sửa đổi); Luật sửa đổi, bổ sung một số điều của Luật Bảo vệ môi trường và Luật sửa đổi, bổ sung một số điều của Luật Đầu tư.

Đoàn đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện quy định về trưng mua, trưng dụng tài sản và xây dựng pháp luật

Đoàn đại biểu Quốc hội tỉnh Lào Cai góp ý hoàn thiện quy định về trưng mua, trưng dụng tài sản và xây dựng pháp luật

Sáng 23/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, các đại biểu Quốc hội thảo luận tại Tổ về dự án Luật Trưng mua, trưng dụng tài sản (sửa đổi); dự án Luật Văn bản quy phạm pháp luật và tình hình triển khai thực hiện Nghị quyết số 206/2025/QH15 của Quốc hội về cơ chế đặc biệt xử lý khó khăn, vướng mắc do quy định của pháp luật.

Cục Địa chất và Khoáng sản Việt Nam tổ chức tuyên truyền, phổ biến Luật Địa chất và khoáng sản tại tỉnh Lào Cai

Cục Địa chất và Khoáng sản Việt Nam tổ chức tuyên truyền, phổ biến Luật Địa chất và khoáng sản tại tỉnh Lào Cai

Sáng 23/10, Cục Địa chất và Khoáng sản Việt Nam phối hợp Sở Công Thương tỉnh Lào Cai tổ chức Hội nghị phổ biến những điểm mới của Luật Địa chất và khoáng sản, đồng thời hướng dẫn chuẩn hóa dữ liệu phục vụ điều phối vật liệu xây dựng thông thường cho các công trình, dự án quan trọng, trọng điểm quốc gia.

Chính phủ đề xuất áp mức thuế suất 0,2% đối với đất bỏ hoang

Chính phủ đề xuất áp mức thuế suất 0,2% đối với đất bỏ hoang

Chính phủ đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức. Đây là mức thuế suất cao nhất tại Luật Thuế sử dụng đất phi nông nghiệp hiện hành, tương đương với thuế suất đối với đất lấn chiếm và gấp bảy lần đất ở trong hạn mức.

fb yt zl tw