Suốt từ đầu tháng 4 tới nay, các ngân hàng thương mại liên tục giảm lãi suất huy động và lãi suất cho vay. Thế nhưng, dòng tiền chủ yếu gửi tiết kiệm trong khi nhu cầu vay vốn giảm khiến ngân hàng tồn kho tiền. Do đó, việc phải tăng khả năng hấp thụ vốn của doanh nghiệp và người dân thời điểm này cũng là 1 cách giúp ngân hàng “chữa bệnh” thừa tiền.
Khi ngân hàng tự “kê đơn thuốc”
Theo thống kê mới nhất của Ngân hàng Nhà nước (NHNN), tiền gửi tiết kiệm của dân cư đến cuối tháng 6 đạt 6,38 triệu tỷ đồng, tăng 8,82% so với cuối năm 2022. Như vậy, tiền gửi của dân cư tăng liên tiếp kể từ tháng 10 năm ngoái. So với tháng 5, tiền gửi của dân cư vào hệ thống ngân hàng tăng thêm 35.341 tỷ đồng. So với cuối năm 2022, số tiền gửi tiết kiệm vào ngân hàng đã tăng thêm hơn 429.000 tỷ đồng.
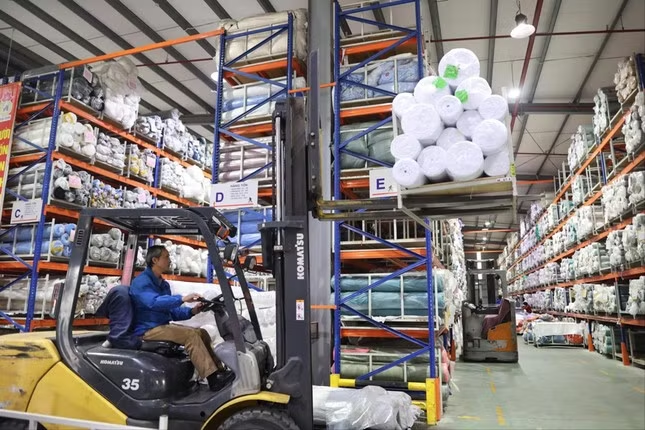
Chuyên gia đề nghị lãi suất giảm hơn nữa để hỗ trợ doanh nghiệp.
Thế nhưng trái ngược với dòng tiền người dân gửi vào ngân hàng liên tục tăng, dòng tiền cho vay của các ngân hàng lại chậm lại khiến tăng trưởng tín dụng thấp nhất 10 năm trở lại đây.
Mới đây, tại cuộc họp Chính phủ, Phó Thống đốc NHNN Đào Minh Tú phải thốt lên rằng, toàn hệ thống ngân hàng đang phải “chữa bệnh thừa tiền”.
Đại diện Ngân hàng BIDV chia sẻ, ngân hàng liên tục đưa ra các gói vay ưu đãi lãi suất thấp cho người dân và doanh nghiệp, nhưng tình hình không mấy khả quan. Cụ thể, gói 30.000 tỷ đồng cho nhà ở xã hội với chủ đầu tư và người mua nhà với lãi suất 8,2 - 7,7%/năm; gói 20.000 tỷ cho đối tượng nhà ở thương mại giá trị thấp với lãi suất cho vay 8,5%/năm đối với chủ đầu tư và từ 7,8%/năm đối với người mua nhà; nhiều gói tín dụng ngắn hạn, trung dài hạn với lãi suất ưu đãi từ 0,5 - 2%/năm với quy mô lên tới 253.000 tỷ đồng nhằm hỗ trợ các khách hàng phục hồi, duy trì, phát triển sản xuất kinh doanh.
Ngoài ra, BIDV quán triệt toàn hệ thống chủ động phân nhóm khách hàng để triển khai các giải pháp hỗ trợ phù hợp nhằm cung ứng vốn tín dụng kịp thời giúp các doanh nghiệp phục hồi, duy trì, phát triển hoạt động sản xuất kinh doanh trong bối cảnh và tình hình mới.
Còn đại diện Vietinbank cho rằng, ngân hàng tập trung rà soát chuẩn hóa quy trình cấp tín dụng theo từng phân khúc khách hàng, từ đó rút ngắn thời gian xử lý, tinh gọn thủ tục cấp tín dụng cho khách hàng là doanh nghiệp. Riêng với phân khúc khách hàng là doanh nghiệp vừa và nhỏ, ngân hàng rút ngắn 30% quy trình cấp tín dụng.
Đặc biệt, VietinBank triển khai các giải pháp tài trợ nhà phân phối trên cơ sở hợp tác với các doanh nghiệp chính ở các nhóm ngành hàng tiêu dùng nhanh, kinh doanh phân phối ô tô, thức ăn chăn nuôi…
Ông Nguyễn Vân, Phó Chủ tịch Hiệp hội doanh nghiệp công nghiệp hỗ trợ Hà Nội cho rằng, các ngân hàng cũng đã và đang có nhiều biện pháp hỗ trợ doanh nghiệp như giảm mặt bằng lãi suất, đưa ra các gói tín dụng ưu đãi kích cầu, thủ tục vay cũng nhanh chóng hơn nhờ đẩy mạnh số hoá... “Những hỗ trợ thiết thực kể trên, nhất là trong lúc doanh nghiệp đang gặp khó khăn vô cùng cần thiết, giúp doanh nghiệp có thêm nguồn lực để tiếp tục phục hồi, duy trì hoạt động đầu tư, tái thiết hệ thống sản xuất kinh doanh. Bởi nguồn vốn ví như máu, máu lưu thông tốt thì cơ thể mới thực sự khoẻ mạnh và phát triển. Doanh nghiệp cũng vậy, nguồn vốn có lưu thông tốt, hoạt động sản xuất kinh doanh của họ mới trơn tru, hiệu quả”, ông Vân nói.
Lãi suất vẫn cao, sao đòi chữa bệnh?
Trao đổi với PV Tiền Phong, ông Võ Đại Lược, nguyên Viện trưởng Viện Kinh tế cho rằng, tuy lãi giảm nhưng vẫn còn cao. Cụ thể, lãi suất vay tín chấp vẫn 13 - 16%/năm, vay thế chấp 7 - 9%/năm.
Theo ông Lược, hiện lạm phát mới khoảng 4% mà lãi vay cao hơn mức lạm phát, doanh nghiệp không kinh doanh được gì để có mức lợi nhuận trả ngân hàng.
“Tôi kiến nghị với cơ quản lý nhà nước, nếu lạm phát chỉ ở mức 4%, lãi vay chỉ khoảng 5 - 6%/năm. Với ngân hàng tư nhân không hạ lãi vay ngay được, 4 ngân hàng quốc doanh phải đi đầu vấn đề này. Theo đó, NHNN phải có giải pháp như cấp bù tín dụng để tiếp tục giảm mặt bằng lãi suất cho vay”, ông Lược nói.
Ông Lược cho biết thêm, hiện điều kiện cho doanh nghiệp và người dân vay vẫn còn khó. Các thủ tục “vay” vẫn là rào cản. Với điều kiện vay không thể hạ chuẩn bị lo nợ xấu gia tăng, nhưng các ngân hàng phải tiếp tục cắt giảm thủ tục vay hơn nữa.
Còn ông Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, hiện lãi suất trong xu hướng giảm nhưng không phải doanh nghiệp nào cũng đáp ứng đủ điều kiện vay ngân hàng bởi tài sản đảm bảo không đủ, kinh doanh thua lỗ, cơ cấu nợ, điều chỉnh trả nợ để được vay tiếp hoặc không quản lý được dòng tiền; do đó, ngân hàng không đủ cơ sở đảm bảo để cho vay tiếp.
“Kinh tế khó khăn, nguồn lực (doanh nghiệp) bị cạn kiệt dẫn tới việc các doanh nghiệp không đủ điều kiện để vay vốn. Trong khi đó, ngân hàng cũng không thể tự ý hạ tiêu chuẩn, giảm các quy định, điều kiện cho vay mà vẫn phải theo quy định của pháp luật nhằm đảm bảo quản trị rủi ro, an toàn hệ thống”, ông Hùng nói.
Theo đó, ông Hùng đề nghị các tổ chức tín dụng phải rà soát, đẩy mạnh cho vay các gói tín dụng, mở rộng các kênh bán hàng và kênh liên kết với đối tác; thiết kế các sản phẩm cho vay đặc thù phù hợp với đối tượng khách hàng, nhất là doanh nghiệp vừa và nhỏ theo từng nhóm ngành nghề để từ đó có các giải pháp đáp ứng yêu cầu khách hàng một cách linh hoạt. Đồng thời, ông Hùng cho rằng, các ngân hàng phải nghiên cứu áp dụng linh hoạt điều kiện tài sản đảm bảo cho từng nhóm đối tượng khách hàng, cho vay theo chuỗi cung ứng dựa trên uy tín và mức độ rủi ro của một doanh nghiệp. Ngân hàng phải giảm thiểu chi phí và thủ tục hành chính, đơn giản hóa các thủ tục cho vay, yêu cầu cung cấp các thông tin phù hợp với thực tế và có tư vấn, hướng dẫn chi tiết để các doanh nghiệp có thể nắm bắt và thực hiện được.
Theo báo cáo của NHNN, tính đến ngày 29/8, tín dụng nền kinh tế đạt khoảng 12,56 triệu tỷ đồng, tăng 5,33% so với cuối năm 2022, trong khi cùng kỳ năm ngoái tăng 9,87%. Lãi suất cho vay có xu hướng giảm. Hiện thanh khoản hệ thống tổ chức tín dụng dư thừa và còn rất nhiều dư địa để tăng trưởng tín dụng. Cụ thể, toàn hệ thống còn khoảng 9% để tăng trưởng tín dụng, tương đương 1 triệu tỷ đồng.