Quy định tính thuế giá trị gia tăng đối với hoạt động chuyển nhượng bất động sản

Bộ Tài chính vừa ban hành Thông tư số 13/2023/TT-BTC hướng dẫn thi hành Nghị định số 49/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 209/2013/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều theo Nghị định số 12/2015/NĐ-CP, Nghị định số 100/2016/NĐ-CP và Nghị định số 146/2017/NĐ-CP và sửa đổi bổ sung Thông tư số 80/2021/TT-BTC.
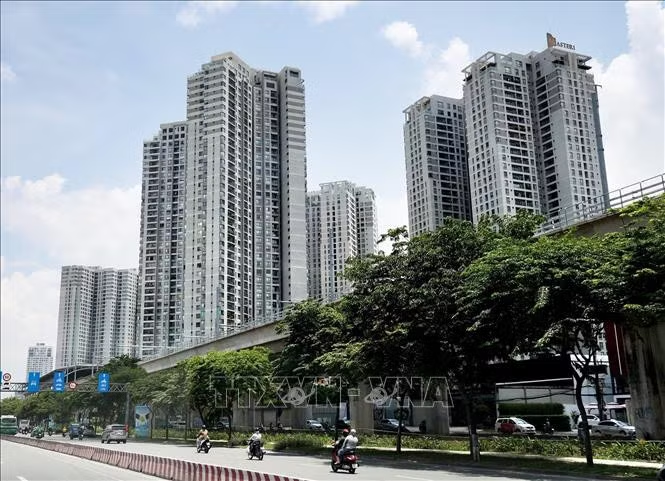
Các tòa chung cư cao tầng dọc theo Xa lộ Hà Nội, thành phố Thủ Đức.
Các tòa chung cư cao tầng dọc theo Xa lộ Hà Nội, thành phố Thủ Đức. 

Theo đó, Thông tư số 13 quy định chi tiết về giá đất được trừ để tính thuế giá trị gia tăng, đối với hoạt động chuyển nhượng bất động sản, giá tính thuế giá trị gia tăng là giá chuyển nhượng bất động sản trừ giá đất được trừ để tính thuế giá trị gia tăng.

Trường hợp được Nhà nước giao đất để đầu tư cơ sở hạ tầng xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng bao gồm tiền sử dụng đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền sử dụng đất và tiền bồi thường, giải phóng mặt bằng (nếu có).

Trường hợp đấu giá quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất trúng đấu giá.

Trường hợp thuê đất để xây dựng cơ sở hạ tầng, xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng là tiền thuê đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền thuê đất, thuê mặt nước và tiền bồi thường, giải phóng mặt bằng (nếu có).

Tiền bồi thường, giải phóng mặt bằng là số tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt, được trừ vào tiền sử dụng đất, tiền thuê đất phải nộp theo quy định pháp luật về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước.

Trường hợp cơ sở kinh doanh nhận chuyển nhượng quyền sử dụng đất của các tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng quyền sử dụng đất không bao gồm giá trị cơ sở hạ tầng.

Cơ sở kinh doanh được kê khai, khấu trừ thuế giá trị gia tăng đầu vào của cơ sở hạ tầng (nếu có). Trường hợp không xác định được giá đất tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.

Trường hợp cơ sở kinh doanh nhận chuyển nhượng bất động sản của các tổ chức, cá nhân đã xác định giá đất bao gồm cả giá trị cơ sở hạ tầng theo quy định tại điểm a khoản 3 Điều 4 Nghị định 209/2013/NĐ-CP (đã được sửa đổi, bổ sung tại khoản 3 Điều 3 Nghị định 12/2015/NĐ-CP) thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng không bao gồm cơ sở hạ tầng.

Trường hợp không tách được giá trị cơ sở hạ tầng tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.

Trường hợp cơ sở kinh doanh nhận góp vốn bằng quyền sử dụng đất của tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá ghi trong hợp đồng góp vốn. Trường hợp giá chuyển nhượng quyền sử dụng đất thấp hơn giá đất nhận góp vốn thì chỉ được trừ giá đất theo giá chuyển nhượng.

Trường hợp cơ sở kinh doanh bất động sản thực hiện theo hình thức xây dựng chuyển giao (BT) thanh toán bằng giá trị quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá tại thời điểm ký hợp đồng BT theo quy định của pháp luật; nếu tại thời điểm ký hợp đồng BT chưa xác định được giá thì giá đất được trừ là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quyết định để thanh toán công trình.

Trường hợp xây dựng, kinh doanh cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng hoặc cho thuê, giá tính thuế giá trị gia tăng là số tiền thu được theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng trừ giá đất được trừ tương ứng với tỷ lệ % số tiền thu được trên tổng giá trị hợp đồng.
Báo Tin tức

Có thể bạn quan tâm

Tin cùng chuyên mục

Lào Cai hoàn thành 200 công trình giao thông nông thôn

Lào Cai hoàn thành 200 công trình giao thông nông thôn

Theo báo cáo của 90/99 xã, phường, đến nay, toàn tỉnh Lào Cai có 787 công trình đường giao thông nông thôn, trong đó, 683 công trình đã được phê duyệt báo cáo kinh tế - kỹ thuật, 559 công trình khởi công, 200 công trình đã hoàn thành.

Hội đàm công tác giữa Đoàn đại biểu kinh tế thương mại tỉnh Lào Cai (Việt Nam) và tỉnh Vân Nam (Trung Quốc)

Hội đàm công tác giữa Đoàn đại biểu kinh tế thương mại tỉnh Lào Cai (Việt Nam) và tỉnh Vân Nam (Trung Quốc)

Chiều 8/11, tại huyện Hà Khẩu, châu Hồng Hà, tỉnh Vân Nam (Trung Quốc), Đoàn đại biểu kinh tế, thương mại tỉnh Lào Cai (Việt Nam) và tỉnh Vân Nam tổ chức hội đàm nhằm đánh giá kết quả hợp tác, trao đổi những khó khăn, vướng mắc và đề xuất giải pháp thúc đẩy quan hệ hợp tác kinh tế, thương mại giữa hai địa phương.

Gạo thơm trên non cao

Gạo thơm trên non cao

Đến Bản Pho, tôi khá bất ngờ về cách canh tác lúa nương khá giống với trồng ngô: cuốc hố, tra hạt trực tiếp xuống đất, lớn lên nhờ nước trời. Trên những triền đất dốc, mỗi năm người dân chỉ làm một vụ lúa. Cách canh tác ấy vẫn được duy trì bởi sự phù hợp với điều kiện sản xuất và hương vị của hạt gạo đã quen thuộc trong nhiều gia đình ở xã Bát Xát.

Khe Tối đã sáng

Khe Tối đã sáng

Cuối thu, nắng vàng như mật ong trải xuống những triền rừng quế xanh thẫm. Gió mang theo hương quế thơm nồng bay xa, quyện vào hơi đất ẩm của buổi sớm. Chúng tôi theo anh Hà Văn Ngọt - Bí thư Chi bộ thôn Kiên Lao, xã Quy Mông ngược lên khu Khe Tối - Khe Ba. Tuyến đường bê tông uốn lượn dưới tán rừng, thấp thoáng những ngôi nhà khang trang. Đâu đó, tiếng cười nói của người bóc quế vọng lại giữa đại ngàn. Khe Tối - cái tên từng gắn với đói nghèo, tối tăm và lạc hậu giờ đây đã bừng sáng.

Trên 3,3 tỷ đồng doanh thu bán hàng trực tiếp tại Không gian trưng bày, quảng bá sản phẩm nông nghiệp tỉnh Lào Cai

Trên 3,3 tỷ đồng doanh thu bán hàng trực tiếp tại Không gian trưng bày, quảng bá sản phẩm nông nghiệp tỉnh Lào Cai

Từ ngày 2 đến 6/11, Không gian trưng bày, quảng bá sản phẩm nông nghiệp tỉnh Lào Cai năm 2026 đã diễn ra tại Quảng trường Trung tâm hội nghị phường Lào Cai. Đây là hoạt động bên lề Hội nghị Xúc tiến đầu tư, thương mại lĩnh vực nông nghiệp tỉnh Lào Cai năm 2026, thu hút 68 đơn vị, doanh nghiệp tham gia.

Chăn nuôi bền vững bắt đầu từ an toàn sinh học

Chăn nuôi bền vững bắt đầu từ an toàn sinh học

Dịch tả lợn châu Phi tiếp tục gây sức ép lên ngành chăn nuôi Lào Cai, khiến hàng trăm hộ dân chịu thiệt hại, nhiều gia đình dè dặt trước quyết định tái đàn. Thực tế ấy đặt ra yêu cầu cấp thiết phải thay đổi phương thức sản xuất, từ chăn nuôi theo kinh nghiệm sang chủ động kiểm soát dịch bệnh, coi an toàn sinh học là điều kiện tiên quyết. Phát triển chăn nuôi bền vững không còn là lựa chọn mà đã trở thành yêu cầu sống còn để bảo vệ sinh kế người dân.

Gỡ khó, tăng tốc các dự án nhà ở xã hội tại Lào Cai

Gỡ khó, tăng tốc các dự án nhà ở xã hội tại Lào Cai

Trước yêu cầu hoàn thành 820 căn nhà ở xã hội trong năm 2026, Lào Cai đang tập trung tháo gỡ những điểm nghẽn về thủ tục, mặt bằng, vật liệu và nhân công, đồng thời yêu cầu các chủ đầu tư chủ động huy động nguồn lực, tăng tốc thi công các công trình. 

Cận cảnh thi công kéo cáp dây văng cầu biên giới qua sông Hồng

Cận cảnh thi công kéo cáp dây văng cầu biên giới qua sông Hồng

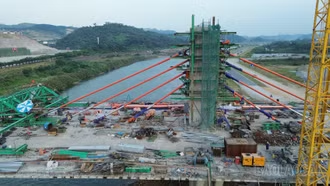
Cùng với việc đẩy nhanh thi công các đốt dầm, đơn vị thi công cầu đường bộ bắc qua sông Hồng, kết nối khu vực biên giới Bát Xát (Lào Cai, Việt Nam) với Bá Sái (Vân Nam, Trung Quốc) đang khẩn trương kéo cáp dây văng. Đây là hạng mục quan trọng, quyết định tiến độ chung của công trình, nhất là mốc hợp long nhịp chính qua sông Hồng.
fb yt zl tw