Ủy ban Cạnh tranh Quốc gia (Bộ Công Thương) vừa phát đi cảnh báo người tiêu dùng trước sự gia tăng các chiêu thức biến phí tập luyện thành khoản vay tín dụng ngầm tại các phòng tập gym.
Cụ thể, thời gian gần đây Uỷ ban Cạnh tranh Quốc gia đã nhận được một số phản ánh của người tiêu dùng liên quan đến việc nhân viên tại các phòng tập thể dục, thể hình (gym) tư vấn sai lệch dẫn đến người tiêu dùng ký kết các hợp đồng tín dụng. Thông qua các phản ánh của người tiêu dùng, có thể nhận diện một số thủ đoạn phổ biến mà nhân viên phòng tập sử dụng nhằm khiến người tiêu dùng ký vào hợp đồng vay tín dụng mà không nắm rõ bản chất của giao dịch.
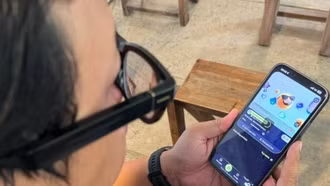
Theo đó, người tiêu dùng sẽ được các đối tượng hướng dẫn cài đặt ứng dụng tài chính nhưng được giải thích mập mờ rằng đây chỉ là bước kỹ thuật để khởi tạo gói tập, thanh toán linh hoạt, hỗ trợ tài chính từ đối tác phòng tập hoặc đứng tên để giữ ưu đãi. Điều này gây hiểu lầm rằng đây là hình thức thanh toán nội bộ của phòng tập gym nhưng thực chất, ứng dụng chính là nền tảng vay tiền, người tiêu dùng phát sinh nợ mà không hề biết trước, các ứng dụng này thường yêu cầu quyền truy cập dữ liệu cá nhân, làm tăng nguy cơ rò rỉ thông tin.
Trong quá trình ký kết, người tiêu dùng chỉ được cung cấp và giải thích hợp đồng dịch vụ tập luyện. Đối với hợp đồng vay với tổ chức tín dụng hoặc ứng dụng tài chính, việc ký kết thường được thực hiện gián tiếp thông qua thiết bị của nhân viên, thao tác nhanh trên ứng dụng.
Việc này rất khó kiểm tra toàn bộ điều khoản của hợp đồng, ngay cả khi nhân viên đưa ra hợp đồng cho vay nhưng lại nói là hợp đồng trả góp; hỗ trợ tài chính; trả dần hàng tháng hay trả góp không lãi suất khiến người tiêu dùng hiểu nhầm đây chỉ là phương thức thanh toán phí dịch vụ, không phải hợp đồng cho vay.
Sau khi tư vấn hoặc kết thúc buổi tập thử, nhân viên phòng tập thường sử dụng các thông điệp mang tính thúc ép như ưu đãi chỉ áp dụng trong hôm nay; số lượng đăng ký có hạn; giảm giá đặc biệt cho 10 khách đầu tiên nhằm tạo áp lực tâm lý khiến người tiêu dùng đưa ra quyết định ngay lập tức. Trong bối cảnh đó, người tiêu dùng không có đủ thời gian để kiểm tra kỹ nội dung hợp đồng, làm rõ bản chất các khoản thanh toán hoặc tham vấn ý kiến chuyên môn, dẫn đến việc ký kết hợp đồng trong tình trạng thiếu thông tin và không hoàn toàn tự nguyện.
Nhằm đánh lạc hướng người tiêu dùng, khi ký kết hợp đồng, nhân viên phòng tập thường trao đổi tại những khu vực đông người thiếu không gian riêng tư; liên tục đặt câu hỏi trong quá trình thao tác hoặc sử dụng thuật ngữ mập mờ không rõ ràng khiến người tiêu dùng bị phân tán và không tập trung vào nội dung hợp đồng, bỏ qua các điều khoản ràng buộc quan trọng, khiến người tiêu dùng dễ chấp thuận các điều khoản bất lợi mà không nhận thức đầy đủ quyền và nghĩa vụ của mình, tiềm ẩn nguy cơ phát sinh tranh chấp và thiệt hại về tài chính. Đồng thời, đây cũng là biểu hiện của việc cung cấp thông tin không minh bạch, xâm phạm quyền lợi hợp pháp của người tiêu dùng.
Theo đó, người tiêu dùng cần xác định rõ giao dịch, có phải khoản vay tín dụng hay không. Không cài đặt hoặc đăng ký ứng dụng khi chưa được cung cấp đầy đủ thông tin về mục đích sử dụng, hình thức thanh toán, khả năng phát sinh khoản vay hoặc lãi suất và các nghĩa vụ tài chính liên quan. Cùng đó, không cho phép ứng dụng truy cập danh bạ, tin nhắn, hình ảnh, vị trí, tài khoản ngân hàng hoặc các dữ liệu cá nhân khi chưa hiểu rõ mục đích và phạm vi sử dụng. Việc cung cấp tùy tiện những thông tin này có thể dẫn đến tình trạng rò rỉ dữ liệu, bị lợi dụng để đăng ký khoản vay không mong muốn hoặc mở rộng hạn mức tín dụng.
Ngoài ra, người tiêu dùng cần dành thời gian xem xét đầy đủ các điều khoản, đặc biệt các mục liên quan đến hình thức thanh toán, lãi suất, phí phạt, phí hủy hợp đồng trước thời hạn, thời hạn trả góp và nghĩa vụ đi kèm. Nếu hợp đồng bị che giấu, giải thích mập mờ hoặc không được cung cấp bản sao để kiểm tra, tuyệt đối không tiến hành ký.
Trường hợp không hiểu rõ điều khoản trong hợp đồng, người tiêu dùng cần yêu cầu nhân viên giải thích cụ thể, rõ ràng từng nội dung hoặc tạm dừng giao dịch để tìm hiểu thêm về điều khoản của hợp đồng trước khi ký kết, tránh việc vô tình chấp thuận các nghĩa vụ tài chính bất lợi hoặc phát sinh khoản vay tín dụng ngoài ý muốn.
Uỷ ban Cạnh tranh Quốc gia cũng lưu ý: Trong trường hợp nhận thấy thông tin không rõ ràng người tiêu dùng cần ghi âm cuộc trao đổi, chụp ảnh màn hình ứng dụng, giá dịch vụ, bảng tư vấn, những bằng chứng này rất quan trọng khi phát sinh tranh chấp hoặc khiếu nại. Đồng thời nên tìm hiểu trước về các phòng tập gym uy tín, chất lượng, đánh giá của người tiêu dùng khác, các cơ sở minh bạch thường công khai rõ ràng phương thức thanh toán, chương trình khuyến mại, ngày áp dụng và không ép buộc người tiêu dùng sử dụng dịch vụ tài chính của bên thứ ba.
Khi người tiêu dùng phát hiện mình đã ký hợp đồng mà không được biết trước, cần liên hệ ngay với tổ chức cho vay và yêu cầu cung cấp đầy đủ hồ sơ và làm rõ điều kiện hủy bỏ hợp đồng, mức phí hủy bỏ trước hạn, nghĩa vụ thanh toán pháp sinh và đề nghị hủy bỏ hợp đồng. Đồng thời, người tiêu dùng cần khiếu nại phòng tập về hành vi tư vấn sai lệch, cung cấp thông tin không đầy đủ hoặc gây nhầm lẫn, kèm theo các tài liệu, chứng cứ đã lưu giữ.
Người tiêu dùng có thể gửi đơn thư phản ánh đến cơ quan nhà nước trong lĩnh vực tài chính, ngân hàng hoặc Sở Công Thương tại địa phương để được tiếp nhận giải quyết theo quy định của pháp luật. Ngoài ra, người tiêu dùng cũng có thể truy cập website www.bvntd.gov.vn hoặc liên hệ trực tiếp Tổng đài tư vấn, hỗ trợ bảo vệ người tiêu dùng 1800.6838 - kênh tiếp nhận, giải đáp miễn phí các phản ánh, khiếu nại, kiến nghị của người tiêu dùng trên phạm vi toàn quốc để được tư vấn, hỗ trợ kịp thời.
Theo quy định pháp luật, người tiêu dùng có quyền được cung cấp đầy đủ, chính xác, minh bạch thông tin về sản phẩm, hàng hóa, dịch vụ trước khi giao dịch. Người tiêu dùng cũng được lựa chọn sản phẩm, hàng hóa, dịch vụ theo nhu cầu, điều kiện của mình không bị ép buộc giao kết hợp đồng, yêu cầu dừng cung cấp dịch vụ khi chứng minh được hành vi gian dối. Mọi hành vi dụ dỗ, gây nhầm lẫn, lợi dụng sự thiếu hiểu biết để ký hợp đồng vay đều là vi phạm.