Trong Công văn Tổng cục Thuế hướng dẫn doanh nghiệp về chính sách miễn, giảm, gia hạn tiền thuế như: thuế thu nhập doanh nghiệp, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế sử dụng đất phi nông nghiệp cho người dân, doanh nghiệp bị thiệt hại sau bão lũ. Công văn nêu rõ: doanh nghiệp chịu ảnh hưởng thiên tai được gia hạn từ 1- 2 năm tiền nộp thuế, tùy từng trường hợp bị ảnh hưởng của bão, lũ. Doanh nghiệp được khấu trừ thuế giá trị gia tăng đầu vào của hàng hóa dùng cho sản xuất, kinh doanh. Doanh nghiệp bị ảnh hưởng bởi thiên tai cũng được giảm tối đa 30% số thuế tiêu thụ đặc biệt trong năm xảy ra thiệt hại. Tổng cục Thuế yêu cầu cục thuế địa phương hướng dẫn cá nhân, tổ chức, doanh nghiệp thực hiện chính sách gia hạn, miễn, giảm thuế.
“Chính sách về thuế và tài chính đặc biệt quan trọng đối với doanh nghiệp gặp khó khăn bởi bão lũ. Bởi vì khi doanh nghiệp hoạt động kinh doanh bị ngưng trệ, thiệt hại lớn thì chắc chắn gặp khó khăn về nguồn tiền, vì không có hàng, hoặc có hàng nhưng không bán được và nguồn tiền vào rất khó, nên những giải pháp của nhà nước như: giãn, hoãn các khoản thuế và các nghĩa vụ tài chính là hết sức quan trọng. Việc Tổng cục thuế có công văn chỉ đạo 26 cục thuế các địa phương hướng dẫn doanh nghiệp trong việc tận dụng các chính sách ưu đãi thuế để giảm gánh nặng, giảm nghĩa vụ thuế là rất hữu ích, kịp thời đối với doanh nghiệp. Cho nên phải làm sao hướng dẫn doanh nghiệp thực hiện những thủ tục ưu đãi một cách thuận lợi, nhanh chóng”, ông Đậu Anh Tuấn, Phó Tổng thư ký Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) nêu ý kiến.
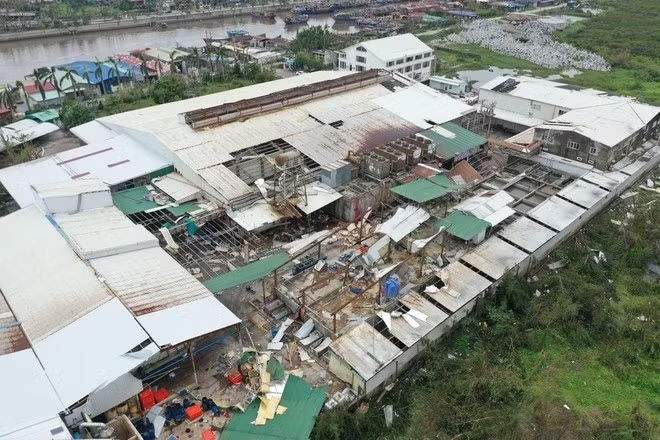
Theo hướng dẫn của Tổng cục thuế, để được hưởng các chính sách ưu đãi thuế do bão lũ gây ra thì người nộp thuế cần có văn bản đề nghị, kèm theo hồ sơ chứng minh thiệt hại vật chất, cơ quan thuế sẽ xem xét hồ sơ và giải quyết nhanh chóng trong vòng 10 ngày làm việc. Với những tổ chức và doanh nghiệp tài trợ, ủng hộ vật chất cho việc khắc phục hậu quả thiên tai thì cũng được tính khoản ủng hộ này vào ch phí hợp lệ để có thể khấu trừ thuế thu nhập doanh nghiệp. Căn cứ Điều 9 Luật Thuế thu nhập doanh nghiệp và các văn bản hướng dẫn thi hành, doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với các khoản chi sau nếu đáp ứng các điều kiện tại khoản 1 Điều 9 Luật thuế thu nhập doanh nghiệp. Theo đó, phần giá trị tổn thất do thiên tai, dịch bệnh và trường hợp bất khả kháng khác không được bồi thường được xác định bằng tổng giá trị tổn thất trừ phần giá trị doanh nghiệp bảo hiểm hoặc tổ chức, cá nhân khác phải bồi thường theo quy định của pháp luật.
“Nếu người nộp thuế có thiệt hại vật chất thì sẽ được khấu trừ toàn bộ thuế giá trị đầu vào cũng như được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu như những khoản chi này không được bảo hiểm bồi thường. Ngoài ra, một số sắc thuế khác như: thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế sử dụng đất phi nông nghiệp cũng có những quy định liên quan tới miễn giảm thuế cho người nộp thuế khi gặp những thiệt hại vật chất do thiên tai”, bà Phạm Thị Minh Hiền, Phó Vụ trưởng Vụ Chính sách thuế, Tổng cục thuế cho biết.
Theo Tổng cục thuế, hồ sơ xác định khoản tài trợ cho việc khắc phục hậu quả thiên tai gồm: Biên bản xác nhận khoản tài trợ có chữ ký của người đại diện doanh nghiệp là nhà tài trợ, đại diện của tổ chức bị thiệt hại do thiên tai (hoặc cơ quan, tổ chức có chức năng huy động tài trợ) là đơn vị nhận tài trợ; Hóa đơn, chứng từ mua hàng hóa (nếu tài trợ bằng hiện vật) hoặc chứng từ chi tiền (nếu tài trợ bằng tiền). Doanh nghiệp được tính vào chi phí được trừ đối với các khoản chi theo các điều kiện và các khoản chi này phải đáp ứng các điều kiện theo quy định của pháp luật.
Luật sư Nguyễn Hoài Thanh, Công ty Luật Sao Việt trích dẫn, theo quy định tại Thông tư 96 năm 2015 quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Đồng thời, khoản 3 điều 12 Nghị định 78/2021 cũng có quy định: khoản đóng góp, tài trợ, hỗ trợ tự nguyện của các tổ chức, doanh nghiệp cho quỹ phòng, chống thiên tai được tính vào chi phí được trừ khi các định thu nhập chịu thuế thu nhập doanh nghiệp.
“Tiền từ thiện mà doanh nghiệp đóng góp để ủng hộ đồng bào đang chịu thiệt hại của thiên tai, bão lũ sẽ được khấu trừ khi tính thuế, khi đáp ứng các yêu cầu sau đây: Một là khoản tiền ủng hộ từ thiện trên tinh thần tự nguyện; Hai là, khoản tiền đó phải đáp ứng các điều kiện về khoản chi được khấu trừ thuế bao gồm: là khoản chi thực tế phát sinh, khoản chi có đủ hoá đơn chứng từ hợp pháp theo quy định của pháp luật, khoản chi nếu có hoá đơn mua hàng hoá dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên, giá đã bao gồm thuế giá trị gia tăng, khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt; Ba là: khoản tiền khoản tài trợ cho việc khắc phục hậu quả thiên tai, từ thiện phải đúng đối tượng, hoặc phải có người xác định khoản tài trợ cho việc khắc phục thiên tai. Như vậy, không phải tất cả các khoản tiền chi từ thiện ủng hộ đồng bào bị bão lụt thiên tai đều sẽ được trừ khi xác định thuế thu nhập doanh nghiệp. Nếu doanh nghiệp chi từ thiện ủng hộ tự phát không thông qua các cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật hoặc không có đủ điều kiện về hồ sơ chứng từ thì sẽ không được tính là chi phí hợp lý, không được trừ khi tính thuế thu nhập doanh nghiệp”, luật sư Nguyễn Hoài Thanh thông tin.
Tổng cục Thuế yêu cầu các cục thuế: Quảng Ninh, Hải Phòng, Thái Bình, Nam Định, Hòa Bình, Lào Cai, Yên Bái, Sơn La, Lai Châu, Điện Biên, Hà Giang, Cao Bằng, Bắc Kạn, Thái Nguyên, Tuyên Quang, Phú Thọ, Vĩnh Phúc, Lạng Sơn, Bắc Giang, Bắc Ninh, Hải Dương, Hà Nội, Hưng Yên, Hà Nam, Ninh Bình, Thanh Hóa hướng dẫn các giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị tổn thất do bão số 3 và mưa lũ sau bão, thực hiện các quy định về pháp luật về miễn, giảm, gia hạn thuế.
Đáng chú ý, hồ sơ đối với tài sản, hàng hóa bị tổn thất do thiên tai, dịch bệnh, hỏa hoạn được tính vào chi phí được trừ như sau: Biên bản kiểm kê giá trị tài sản, hàng hóa bị tổn thất do doanh nghiệp lập. Biên bản kiểm kê giá trị tài sản, hàng hóa tổn thất phải xác định rõ giá trị tài sản, hàng hóa bị tổn thất, nguyên nhân tổn thất, trách nhiệm của tổ chức, cá nhân về những tổn thất; chủng loại, số lượng, giá trị tài sản, hàng hóa có thể thu hồi được (nếu có); bảng kê xuất nhập tồn hàng hóa bị tổn thất có xác nhận do đại diện hợp pháp của doanh nghiệp ký và chịu trách nhiệm trước pháp luật.