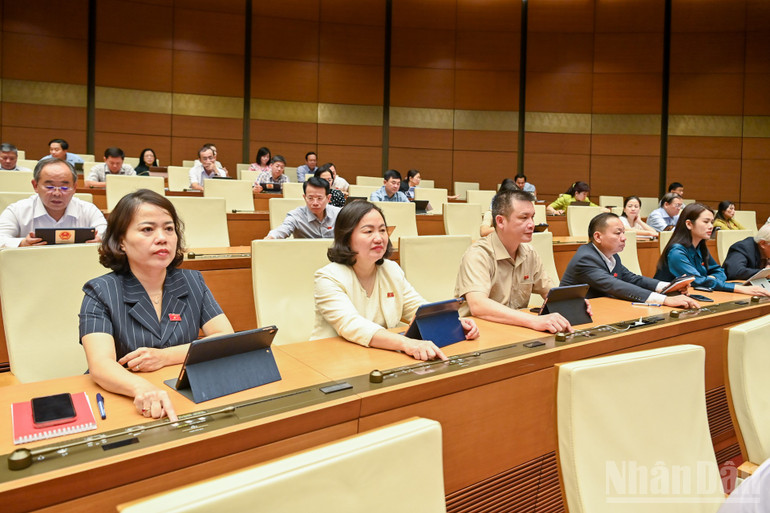
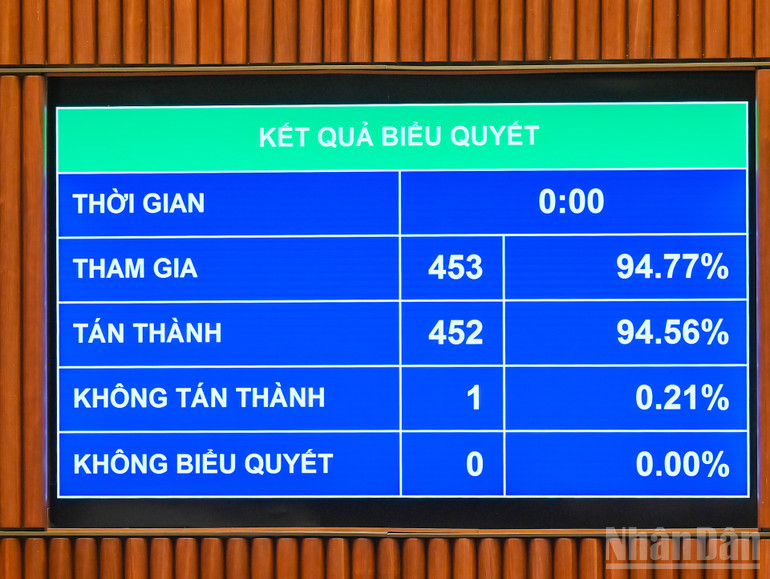
Sáng 14/6, tại , với 452/453 đại biểu có mặt biểu quyết tán thành, Quốc hội đã thông qua Luật Thuế thu nhập doanh nghiệp (sửa đổi).
Điều 12 của Luật này quy định về nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp, trong đó có báo chí (bao gồm cả quảng cáo trên báo) theo quy định của Luật Báo chí. Mức thuế suất ưu đãi với thu nhập của cơ quan báo chí được quy định là 10%.
Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật trước khi Quốc hội biểu quyết, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết, đối với các khoản tài trợ trong lĩnh vực phát triển , đổi mới sáng tạo và chuyển đổi số, dự thảo Luật đã quy định cho miễn thuế để triển khai thực hiện
Riêng đối với trường hợp khoản tài trợ nhận được giữa các bên có quan hệ liên kết thì có rủi ro bị lợi dụng để thực hiện chuyển lợi nhuận, chuyển giá, làm giảm nghĩa vụ thuế, đặc biệt là khi các khoản chi cho phát triển khoa học, công nghệ, chuyển đổi số... thường rất lớn, phạm vi rộng và việc định giá theo thị trường là khó khả thi.
Vì vậy, tiếp thu ý kiến đại biểu Quốc hội, dự thảo Luật đã được chỉnh lý theo hướng quy định việc miễn thuế đối với các khoản tài trợ trong lĩnh vực này, song có loại trừ trường hợp khoản tài trợ là nhận được từ doanh nghiệp có quan hệ liên kết.
Về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế, có ý kiến cho rằng, nên quy định doanh nghiệp được phép khấu trừ 200% chi phí thực tế cho hoạt động nghiên cứu và phát triển, bao gồm cả chi phí thử nghiệm và triển khai công nghệ mới khi tính thu nhập chịu thuế.
Ông Mãi nêu rõ, dự thảo Luật đã quy định cho phép doanh nghiệp được trừ khi xác định thu nhập chịu thuế khoản chi phí bổ sung áp dụng cho hoạt động nghiên cứu và phát triển của doanh nghiệp tính theo tỷ lệ phần trăm trên chi phí thực tế và giao Chính phủ quy định chi tiết về mức chi được trừ bổ sung, điều kiện và phạm vi áp dụng…
Dự thảo Luật không quy định mức chi cũng như các nội dung chi cụ thể để bảo đảm linh hoạt cho Chính phủ trong xây dựng chính sách và tổ chức thực hiện, phù hợp với tình hình thực tiễn và khả năng ngân sách trong từng thời kỳ.
Về thuế suất ưu đãi (15%, 17%), theo Chủ nhiệm Ủy ban Kinh tế và Tài chính, dự thảo Luật quy định không áp dụng đối với doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất ưu đãi là để bảo đảm tính chặt chẽ, tránh tình trạng doanh nghiệp lợi dụng chính sách, chia, tách doanh nghiệp để được hưởng ưu đãi thuế.
Các doanh nghiệp vừa và nhỏ trong trường hợp có quan hệ liên kết với doanh nghiệp lớn thì về bản chất không phải là các doanh nghiệp vừa và nhỏ thông thường. Ngoài ra, Nghị quyết số 198/NQ-QH15 đã quy định các ưu đãi, hỗ trợ riêng với mức ưu đãi cao hơn cho các doanh nghiệp vừa và nhỏ, doanh nghiệp khởi nghiệp, doanh nghiệp công nghệ cao.
Mặt khác, dự thảo Luật quy định việc áp dụng thuế suất ưu đãi dựa trên tiêu chí doanh thu là để phù hợp với thực tiễn, tạo thuận lợi cho quá trình thực hiện và về cơ bản, không mâu thuẫn với quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Về các ưu đãi thuế thu nhập doanh nghiệp, để bảo đảm tính rõ ràng, cụ thể, tránh các vướng mắc trong quá trình thực hiện, dự thảo Luật đã bổ sung quy định trong cùng một thời gian, nếu doanh nghiệp được hưởng nhiều mức ưu đãi thuế khác nhau đối với cùng một khoản thu nhập thì doanh nghiệp được lựa chọn áp dụng mức ưu đãi thuế có lợi nhất.
Trường hợp doanh nghiệp không đáp ứng điều kiện ưu đãi thuế thì cơ quan có thẩm quyền thực hiện truy thu thuế và xử phạt vi phạm theo quy định của pháp luật, đồng thời giao Chính phủ quy định chi tiết để có căn cứ pháp lý cho thực hiện.
Luật Thuế thu nhập doanh nghiệp (sửa đổi) có hiệu lực thi hành từ ngày 1/10/2025 và áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2025.