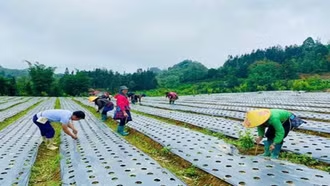
Hộ nông dân xã Thanh Nguyên, huyện Thanh Liêm (Hà Nam) sản xuất đồ gỗ. Ảnh: NGUYỄN TUÂN
Theo Tổng cục Thuế, một trong những nội dung quan trọng của đề án mở rộng cơ sở thuế là việc xem xét, nghiên cứu quản lý thuế khu vực kinh tế tư nhân. Việc mở rộng cơ sở thuế khu vực kinh tế này là một xu hướng cải cách thuế nhằm hướng tới một hệ thống chính sách thuế công bằng hơn giữa các thành phần kinh tế và bảo đảm nguồn thu bền vững cho ngân sách nhà nước nhưng không tăng thuế suất, không để xảy ra tình trạng lạm thu, không gia tăng gánh nặng thuế đối với khu vực này.
Thực tế những năm qua, trong điều kiện quá trình toàn cầu hóa, phát triển kinh tế số, cùng những vấn đề toàn cầu khác (như dịch bệnh, biến đổi khí hậu, thảm họa thiên nhiên,...), các thành phần kinh tế nhà nước, doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) với chính sách ưu đãi về đất đai, thuế,... tiềm năng đóng góp ngân sách nhà nước (NSNN) có xu thế giảm. Chính vì vậy, để mở rộng cơ sở tính thuế và thực hiện công bằng thuế, việc nghiên cứu các giải pháp về thuế đối với khu vực kinh tế tư nhân sẽ giúp hướng tới một hệ thống thu NSNN bền vững, hiệu quả. Đây là khu vực luôn được ưu tiên đổi mới về cơ chế, chính sách, khuyến khích tạo điều kiện phát triển, thúc đẩy kinh tế tư nhân trở thành một động lực quan trọng của nền kinh tế thị trường định hướng xã hội chủ nghĩa.
Đánh giá tác động của việc mở rộng cơ sở thuế, Tổng cục Thuế khẳng định, việc mở rộng cơ sở thuế có tác động quan trọng đến việc bảo đảm số thu cho NSNN. Tuy nhiên, việc mở rộng cơ sở thuế cũng có tác động hai mặt, cần cân nhắc kỹ lưỡng. Theo Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh, tác động tích cực nhất của việc mở rộng cơ sở thuế là tạo nền tảng bảo đảm thu NSNN bền vững trong khi vẫn có thể hạ thấp thuế suất. Điều này có nghĩa là mở rộng cơ sở thuế có tác động phân bổ lại gánh nặng thuế giữa các chủ thể khác nhau trong nền kinh tế. Trong khi chuyển sang đánh thuế vào những chủ thể chưa thu thuế trước đó thì mở rộng cơ sở thuế cho phép giảm mức thu thuế vào những đối tượng đã đánh thuế trước đó. Chính việc giảm thuế suất giúp làm giảm tác động của thuế đến những quyết định kinh tế, từ đó nâng cao hiệu quả kinh tế và năng suất của nền kinh tế. Thêm nữa, mở rộng cơ sở thuế sẽ giúp hệ thống thuế đáp ứng tốt hơn tiêu chí công bằng theo chiều ngang, thí dụ như mở rộng cơ sở thuế tiêu dùng sẽ tạo nguồn thu ổn định theo tốc độ tăng trưởng của nền kinh tế, giúp số thu ổn định hơn, kể cả trong trường hợp hiệu quả của nền kinh tế không đạt như kỳ vọng. Sở dĩ như vậy bởi vì thuế tiêu dùng không phụ thuộc vào hiệu quả của nền kinh tế mà phụ thuộc vào quy mô tiêu dùng của nền kinh tế và tăng trưởng kinh tế luôn gắn với tăng quy mô tiêu dùng, kể cả xuất khẩu và tiêu dùng nội địa.
Tuy nhiên, việc mở rộng cơ sở thuế cũng phải đánh giá đúng những tác động tiêu cực. Đánh giá của Tổng cục Thuế cho thấy, trong việc mở rộng cơ sở thuế đối với thuế tiêu dùng, sẽ thấy là hợp lý vì ai cũng cần tiêu dùng cho nên mỗi người phải trả thuế theo mức độ tiêu dùng của mình, tuy nhiên, trong trường hợp này gánh nặng thuế sẽ đẩy sang cho người nghèo nhiều hơn. Đây chính là vấn đề phải cân nhắc khi mở rộng cơ sở thuế tiêu dùng, nhất là mở rộng cơ sở thuế đối với thuế giá trị gia tăng là loại thuế đánh vào hầu hết hàng hóa, dịch vụ. Rõ ràng, việc xác định cơ sở thuế phải gắn với phạm vi đối tượng đánh thuế và không đánh thuế, xác định ngưỡng đánh thuế và chính sách miễn thuế, đồng thời cần có các giải pháp đồng bộ để xử lý vấn đề công bằng trong đánh thuế, vấn đề về chính sách kinh tế - xã hội nhất định của mỗi quốc gia.
Theo các chuyên gia kinh tế - tài chính, khi mở rộng cơ sở thuế, chúng ta sẽ đối diện với nhiều thách thức. Đó là năng lực cạnh tranh quốc gia thấp, chủ yếu cạnh tranh về giá rẻ, giá trị gia tăng thấp gây khó cho mở rộng cơ sở thuế về mặt giá trị; chất lượng tăng trưởng kinh tế chưa có chiều sâu gây khó khăn cho mở rộng cơ sở thuế một cách bền vững; trình độ cán bộ và chất lượng quản lý thuế chưa cao, chưa có công nghệ quản lý thuế theo kịp quốc gia tiên tiến, gây khó khăn cho mở rộng cơ sở thuế về mặt số lượng; dữ liệu về thuế còn mỏng và chưa toàn diện cho nên khó kiểm soát những giao dịch có khả năng xói mòn cơ sở thuế. Quan trọng hơn, yếu tố xã hội chưa thuận lợi được thể hiện bởi văn hóa thuế trong cộng đồng hơn 90 triệu dân còn rất thấp, cho nên mức tuân thủ tự nguyện của người dân mờ nhạt; chính từ yếu tố xã hội như vậy đã tác động đến ý chí chính trị trong thiết kế và triển khai một chính sách quyết liệt mở rộng cơ sở thuế.
Chính vì vậy, việc mở rộng cơ sở thuế đối với khu vực kinh tế tư nhân trong điều kiện hội nhập quốc tế của Việt Nam hiện nay cần bảo đảm việc không thay đổi nghĩa vụ thuế trên mỗi đối tượng nộp thuế, mà phải theo hướng thu hút ngày càng nhiều đối tượng vào diện chịu thuế hoặc nâng giá trị tính thuế nhằm gia tăng tổng số thu từ thuế trên phạm vi cả nước. Cần thiết kế một hệ thống thuế mang tính co giãn, gắn chặt với GDP, bởi GDP là cơ sở trực tiếp của các sắc thuế đánh vào tiêu dùng (thuế giá trị gia tăng, thuế nhập khẩu và thuế tiêu thụ đặc biệt) và cơ sở gián tiếp của thuế trực thu. Chỉ như vậy mới mở rộng cơ sở thuế một cách bền vững.