Tồn kho lớn vốn giá đắt
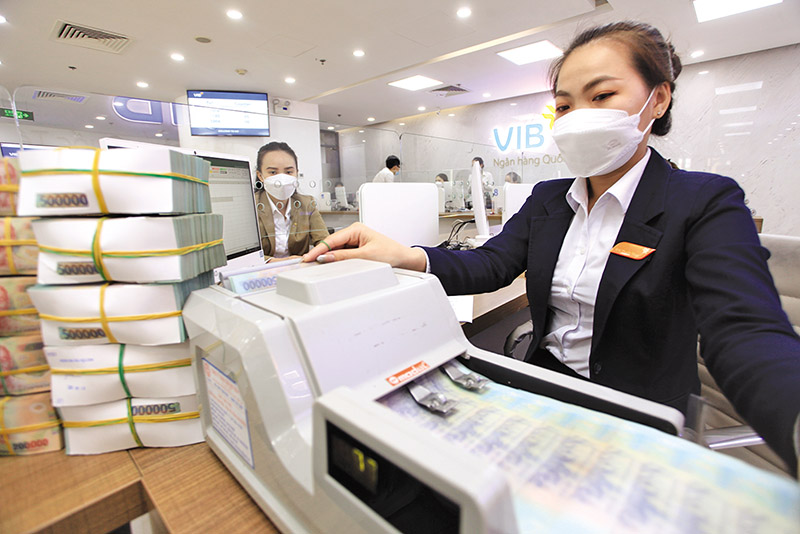
Từ đầu tuần này, thêm hàng loạt ngân hàng giảm lãi suất huy động. Lãi suất huy động kỳ hạn 6 tháng của nhóm Big 4 còn 5,5%/năm, nhóm ngân hàng TMCP lớn và trung giảm hết về mức dưới 8%/năm và chỉ còn lác đác ngân hàng nhỏ có lãi suất 8 - 8,3%/năm. Với các kỳ hạn dài, lãi suất huy động chỉ còn 8,6%/năm.
Điểm đáng chú ý là, lãi suất huy động có sự phân hóa rõ rệt. Theo đó, lãi suất huy động nhiều kỳ hạn của nhóm Big 4 đang thấp hơn nhóm ngân hàng TMCP từ 1 - 3%, cho thấy tình trạng dư thừa vốn tại các ngân hàng không đồng đều. Trong khi các ngân hàng lớn thừa vốn, thì các ngân hàng nhỏ vẫn phải duy trì lãi suất cao để thu hút vốn. Theo đó, không phải ngân hàng nào cũng có thể sớm giảm lãi suất cho vay.
Hiện nhiều khách hàng vay vốn vẫn chưa được ngân hàng giảm lãi vay với dư nợ cũ. Phía ngân hàng TMCP cho biết, sẽ giảm 0,3 - 0,5% lãi vay với khách hàng hiện hữu, song chỉ áp dụng với một thời gian hoặc với gói tín dụng nhất định, chưa thể áp dụng sâu rộng.
Lãnh đạo một ngân hàng TMCP cho hay, quý IV/2022 và quý I/2023, ngân hàng này phải chịu mặt bằng lãi suất huy động quá cao, lãi suất huy động mới bắt đầu hạ nhiệt vài tháng. Trong khi đó, cung - cầu tín dụng biến đổi quá nhanh (cuối năm 2022, cầu lớn, nhưng ngân hàng thiếu room; đầu năm nay, thanh khoản bắt đầu dồi dào, thì cầu tín dụng lại quá yếu) khiến ngân hàng đang ế một lượng “vốn đắt” rất lớn.
“Chúng tôi rất muốn giảm lãi suất để kích cầu tín dụng, song đang tồn một lượng không nhỏ vốn huy động với lãi suất cao, cần thời gian để tiêu thụ hết thì mới giảm lãi suất được. Hiện chúng tôi chỉ có thể giảm lãi suất cho khách hàng vay mới, còn khách hàng hiện hữu thì chỉ giảm được trên cơ sở chọn lọc, nếu giảm ngay toàn bộ, sẽ gây áp lực rất lớn với ngân hàng”, vị lãnh đạo này chia sẻ.
Theo các ngân hàng thương mại, việc Ngân hàng Nhà nước hạ lãi suất điều hành đã tạo điều kiện cho ngân hàng hạ lãi vay, giảm chi phí vốn, từ đó hạ lãi suất huy động. Tuy nhiên, việc giảm lãi suất cho vay được triển khai rộng đến đâu còn tùy thuộc vào việc ngân hàng “tồn kho” vốn đắt bao nhiêu, cũng như huy động được bao nhiêu vốn giá rẻ thời gian tới.
“Số vốn huy động giá cao của ngân hàng còn nhiều, song sẽ vơi dần. Lượng vốn mới giá thấp hơn dần trung hòa chi phí giá vốn cho các ngân hàng. Đến khi trung hòa được chi phí, các ngân hàng chủ động giảm lãi suất cho vay nhiều hơn”, ông Nguyễn Đình Tùng, Tổng giám đốc Ngân hàng OCB nhận định.
NIM (lãi thuần) ngân hàng sẽ về mức trước dịch
Tồn kho vốn đắt vẫn còn, trong khi sức ép giảm lãi suất cho vay ngày càng tăng khiến các ngân hàng đứng trước nguy cơ sụt giảm NIM (chênh lệch lãi suất huy động/lãi suất cho vay).
Linh hoạt, song vẫn phải thận trọng. - GS-TS. Hoàng Văn Cường, Đại biểu Quốc hội Việt Nam là một trong những nước tiên phong giảm lãi suất hỗ trợ doanh nghiệp, song cũng cần thận trọng, nếu tình hình thế giới diễn biến xấu đi thì còn có năng lực ứng phó. Với chính sách tiền tệ, tôi cho rằng, linh hoạt, song vẫn phải thận trọng và kiểm soát được dòng tiền. Giai đoạn hiện nay, cần sự phối hợp mạnh mẽ hơn nữa của chính sách tài khóa với chính sách tiền tệ, nhất là các chính sách giãn, hoãn thuế, phí cho doanh nghiệp, các gói hỗ trợ an sinh…
Nhiều chuyên gia kinh tế cho rằng, sau 2 năm đạt đỉnh lợi nhuận, ngành ngân hàng sẽ phải giảm tốc, co hẹp NIM để hỗ trợ nền kinh tế và tự cứu mình. Năm 2022, tăng trưởng lợi nhuận trung bình của 29 ngân hàng ở mức 34%, nhưng năm nay, đa số chỉ đặt mục tiêu 13 - 15%.
TS. Cấn Văn Lực, chuyên gia kinh tế tính toán, năm 2022, NIM bình quân của các ngân hàng khoảng 3,5%. Với lãi suất cho vay chịu áp lực giảm như hiện nay, NIM ngân hàng sẽ quay về mức 3,2% như năm 2021 - vẫn là con số khả quan.
Lợi nhuận ngân hàng năm 2023 đang có nhiều yếu tố bất lợi như: thu nhập từ lãi dự kiến kém đi (tín dụng tăng thấp, NIM giảm); thu nhập ngoài lãi giảm; áp lực dự phòng tăng mạnh. Đây là lý do khiến “cổ phiếu vua” chưa bứt phá sau khi lãi suất điều hành hạ nhiệt.
Tuy vậy, theo TS. Cấn Văn Lực, các chính sách hỗ trợ nền kinh tế (gồm cả hạ lãi suất) đang tác động tích cực lên ngành ngân hàng. Trước mắt, ngành này có thể sẽ hạ nhiệt tăng trưởng từ đỉnh, song vẫn giữ được tốc độ sinh lời khả quan và triển vọng sáng sủa dài hạn.
“Trong chu kỳ 3 - 4 năm, chúng tôi vẫn thấy dư địa lớn để các ngân hàng Việt ghi nhận các động lực tăng trưởng mạnh mẽ (tăng trưởng tín dụng khoảng 14%, tỷ lệ NIM khoảng 4% và tăng trưởng thu nhập phí trên 20%)”, chuyên gia phân tích của Công ty Chứng khoán Maybank nhận định.
Theo Maybank, 4 năm qua, các ngân hàng niêm yết đã tạo ra trên 25% lợi tức đầu tư mỗi năm cho các nhà đầu tư mua cổ phiếu ngân hàng theo chiến lược mua và nắm giữ. Một số ngân hàng như VIB, SHB và VPB thậm chí còn tạo ra lợi nhuận trung bình 35 - 50% cho các nhà đầu tư này.
Mặc dù triển vọng dài hạn vẫn sáng sủa, định giá cổ phiếu ngân hàng vẫn hấp dẫn, song để đầu tư vào cổ phiếu vua, giới chuyên gia khuyến nghị, nhà đầu tư cần nhìn vào dấu hiệu dòng tiền để tránh bị “chôn vốn”. Lý do là ngành ngân hàng có số lượng cổ phiếu lưu hành tương đối lớn với gần 60 tỷ cổ phiếu, vì thế, để cổ phiếu này lên giá mạnh, cần thêm dòng tiền lớn chảy vào.
Riêng với doanh nghiệp, các chuyên gia cho rằng, chưa thể kỳ vọng mặt bằng lãi suất quay về thời kỳ “tiền rẻ”. Hơn nữa, để thúc đẩy tăng trưởng kinh tế, không thể trông chờ vào mỗi chính sách lãi suất, nhất là trong bối cảnh năng lực hấp thụ vốn của nền kinh tế thấp như hiện nay. Chưa kể, nếu lãi suất giảm sâu quá, sẽ có những “phản ứng phụ” không mong muốn.