Đề xuất tăng thuế nhập khẩu ưu đãi với ống dầu phanh, ống dẫn dầu hộp số ô tô
Bộ Tài chính đã hoàn thiện dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
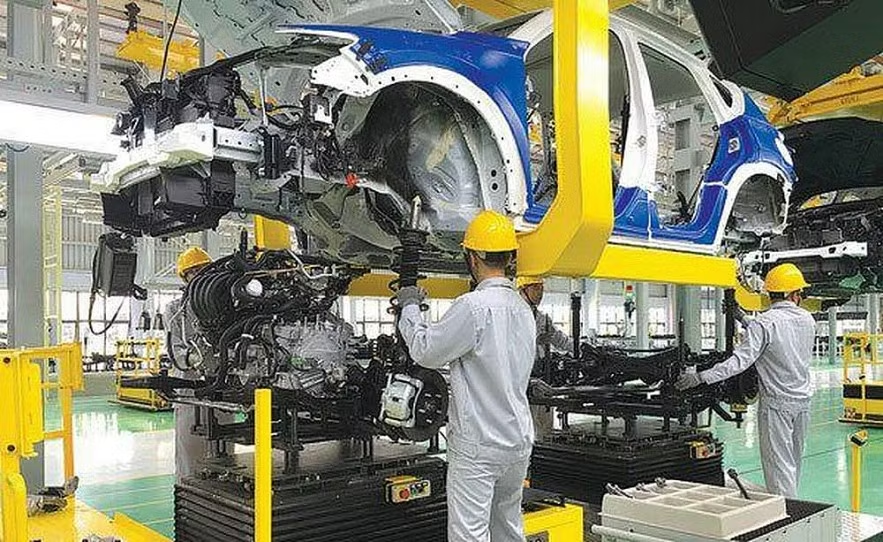
Linh kiện ô tô nhập khẩu của doanh nghiệp tham gia Chương trình ưu đãi thuế được áp dụng mức thuế 0% phải có tên trong nhóm 98.49 và trong nước chưa sản xuất được.
Tại dự thảo nghị định, Bộ Tài chính đề xuất điều chỉnh tăng thuế suất thuế nhập khẩu ưu đãi đối với ống dầu phanh, ống dẫn dầu hộp số ô tô lên 22%. Đồng thời không bổ sung mặt hàng nguyên liệu, vật tư, tiêu hao hoặc bộ phận linh kiện điện tử của xe ô tô vào danh mục áp dụng thuế suất 0%.
Lý do vì đây là các mặt hàng cơ bản trong nước đã sản xuất được, do đó cần có chính sách bảo vệ sản xuất trong nước.
Các mặt hàng phụ tùng, linh kiện ô tô “ống dầu phanh” và “ống dẫn dầu hộp số ô tô” thuộc nhóm 98.45 có mức thuế suất thuế nhập khẩu ưu đãi là 15%.
Theo điểm b khoản 1 Điều 4 Quyết định số 229/QĐ-TTg ngày 04/02/2016 về cơ chế, chính sách thực hiện Chiến lược và Quy hoạch phát triển ngành Công nghiệp ô tô đối với các loại phụ tùng, linh kiện động cơ, hộp số, cụm truyền động, các loại phụ tùng, linh kiện sản xuất trong nước đáp ứng được yêu cầu về chất lượng và số lượng thì áp dụng thuế nhập khẩu ở mức trần các cam kết thuế quan mà Việt Nam đã tham gia theo quy định.
Bộ Tài chính cho rằng, cần thiết sửa đổi thuế suất thuế nhập khẩu ưu đãi đối với 02 mã HS 9845.60.00 và 9845.90.10 tại Chương 98 để đảm bảo phù hợp với quy định tại Quyết định số 229/QĐ-TTg.
Do đó, tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, Bộ Tài chính đề xuất điều chỉnh tăng thuế suất 2 mặt hàng này.
Trong năm 2022, kim ngạch nhập khẩu chịu thuế suất 15% của nhóm 98.45 là 495 nghìn USD; trong 7 tháng đầu năm 2023 là 267 nghìn USD. Kim ngạch nhập khẩu chịu thuế suất 15% của nhóm 98.45 là không đáng kể. Hiện nay, 2 mã hàng trên chủ yếu được nhập khẩu từ các nước đã ký FTA với Việt Nam với thuế suất FTA cơ bản là 0%.
Không bổ sung phụ tùng, linh kiện được hưởng thuế MFN 0%
Bộ Tài chính cho biết, Công ty Ô tô Toyota Việt Nam kiến nghị bổ sung một số mặt hàng phụ tùng, linh kiện vào Danh mục nhóm 98.49 để áp dụng mức thuế suất MFN 0%.
Theo Bộ Tài chính, theo quy định linh kiện ô tô nhập khẩu của doanh nghiệp tham gia Chương trình ưu đãi thuế được áp dụng mức thuế suất thuế nhập khẩu là 0% phải có tên trong nhóm 98.49 và thuộc loại linh kiện trong nước chưa sản xuất được.
Ảnh: Minh họa.
Việc xác định linh kiện trong nước chưa sản xuất được căn cứ theo quy định của Bộ Kế hoạch và Đầu tư về Danh mục nguyên liệu, vật tư, bán thành phẩm trong nước đã sản xuất được.
Hiện nay, các mặt hàng tại nhóm 98.49 thuộc Danh mục nhóm mặt hàng quy định cơ bản đều là các mặt hàng trong nước chưa sản xuất được và hàm lượng khoa học công nghệ cao, chế tạo phức tạp để thúc đẩy ngành công nghiệp ô tô trong nước phát triển, giảm giá thành sản xuất.
Công ty Ô tô Toyota đề nghị bổ sung vào Danh mục nhóm 98.49, Bộ Tài chính cho biết, đối chiếu với Danh mục máy móc, thiết bị, phụ tùng thay thế, phương tiện vận tải chuyên dùng, nguyên liệu, vật tư, bán thành phẩm trong nước đã sản xuất được tại Thông tư số 01/2023/TT-BKHĐT ngày 14/4/2023, có một số mã HS do Công ty Ô tô Toyota Việt Nam đề xuất có mặt hàng trong nước đã sản xuất được như: 3926.90.99, 7326.90.99.
Công ty chỉ đưa ra mã HS, không có miêu tả cụ thể hàng hóa. Tại khoản 1 Điều 3 Thông tư số 01/2023/TT-BKHĐT quy định: “Việc xác định hàng hóa trong nước đã sản xuất được phải căn cứ vào “Tên mặt hàng” và “Ký hiệu quy cách, đặc tính kỹ thuật”. Đối với “Mã số theo biểu thuế nhập khẩu” chỉ để tra cứu, việc xác định mã số đối với hàng hóa nhập khẩu thực hiện theo quy định của pháp luật về thuế.” Do đó, Bộ Tài chính không có cơ sở để xem xét cụ thể đề xuất của Công ty Ôtô Toyota.
Đối chiếu với Danh mục nhóm 98.49 quy định, một số mã HS do Công ty Ô tô Toyota Việt Nam đề xuất đã đưa vào nhóm 98.49 như 8708.99.62 và 8708.99.70. Do công ty chỉ đưa ra mã HS, không có miêu tả cụ thể hàng hóa nên Bộ Tài chính không có cơ sở để xem xét cụ thể đề xuất của công ty.
Đối với mặt hàng nguyên liệu, vật tư, tiêu hao hoặc bộ phận linh kiện điện tử của xe ô tô (các loại ống, vít, bu lông, giá, khung, phụ kiện bằng sắt, thép hoặc kim loại cơ bản...), Bộ Tài chính đề xuất không đưa nội dung nhóm này vào nhóm 98.49 để được áp dụng mức thuế nhập khẩu theo Chương trình ưu đãi thuế do đây là các mặt hàng cơ bản trong nước đã sản xuất được nên cần có chính sách bảo vệ sản xuất trong nước. Đồng thời, các mặt hàng khó xác định được số lượng sử dụng trong quá trình sản xuất, lắp ráp xe ô tô để làm căn cứ cho việc áp dụng mức thuế suất ưu đãi.
Như vậy, các mặt hàng mà công ty Toyota kiến nghị hầu hết là các mặt hàng trong nước đã sản xuất được, cùng với việc danh mục nhóm 98.49 đã qua nhiều lần sửa đổi và cơ bản phù hợp với thực tiễn.
Theo đó, Bộ Tài chính đề xuất không bổ sung thêm mặt hàng phụ tùng, linh kiện vào Danh mục nhóm 98.49 để áp dụng mức thuế suất MFN 0% như đề xuất của Công ty Ôtô Toyota.
Theo Bộ Tài chính, theo quy định linh kiện ô tô nhập khẩu của doanh nghiệp tham gia Chương trình ưu đãi thuế được áp dụng mức thuế suất thuế nhập khẩu là 0% phải có tên trong nhóm 98.49 và thuộc loại linh kiện trong nước chưa sản xuất được.