Mức thu thuế bỏ xa tốc độ tăng trưởng thu nhập bình quân đầu người
Hiện nay, Chính phủ đang chỉ đạo Bộ Tài chính xây dựng dự án Luật Thuế TNCN (thay thế) để trình Quốc hội xem xét theo lộ trình, dự kiến cho ý kiến vào tháng 10-2025 và thông qua vào tháng 5-2026. Nhiều vấn đề về thuế TNCN cần được xem xét, trong đó, dư luận đặc biệt quan tâm tới việc thiết lập mức khởi điểm của đối tượng chịu thuế TNCN, mức giảm trừ gia cảnh phù hợp với thực tiễn kinh tế-xã hội, nhằm bảo đảm đời sống cho người nộp thuế. Nhất là khi từ ngày 1-7-2024, mức lương cơ sở tăng từ 1,8 triệu đồng/tháng lên 2,34 triệu đồng/tháng (tăng 30%); lương cho người nghỉ hưu tăng 15%, nhưng Luật Thuế TNCN vẫn chậm được sửa đổi, bổ sung.
Với đông đảo người dân, có nhiều yếu tố để thấy mức khởi điểm của đối tượng chịu thuế và mức giảm trừ gia cảnh này chưa phù hợp. Anh Vũ Thế (Ba Đình, Hà Nội) bày tỏ, hiện tại, mức giảm trừ gia cảnh cho bản thân người nộp thuế là 11 triệu đồng/tháng/người, mức giảm trừ gia cảnh cho người phụ thuộc là 4,4 triệu đồng/tháng/người là mức chi tiêu khá thấp so với mức sinh hoạt thực tế của một người ở Hà Nội. Mức giảm trừ này đã được duy trì từ năm 2020, trong khi 5 năm qua, nhiều hàng hóa, dịch vụ thiết yếu đều tăng, thậm chí có hàng hóa thiết yếu tăng nhanh hơn thu nhập.
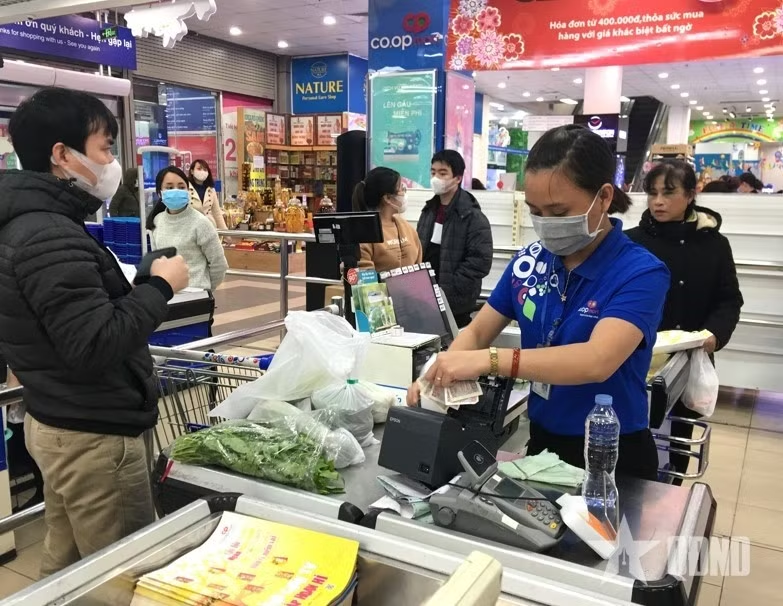
Người dân mua hàng hóa tại siêu thị ở Hà Nội.
Thêm bất cập nữa là mức giảm trừ đối với người phụ thuộc đang áp dụng chung cho cả nước, bất kể sự khác biệt về chi phí sinh hoạt giữa các tỉnh, thành phố. Điều này dẫn đến bất cập khi chi phí sinh hoạt ở Hà Nội hay TP Hồ Chí Minh cao hơn đáng kể so với các địa phương khác, nhưng người dân ở đây vẫn chỉ được hưởng mức giảm trừ giống nhau.
Đề cập tới bất cập khác của thuế TNCN, chị Vũ Thị Soan (quận Long Biên, TP Hà Nội) cho biết, Luật Thuế TNCN tại Việt Nam hiện áp dụng biểu thuế lũy tiến từng phần với 7 bậc thuế, mức thuế suất từ 5% đến 35%. Mục đích của chính sách này nhằm bảo đảm công bằng xã hội, người có thu nhập cao hơn sẽ đóng góp nhiều hơn cho ngân sách nhà nước. Thế nhưng, thực tế cho thấy, các bậc thuế đang quá dày và biên độ giữa các bậc quá hẹp, khiến mức thuế suất và số thuế tăng cao ngay cả khi thu nhập chỉ tăng nhẹ.
Điều này dẫn đến tình trạng người có thu nhập tăng trung bình cũng nhanh chóng bị đẩy vào nhóm chịu thuế cao, tạo ra áp lực tài chính lớn và giảm động lực lao động. Thêm nữa, điều kiện để được tính là người phụ thuộc cũng đang có nhiều điều vô lý. Đơn cử như, đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1 triệu đồng. Câu hỏi đặt ra là, với mức sinh hoạt hiện nay, ai có thể trang trải được cuộc sống gói gọn trong 1 triệu đồng?
Phân tích dựa trên dữ liệu thuế TNCN và thu nhập bình quân đầu người giai đoạn 2020-2024, PGS, TS Phan Hữu Nghị, Phó viện trưởng Viện Ngân hàng-Tài chính, Đại học Kinh tế Quốc dân cho biết, mức thu thuế tăng nhanh hơn đáng kể so với tốc độ tăng trưởng thu nhập bình quân đầu người. Cụ thể, tổng thu từ thuế TNCN giai đoạn 2020-2024 tăng 72%, từ 115.000 tỷ đồng lên 198.000 tỷ đồng; thu nhập bình quân đầu người trong cùng kỳ tăng 30,2%, từ 3.548USD/năm lên 4.622USD/năm; lạm phát trung bình hằng năm dao động từ 0,81% đến 4,16%, với mức cao nhất vào năm 2023 (4,16%) và thấp nhất vào năm 2021 (0,81%).
“Khi tính đến yếu tố lạm phát, mức tăng thực tế của thu nhập bình quân đầu người có thể thấp hơn so với con số danh nghĩa. Trong khi đó, tổng thu thuế TNCN vẫn tăng qua các năm, ngay cả trong bối cảnh lạm phát cao. Điều này có thể tạo ra áp lực tài chính đối với người nộp thuế, đặc biệt là những người có thu nhập trung bình”, PGS, TS Phan Hữu Nghị nhấn mạnh.
Hiện nay, thuế TNCN tại Việt Nam được thu theo quy định với 10 nhóm thu nhập khác nhau. Trong đó, nhóm mang lại nguồn thu lớn nhất chủ yếu đến từ tiền lương, tiền công-tức là thu nhập từ lao động. Điều này đặt ra yêu cầu cần xem xét lại mức giảm trừ gia cảnh cũng như biểu thuế lũy tiến để bảo đảm chính sách thuế công bằng hơn, phù hợp với thực tế kinh tế và mức sống của người lao động. “Quy định về giảm trừ gia cảnh hiện nay quá lạc hậu, cần điều chỉnh càng sớm càng tốt. Phải thay đổi tư duy làm thuế, làm sao để người dân có mức sống cao hơn mức sống trung bình của xã hội mới phải đóng thuế”, chuyên gia kinh tế Đinh Trọng Thịnh đánh giá.
Cấp bách điều chỉnh tăng mức giảm trừ gia cảnh ngay từ kỳ tính thuế năm 2025
Dự thảo Luật Thuế TNCN (thay thế) đề xuất, có thể xem xét tăng mức giảm trừ cho bản thân người nộp thuế và người phụ thuộc phù hợp với tốc độ phát triển kinh tế-xã hội. Về yếu tố để xem xét điều chỉnh mức giảm trừ gia cảnh, ngoài việc sử dụng chỉ số giá tiêu dùng (CPI), có thể xem xét bổ sung thêm những yếu tố khác làm tiêu chí đánh giá cho mức giảm trừ gia cảnh như: Mức tăng trưởng kinh tế, GDP bình quân đầu người, mức thu nhập đầu người bình quân theo khu vực, chi tiêu hộ gia đình, tỷ lệ lạm phát... để đánh giá toàn diện hơn.
Để hoàn thiện quy định về thuế TNCN, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế cho rằng, việc điều chỉnh mức giảm trừ gia cảnh cho người nộp thuế từ 11 triệu đồng/tháng và người phụ thuộc từ 4,4 triệu đồng/tháng lên bao nhiêu là phù hợp cần nghiên cứu đồng bộ các chỉ tiêu về thu nhập GDP bình quân, mức thu nhập vùng, nhu cầu chi tiêu thiết yếu cho đời sống, chỉ số biến động giá...
Cùng với đó, cần nghiên cứu kết hợp nâng mức giảm trừ gia cảnh với giãn khoảng cách giữa các bậc thuế, nghiên cứu bỏ thuế suất 35%; nghiên cứu giảm thuế đối với một số lĩnh vực cần khuyến khích, thu hút nguồn nhân lực có chất lượng cao để bảo đảm những người có thu nhập khác nhau đều được giảm điều tiết về thuế, bảo đảm bình đẳng cả về chiều ngang, chiều dọc của thuế TNCN. Một số ý kiến cũng cho rằng, phải có quy định cho phép người nộp thuế được trừ lãi vay mua nhà, tiền học hành, khám, chữa bệnh của người nộp thuế và của con cái họ, các khoản chi phục vụ trực tiếp cho công việc nếu có hóa đơn chứng từ...
Góp ý về đề nghị xây dựng dự án Luật Thuế TNCN (thay thế) mới đây, nhiều bộ, ngành, địa phương đề nghị tăng mức giảm trừ gia cảnh cho người nộp thuế và người phụ thuộc. Trong các bộ, ngành, địa phương góp ý, Bộ Quốc phòng đề nghị nâng mức giảm trừ gia cảnh đối với đối tượng nộp thuế lên 17,3 triệu đồng/tháng; nâng mức giảm trừ đối với mỗi người phụ thuộc lên 6,9 triệu đồng/tháng.
Trong khi đó, UBND tỉnh Hà Tĩnh đưa ra đề nghị nâng mức giảm trừ gia cảnh đối với người nộp thuế là 18 triệu đồng/tháng, mức giảm trừ đối với mỗi người phụ thuộc là 8 triệu đồng/tháng. UBND tỉnh Ninh Thuận đề xuất nâng mức giảm trừ gia cảnh đối với người nộp thuế lên 16 triệu đồng/tháng; người phụ thuộc lên 6 triệu đồng/tháng. Trong khi đó, UBND tỉnh Sơn La đề nghị nâng mức giảm trừ gia cảnh đối với người nộp thuế và người phụ thuộc lần lượt lên mức 14 triệu đồng/tháng và 5 triệu đồng/tháng...
Phân tích theo lộ trình đã công bố, nhiều ý kiến cho rằng, đến tháng 10-2025, dự thảo luật mới đưa ra Quốc hội, tháng 5-2026 thông qua, như vậy, khoảng hai năm nữa mới thay đổi mức giảm trừ gia cảnh; điều này là quá lâu, quá chậm trễ. Do vậy, đề nghị Bộ Tài chính cần trình Chính phủ để báo cáo Ủy ban Thường vụ Quốc hội ban hành nghị quyết điều chỉnh tăng mức giảm trừ gia cảnh ngay từ kỳ tính thuế năm 2025. Điều này góp phần bảo đảm đời sống của người làm công ăn lương, đồng thời phục vụ mục tiêu kích cầu tiêu dùng để hỗ trợ tăng trưởng kinh tế.