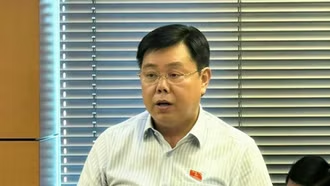
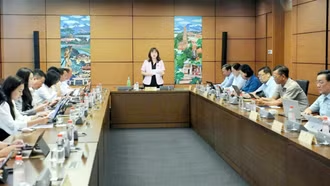
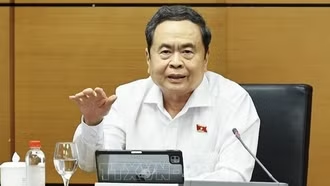
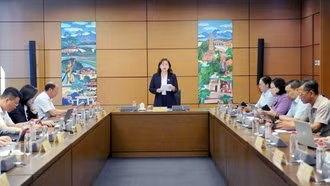
Phát biểu tại phiên thảo luận, đại biểu Trần Văn Lâm, Phó Trưởng Đoàn chuyên trách Đoàn đại biểu Quốc hội tỉnh Bắc Giang cho rằng, lần sửa đổi Luật Thuế giá trị gia tăng này, vấn đề đại biểu băn khoăn rất lớn là việc chuyển các mặt hàng phân bón, vật tư, máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp, từ đối tượng không chịu thuế sang đối tượng chịu thuế suất 5%.
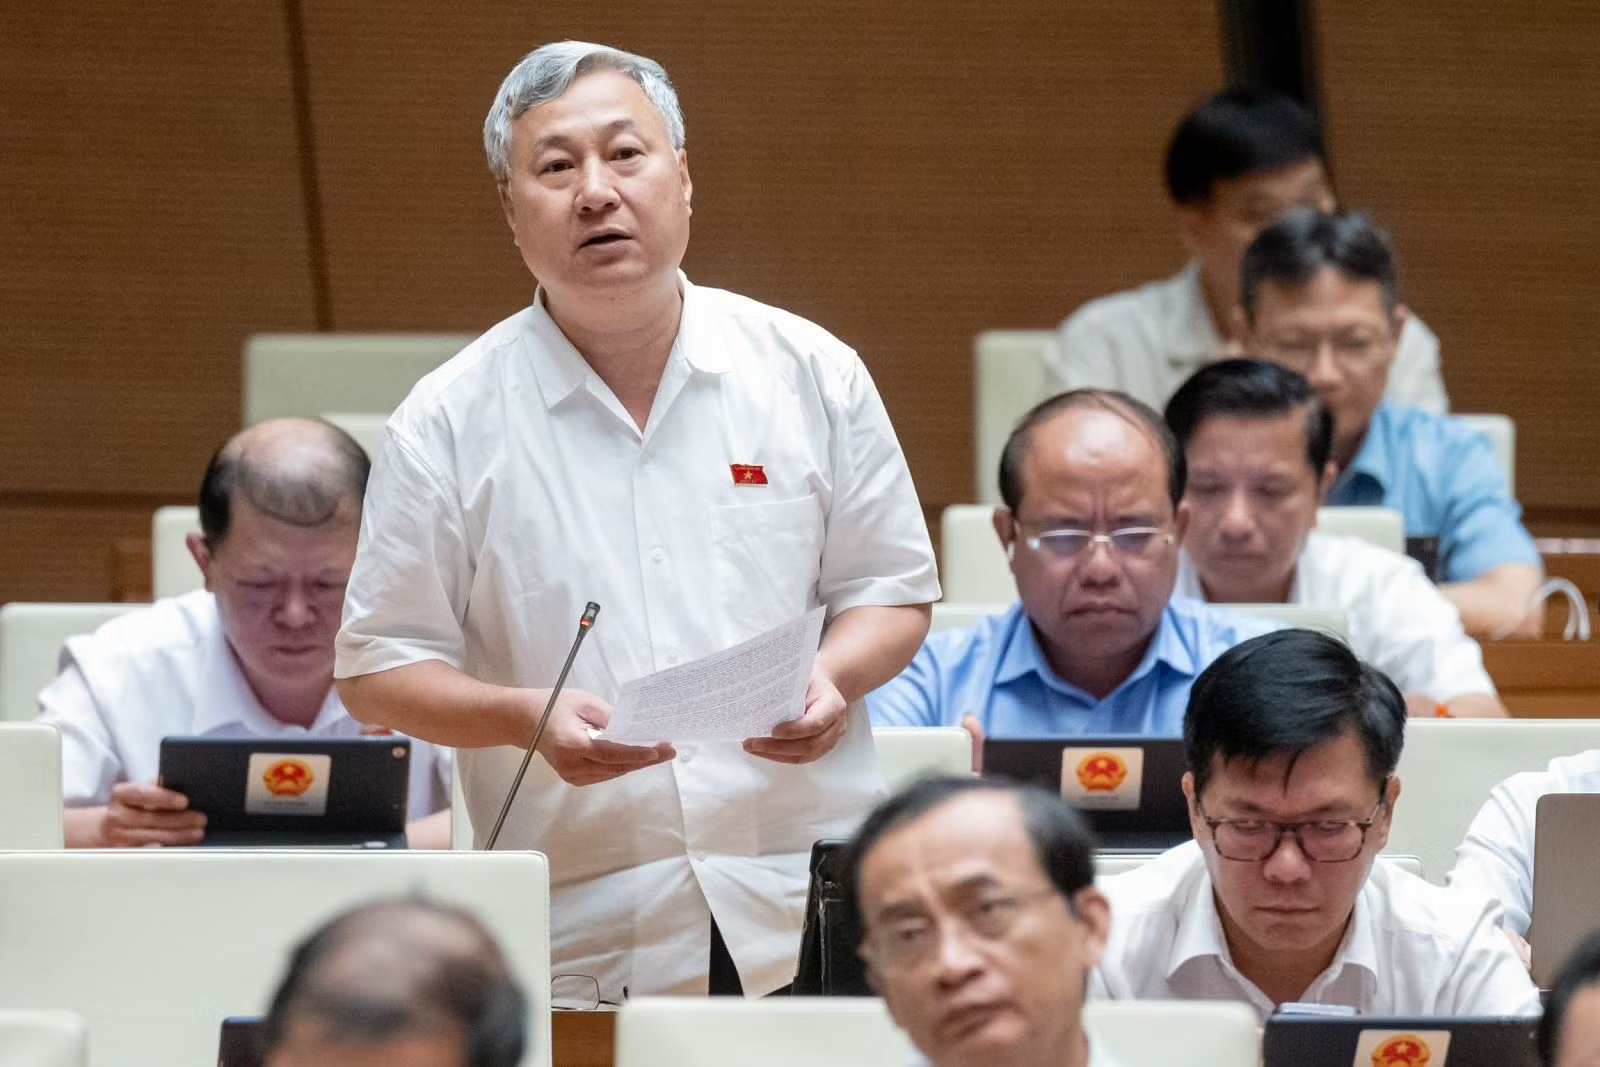
“Việc áp thuế VAT sẽ gây ảnh hưởng lớn đến khu vực nông nghiệp nông thôn, làm tăng giá vật tư đầu vào, tăng chi phí, giá thành, giảm tính cạnh tranh của nông sản; giảm thu nhập nông dân, tác động đến khu vực nông thôn”, đại biểu Trần Văn Lâm nêu quan điểm.
Đại biểu phân tích thêm, thực tế hiện nay, các mặt hàng trên không phải đối tượng chịu VAT, nên doanh nghiệp sản xuất không được hoàn thuế VAT đầu vào của vật tư sản xuất. Như vậy, sản phẩm sản xuất trong nước có thể kém tính cạnh tranh hơn so với nhập khẩu. Do đặc thù ngành nông nghiệp nước ta chủ yếu là sản xuất nông hộ, nhỏ lẻ, không đủ điều kiện hạch toán để khấu trừ VAT đầu vào, nên 5% thuế VAT này sẽ làm tăng giá thành nông sản, giảm cạnh tranh, giảm thu nhập của nông nghiệp, nông dân. Vì vậy, nếu tăng thuế, doanh nghiệp tăng khả năng cạnh tranh, tăng lợi nhuận, tăng thu ngân sách, nhưng nông dân chịu thiệt.
“Nhìn ở khía cạnh khác, như báo cáo của Bộ Tài chính, các mặt hàng này chịu thuế VAT 5%, ngân sách Nhà nước sẽ tăng thu trên 6.300 tỷ đồng. Vậy, số tiền này lấy từ đâu? Không lẽ từ doanh nghiệp? Thực tế là nông nghiệp, nông dân phải gánh...”, đại biểu Trần Văn Lâm nêu ý kiến.
Đứng ở góc độ lợi ích của doanh nghiệp, chính sách của Nhà nước cần hỗ trợ để doanh nghiệp và sản phẩm trong nước cạnh tranh bình đẳng trên sân nhà với nhà sản xuất và hàng ngoại nhập. Tuy nhiên, có nhiều cách để hỗ trợ, không nhất thiết phải hy sinh lợi ích của hàng chục triệu hộ nông dân, của ngành nông nghiệp, của khu vực nông thôn để hỗ trợ doanh nghiệp. Ngay trong chính sách thuế VAT, nếu đưa các mặt hàng trên vào đối tượng chịu thuế suất 0%, doanh nghiệp sẽ được hoàn đầu vào mà không gây thiệt hại cho nông dân.
“Không nên chuyển các mặt hàng phân bón, vật tư, máy móc thiết bị chuyên dùng phục vụ nông nghiệp và tàu cá đánh bắt xa bờ sang đối tượng chịu thuế VAT; nếu chuyển, chỉ nên đưa vào đối tượng thuế suất 0%. Việc hỗ trợ doanh nghiệp trong nước sản xuất các mặt hàng này cạnh tranh bình đẳng trên sân nhà với sản phẩm cùng loại nhập khẩu là cần thiết, nhưng không nên đẩy trách nhiệm cho nông nghiệp, nông dân”, đại biểu Trần Văn Lâm khẳng định.
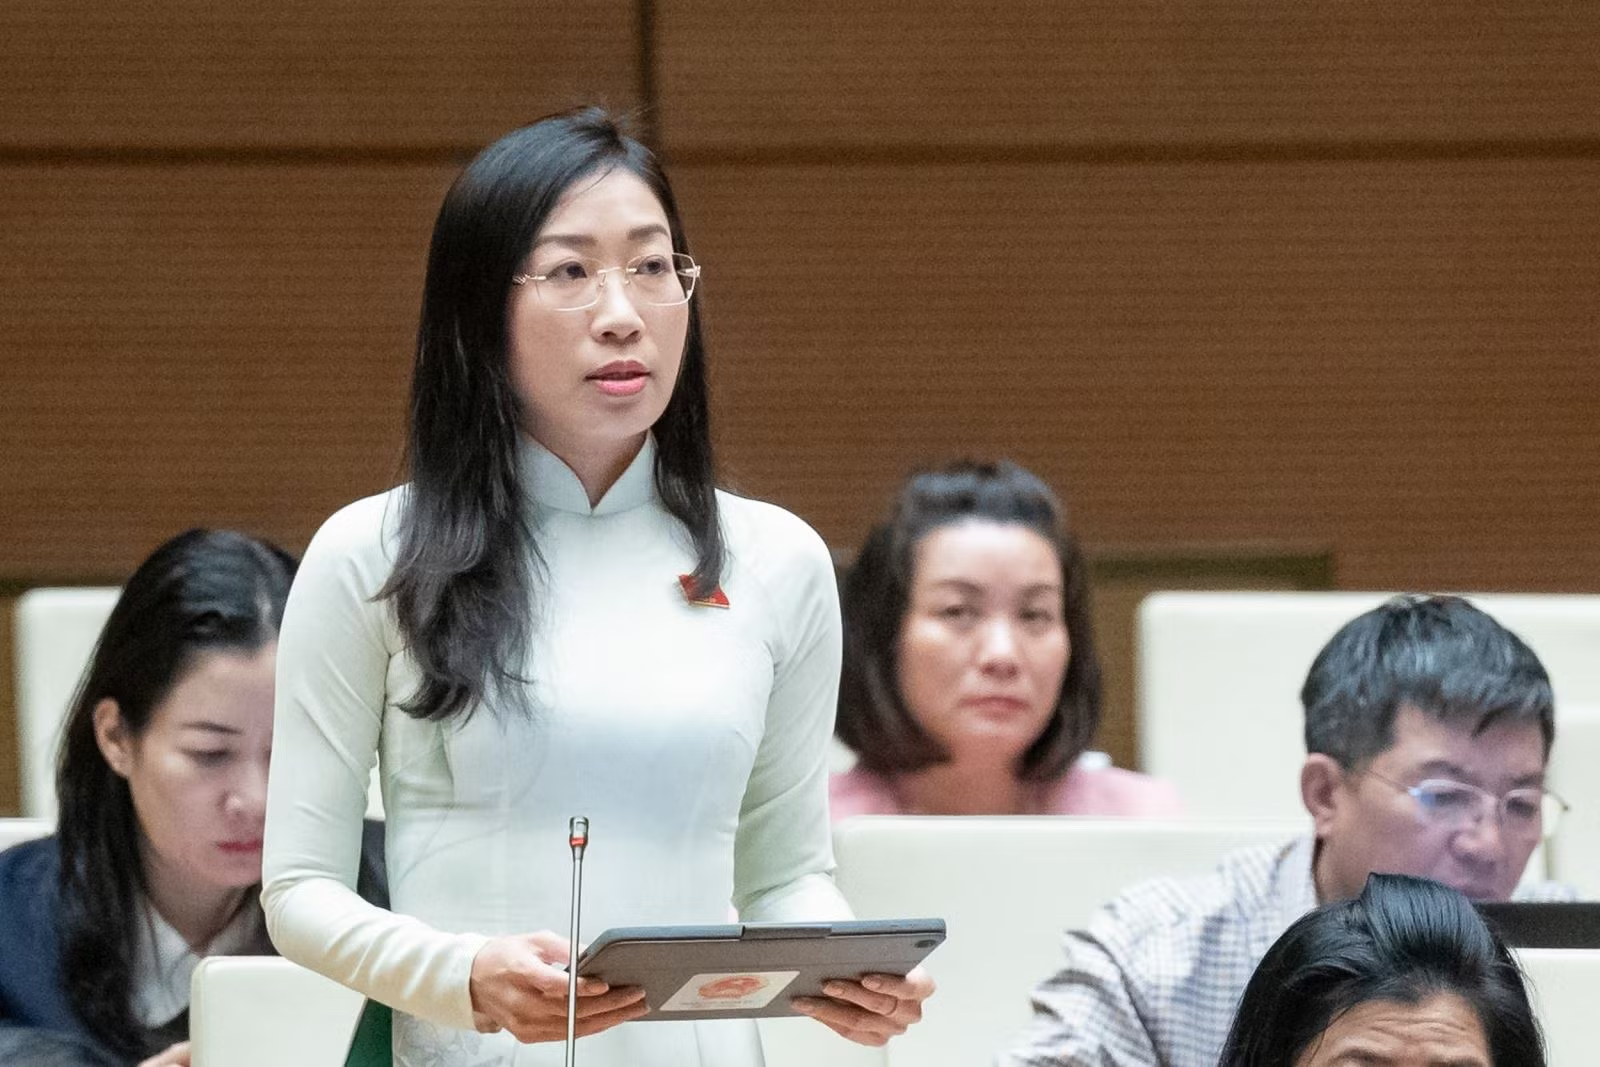
Đồng quan điểm, đại biểu Hoàng Thị Thanh Thúy (Đoàn ĐBQH tỉnh Tây Ninh) cho rằng, mặt hàng phân bón nên thuộc đối tượng áp dụng mức thuế suất GTGT 0%. Khoản 2 Điều 9 dự thảo Luật có bổ sung quy định áp dụng thuế suất 5% đối với nhóm hàng hóa là phân bón, các loại máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp, trong khi Luật hiện hành quy định đối tượng này thuộc diện không chịu thuế. Vì vậy, nên quy định mặt hàng phân bón là đối tượng áp dụng thuế suất 0%, nhằm giảm giá thành sản phẩm hơn nữa và khấu trừ thuế giá trị gia tăng đầu vào. Quy định như vậy có lợi cho doanh nghiệp sản xuất nông nghiệp và doanh nghiệp sản xuất phân bón.
Tương tự, khoản 1 Điều 5 của dự thảo Luật quy định: "Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu” là đối tượng không chịu thuế. Đại biểu Hoàng Thanh Thúy cũng đề nghị chuyển nhóm đối tượng này sang đối tượng chịu thuế suất GTGT 0%.
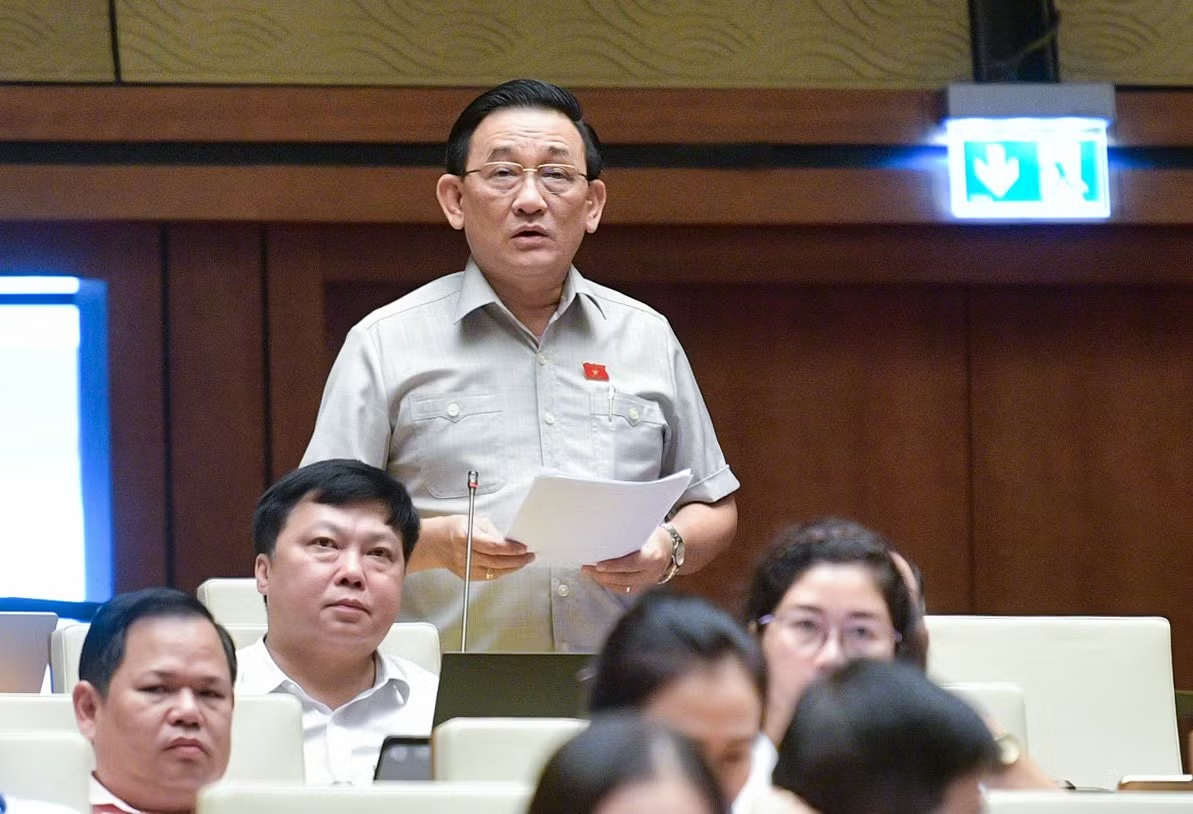
Còn đại biểu Trần Quốc Tuấn (Đoàn ĐBQH tỉnh Trà Vinh) cho rằng, cần đánh giá kỹ về tác động của việc chuyển mặt hàng phân bón từ không chịu thuế sang đối tượng phải chịu thuế suất 5%. Cần có khảo sát, đánh giá kỹ và báo cáo đầy đủ hơn về tác động của việc chuyển mặt hàng phân bón, từ đối tượng không chịu thuế sang đối tượng phải chịu thuế với mức thuế suất là 5% ở cả 2 góc độ: Tác động đến sự phát triển của ngành sản xuất, kinh doanh phân bón, phục vụ sản xuất nông nghiệp; tác động từ việc tăng giá của sản phẩm phân bón, ảnh hưởng đến thu nhập của người nông dân.
Theo đại biểu, để khuyến khích phát triển nền nông nghiệp hữu cơ, nông nghiệp xanh, sạch, Luật cần phải phân loại “mặt hàng phân bón” ra thành 2 nhóm hàng hoá. Đó là "phân bón hoá học" và "phân bón hữu cơ", trong đó, đặc biệt ưu tiên miễn thuế giá trị gia tăng đối với mặt hàng phân bón hữu cơ như nhiều quốc gia hiện nay. Để từ đó định hướng và chuyển dần thói quen sử dụng phân bón hoá học sang sử dụng phân bón hữu cơ; đồng thời, chuyển dần nền sản xuất nông nghiệp của Việt Nam sang nền nông nghiệp xanh, nông nghiệp sạch theo chủ trương của Đảng và Nhà nước.
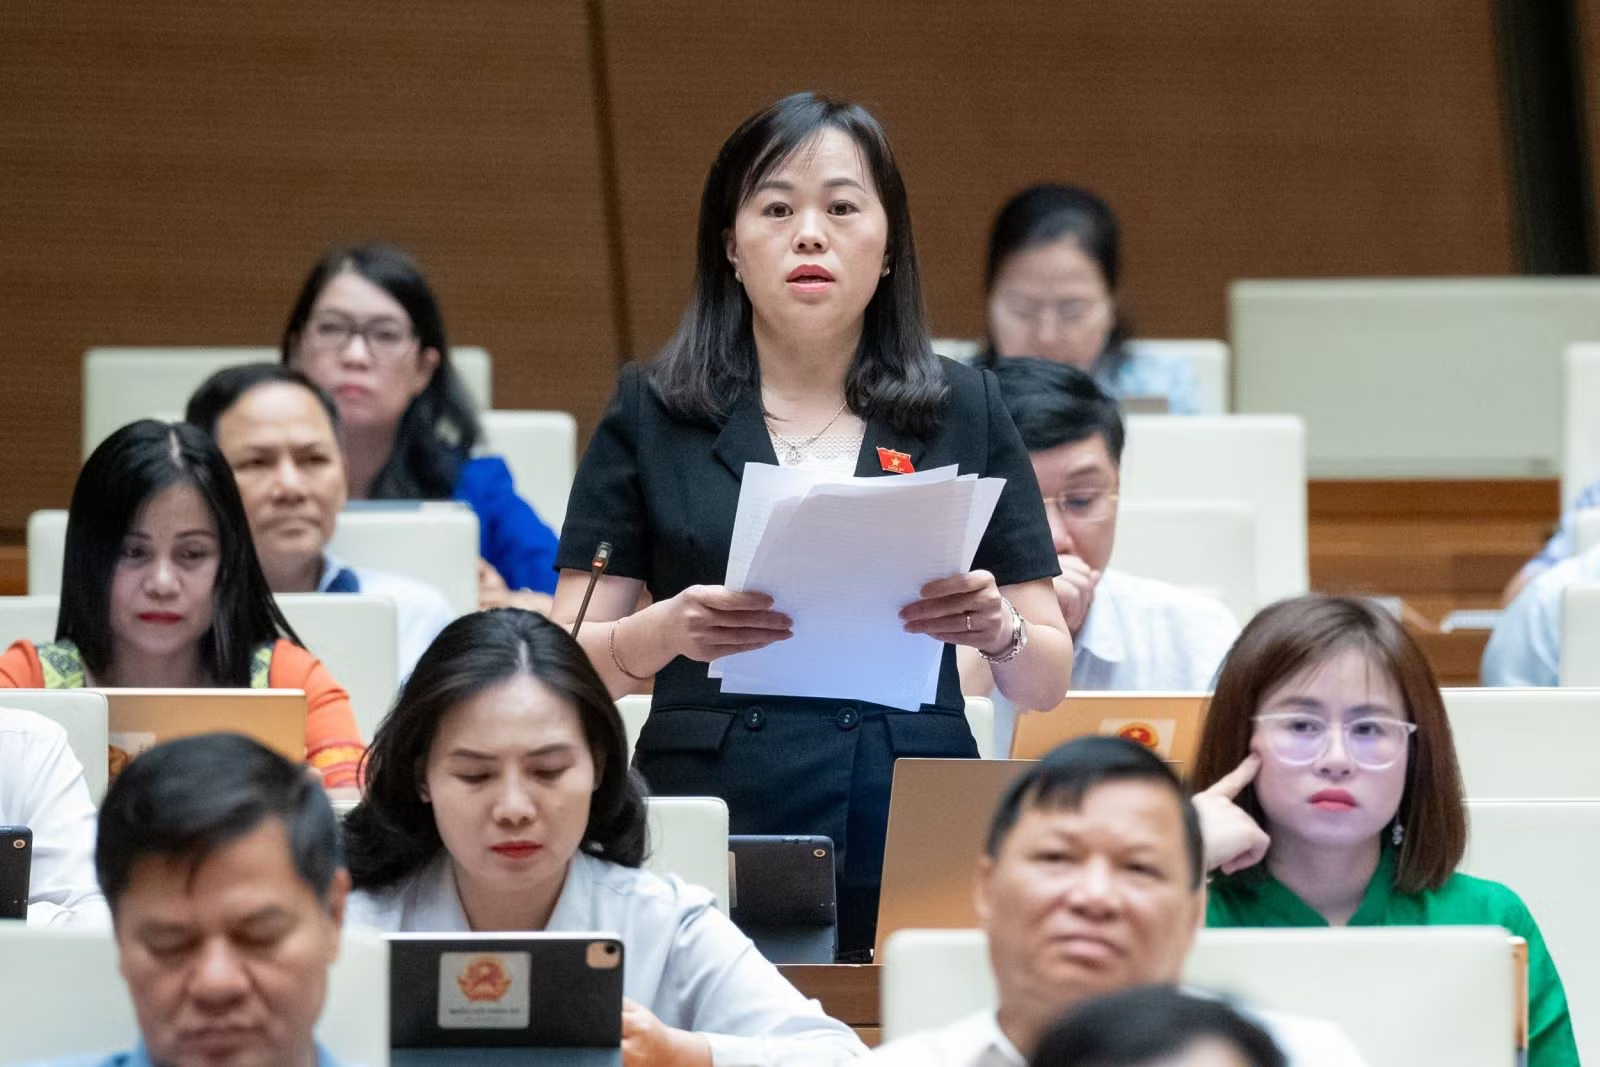
Đại biểu Khang Thị Mào (Đoàn ĐBQH tỉnh Yên Bái) đề nghị Chính phủ xem xét chưa áp dụng đề xuất trên, bởi bản chất thuế giá trị gia tăng không phải là yếu tố của chi phí sản xuất, đơn thuần là khoản thu được cộng thêm vào giá bán của người cung cấp dịch vụ; thuế giá trị gia tăng không bị ảnh hưởng bởi quá trình tổ chức và phân chia quá trình sản xuất kinh doanh. Qua việc nghiên cứu kinh nghiệm quốc tế, khi muốn ưu đãi đối với lĩnh vực nào đó sẽ có 2 phương án: Đưa vào diện không chịu thuế hoặc áp dụng thuế 0%. Do đó, cần cân nhắc việc áp dụng mức thuế suất 5% đối với phân bón.