Tại hội thảo công bố kết quả báo cáo đánh giá tác động và khuyến nghị chủ trương, chính sách Việt Nam chủ động tham gia thuế tối thiểu toàn cầu được tổ chức ngày 21/4, bà Nguyễn Thy Nga - Viện trưởng Viện Quản trị chính sách và chiến lược phát triển (Liên hiệp các Hội khoa học kỹ thuật Việt Nam) cho biết, trong nhiều thập kỷ qua, để thu hút FDI, các quốc gia đã nới lỏng các quy định đầu tư, bao gồm cả thuế suất dẫn đến một cuộc chạy đua xuống đáy của thuế ưu đãi, nhất là khi thuế cắt giảm ngày càng nhiều.
Thuế tối thiểu toàn cầu 15% được xác lập sẽ chấm dứt cuộc đua này; đồng thời có thể làm đảo lộn các tính toán về địa điểm đầu tư và cách thức các công ty toàn cầu, tập đoàn đa quốc gia.
Hiện thuế thu nhập doanh nghiệp của Việt Nam là 20%, cao hơn mức thuế tối thiểu đề xuất. Tuy nhiên, Việt Nam đang dành nhiều mức thuế ưu đãi các dự án nhà đầu tư nước ngoài như: ưu đãi thuế suất 5%, 10% lên đến 15 năm; miễn, giảm thuế có thời hạn... Do vậy, thuế thực tế với các doanh nghiệp FDI trong kỳ ưu đãi trung bình là 12,3%.
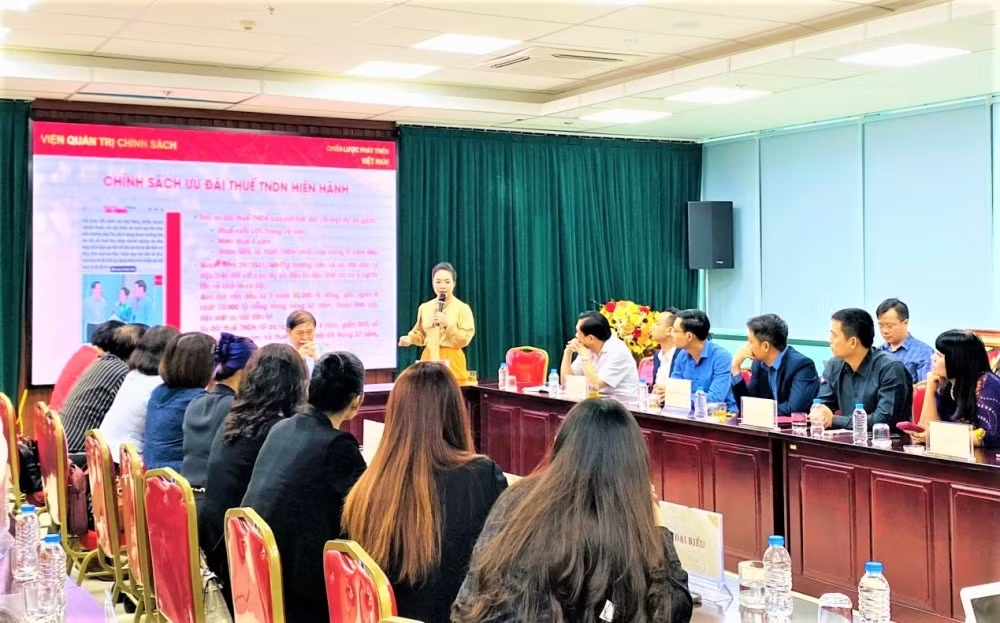
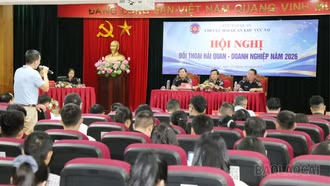
Toàn cảnh hội thảo.
Trong hầu hết các trường hợp, tác động của việc giảm phần trăm thuế doanh nghiệp được dự đoán sẽ dẫn đến mức tăng FDI ước tính. Các động lực FDI quan trọng khác như quy mô thị trường, nhân công, sự ổn định, môi trường kinh doanh… đóng vai trò chính trong việc thúc đẩy các quyết định giúp các nước duy trì năng lực cạnh tranh và phát triển bền vững.
Cũng theo Viện trưởng Viện Quản trị chính sách và chiến lược phát triển, không có bằng chứng nào cho thấy ưu đãi thuế làm tăng đầu tư trực tiếp nước ngoài tại ASEAN, thậm chí thực tế còn ngược lại. Hầu hết, các ưu đãi thuế thu nhập doanh nghiệp hiện tại ở ASEAN không nhằm thu hút nguồn vốn đầu tư dài hạn.
Thay vào đó được sử dụng để khỏa lấp cho những yếu kém trong năng lực quản trị và cơ sở hạ tầng, và đáp ứng mong muốn ngắn hạn của các nhà đầu tư. Bên cạnh đó, ưu đãi thuế thậm chí đã tạo ra môi trường đầu tư không công bằng cho các doanh nghiệp vừa và nhỏ.
Nhiều quốc gia trên thế giới đã, đang ủng hộ, và cam kết thực hiện thuế suất tối thiểu toàn cầu theo đúng lộ trình để áp dụng từ 1/1/2024. Nếu Việt Nam không tham gia thuế tối thiểu toàn cầu, toàn bộ số thu chênh lệch sẽ chuyển về các quốc gia có công ty mẹ.
Theo Bộ Tài chính, hiện có ít nhất 70/1.015 doanh nghiệp FDI tại Việt Nam có khả năng chịu ảnh hưởng của loại thuế này. Nếu các quốc gia có công ty mẹ cùng thực thi thuế tối thiểu toàn cầu, họ sẽ thu thêm phần thuế chênh lệch hơn 12 nghìn tỷ đồng của năm 2024.
Để bảo vệ nguồn thu và thúc đẩy thu hút đầu tư tại Việt Nam, Viện Quản trị chính sách và chiến lược phát triển khuyến nghị cần đẩy nhanh truyền thông chính sách, thúc đẩy nghiên cứu xây dựng chính sách ứng phó với tác động của Trụ cột II (đánh giá nội bộ về mức độ đủ vốn) trong ngắn hạn và dài hạn.
Trong dài hạn, cần xem xét cải cách hệ thống thuế và các ưu đãi thuế nhằm hạn chế tác động tiêu cực của Trụ cột II, đảm bảo thu hút đầu tư thực chất, hạn chế các hoạt động làm xói mòn cơ sở thuế và chuyển lợi nhuận.
Bên cạnh đó, xây dựng hệ thống ưu đãi thuế trên cơ sở lắng nghe ý kiến của doanh nghiệp bị ảnh hưởng bởi Trụ cột II nhằm hỗ trợ và bảo vệ các doanh nghiệp đa quốc gia đầu tư tại Việt Nam; tạo cơ chế thuận lợi để khuyến khích các doanh nghiệp FDI bổ sung thuế tại Việt Nam, nâng cao năng lực dự báo và phòng ngừa các khủng hoảng chính sách có thể xuất hiện khi thay đổi về thuế. Liên kết cộng đồng doanh nghiệp đa quốc gia tại Việt Nam để giải đáp thắc mắc, hỗ trợ chính sách cho các doanh nghiệp thuộc diện nộp thuế bổ sung…
Đối với các doanh nghiệp trong nước có đầu tư nước ngoài hoặc các chi nhánh của các tập đoàn tại Việt Nam, Viện Quản trị chính sách và chiến lược phát triển khuyến nghị chủ động cùng với công ty mẹ đánh giá tác động của Trụ cột II đối với hoạt động của doanh nghiệp trong ngắn và dài hạn, tham gia đóng góp ý kiến trong quá trình Việt Nam xây dựng, điều chỉnh để nội luật phù hợp định hướng phát triển kinh tế xã hội của Việt Nam và hài hòa với các đối tác.