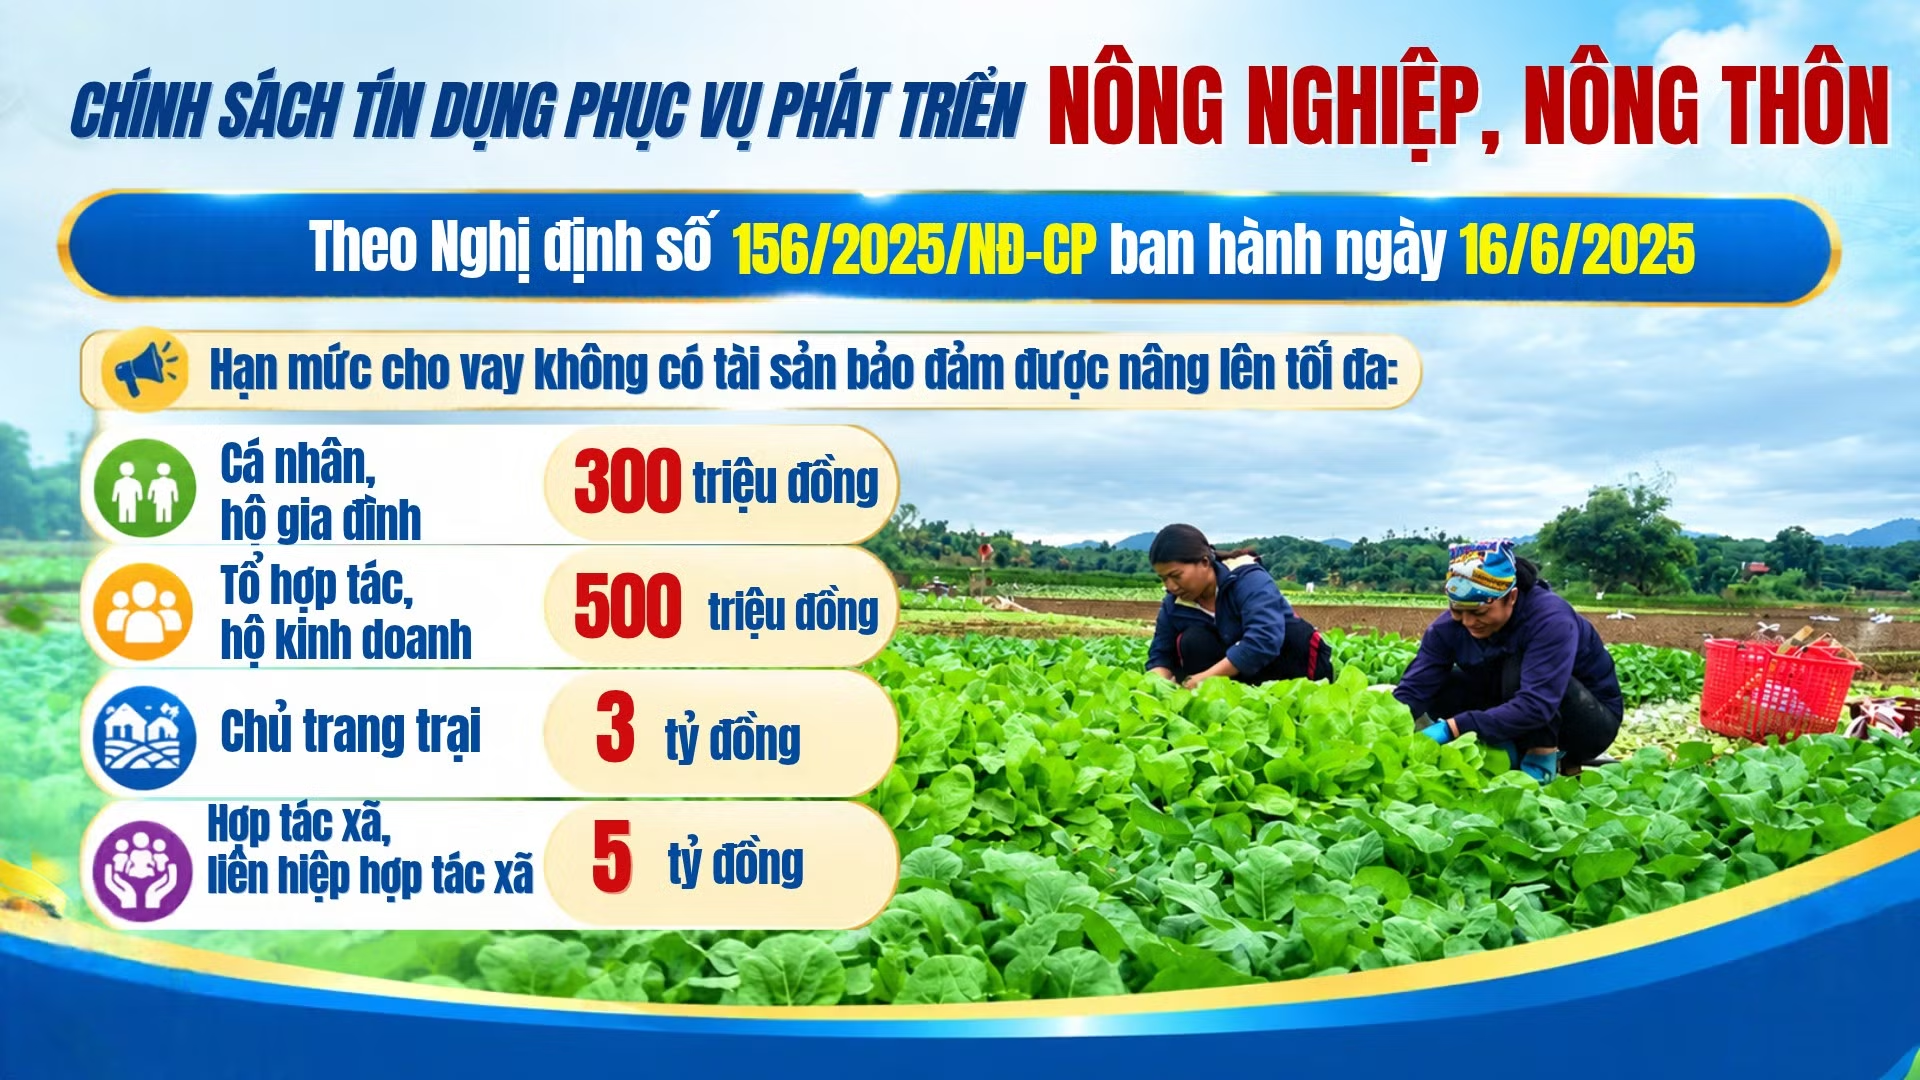
Một trong những thay đổi đáng chú ý của chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn là việc nâng hạn mức cho vay không có tài sản bảo đảm theo Nghị định số 156/2025/NĐ-CP ban hành ngày 16/6/2025. Theo đó, hạn mức cho vay không có tài sản bảo đảm được nâng lên tối đa 300 triệu đồng đối với cá nhân, hộ gia đình; 500 triệu đồng đối với tổ hợp tác, hộ kinh doanh; 3 tỷ đồng đối với chủ trang trại và 5 tỷ đồng đối với hợp tác xã, liên hiệp hợp tác xã.
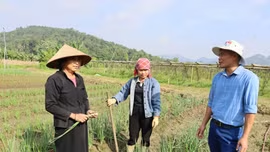
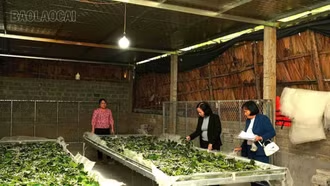
Gia đình bà Nguyễn Thị Nga ở thôn Sông Hồng, xã Xuân Ái được vay số tiền 300 triệu đồng từ Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) Chi nhánh Văn Yên mà không phải thế chấp tài sản bảo đảm theo chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn tại Nghị định số 156 của Chính phủ. Đây là nguồn vốn rất thiết thực.
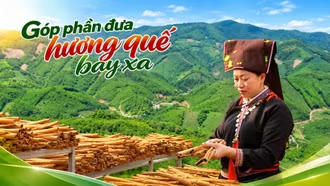
Toàn bộ số vốn được gia đình sử dụng để phục vụ hoạt động sản xuất, kinh doanh quế. Việc được tiếp cận nguồn vốn ngân hàng giúp gia đình chủ động hơn về nguồn vốn, mở rộng quy mô sản xuất, tạo thêm việc làm cho lao động tại địa phương.
Bà Nguyễn Thị Nga cho biết: “Đây là chính sách rất thiết thực và có ý nghĩa đối với người nông dân. Việc Agribank triển khai cho vay không có tài sản bảo đảm đã giúp người dân có cơ hội tiếp cận nguồn vốn thuận lợi hơn, giảm bớt áp lực về tài sản thế chấp và có thêm điều kiện phát triển kinh tế gia đình”.
Thực tế hoạt động tín dụng cho thấy, nguồn vốn ngân hàng đang giữ vai trò quan trọng đối với sản xuất, kinh doanh trong lĩnh vực nông nghiệp, nông thôn. Đến tháng 11/2026, tổng dư nợ của Agribank Chi nhánh Bắc Yên Bái đạt hơn 12.270 tỷ đồng với gần 19.000 khách hàng vay; nợ xấu giảm còn 0,19%. Trong đó, dư nợ cho vay nông nghiệp, nông thôn đạt khoảng 8.500 tỷ đồng, chiếm 70% tổng dư nợ.
Theo quy định, để được vay vốn không có tài sản bảo đảm, khách hàng phải thuộc đối tượng áp dụng chính sách tín dụng nông nghiệp, nông thôn; có năng lực pháp luật dân sự, năng lực hành vi dân sự theo quy định; nhu cầu vay vốn phục vụ mục đích hợp pháp; có phương án sử dụng vốn khả thi và khả năng tài chính để trả nợ, đồng thời, đáp ứng các điều kiện khác của ngân hàng.
Phó Giám đốc Agribank Chi nhánh Bắc Yên Bái Dư Công Vượng cho biết: “Nâng hạn mức cho vay không có tài sản bảo đảm không đồng nghĩa với việc khách hàng đương nhiên được vay đến mức tối đa. Ngân hàng vẫn phải thẩm định hiệu quả phương án sản xuất, kinh doanh, lịch sử tín dụng, dòng tiền và khả năng trả nợ để bảo đảm an toàn vốn”.
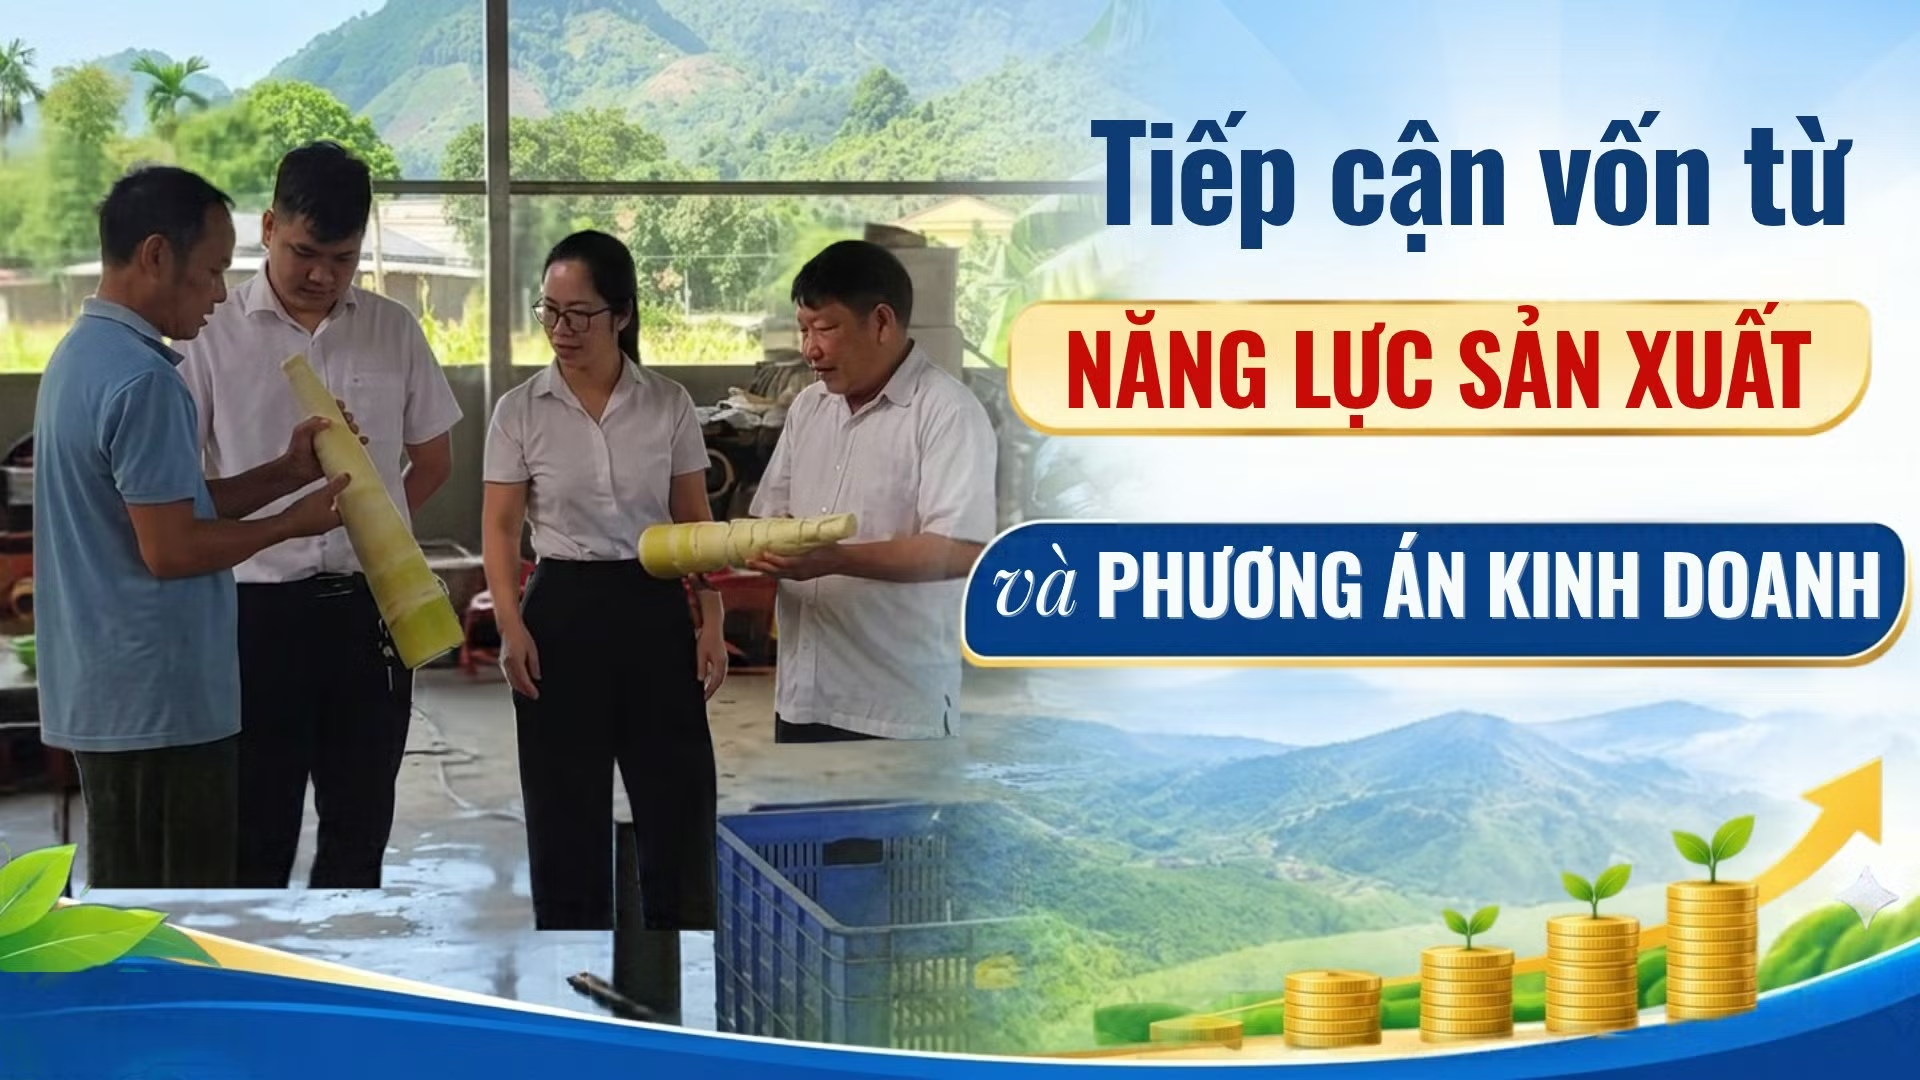
Từ thực tiễn hoạt động tín dụng, một trong những khó khăn phổ biến hiện nay là nhiều khách hàng có ý tưởng sản xuất, có thị trường tiêu thụ, thậm chí có phương án kinh doanh tốt nhưng chưa tiếp cận được nguồn vốn phù hợp. Nguyên nhân chủ yếu ở khả năng chứng minh tính khả thi của phương án và năng lực tài chính.
Bên cạnh đó, việc quản lý tài chính tại một bộ phận hộ sản xuất, hợp tác xã và doanh nghiệp siêu nhỏ còn hạn chế. Hoạt động tiêu thụ sản phẩm chưa được chứng minh rõ ràng bằng hợp đồng hoặc thỏa thuận với đối tác.
Những yếu tố này khiến ngân hàng gặp khó khăn khi xác định chính xác hiệu quả hoạt động và khả năng trả nợ thực tế. Vì vậy, trong cách tiếp cận tín dụng hiện nay, năng lực sản xuất không chỉ được nhìn nhận qua quy mô hiện có mà còn phải thể hiện ở khả năng tổ chức sản xuất, quản trị tài chính, xây dựng thị trường tiêu thụ và tạo ra dòng tiền ổn định.
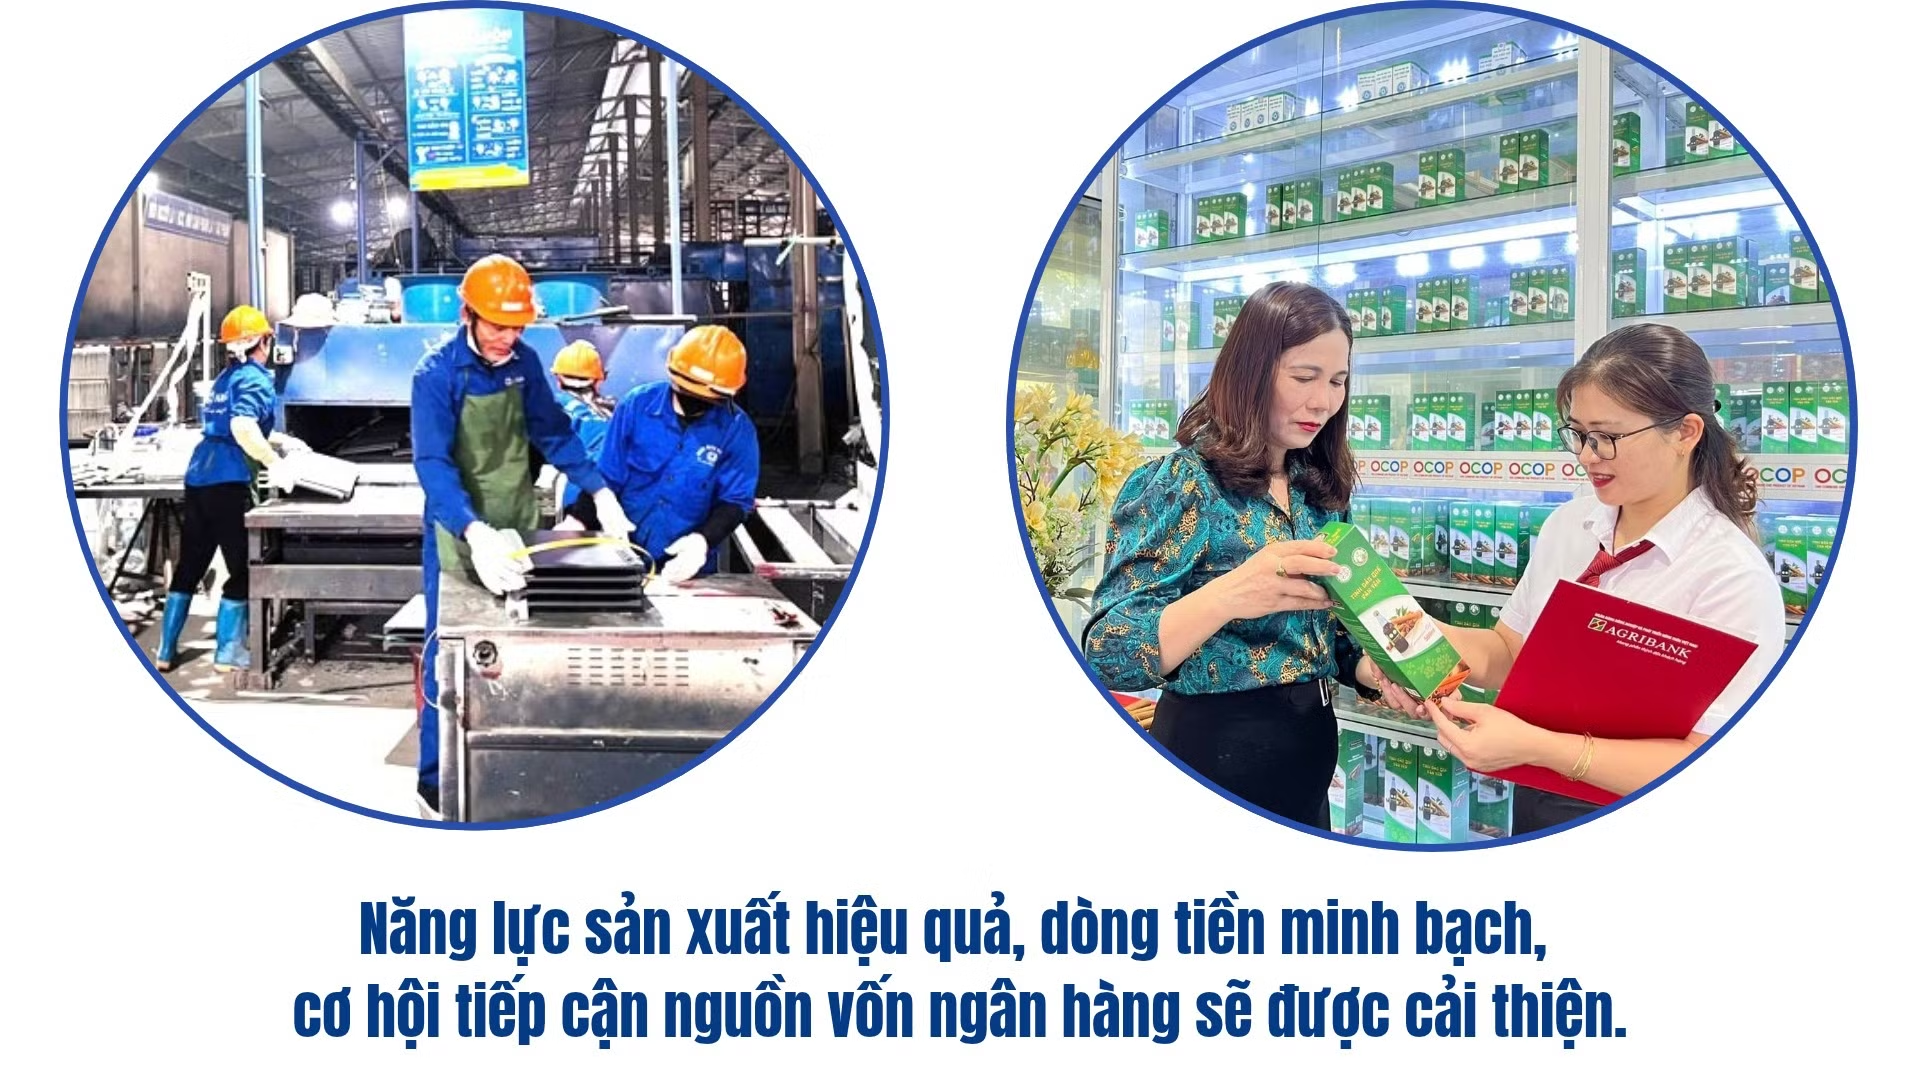
Một phương án có tính khả thi, minh bạch về tài chính và chứng minh được khả năng trả nợ sẽ có cơ sở thuận lợi hơn khi ngân hàng xem xét cấp vốn. Một trong những giải pháp được ngân hàng đánh giá cao là phát triển tín dụng theo chuỗi giá trị. Đây là mô hình tăng cường liên kết giữa người sản xuất, hợp tác xã, doanh nghiệp thu mua, cơ sở chế biến và thị trường tiêu thụ.
Khi các mắt xích trong chuỗi được kết nối chặt chẽ, đầu ra sản phẩm có cơ sở bảo đảm, dòng tiền minh bạch hơn, rủi ro trong hoạt động sản xuất, kinh doanh được giảm thiểu. Qua đó, ngân hàng có thêm căn cứ để đánh giá hiệu quả phương án và khả năng trả nợ của khách hàng.
Để đáp ứng yêu cầu tiếp cận vốn, các hộ sản xuất, hợp tác xã và doanh nghiệp cần chủ động hoàn thiện hồ sơ pháp lý, minh bạch tình hình tài chính, xây dựng phương án sản xuất, kinh doanh khả thi và tham gia các mô hình liên kết chuỗi. Quan trọng hơn, người vay cần thay đổi tư duy từ vay vốn theo nhu cầu sang vay vốn gắn với hiệu quả sản xuất và dòng tiền.
Việc xác định rõ nhu cầu vốn, chu kỳ sản xuất, doanh thu dự kiến, chi phí và kế hoạch trả nợ không chỉ giúp ngân hàng thuận lợi trong thẩm định mà còn giúp chính khách hàng chủ động hơn trong quản lý hoạt động kinh doanh.
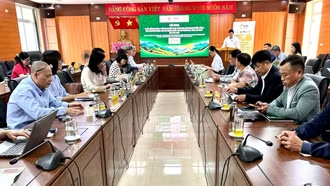
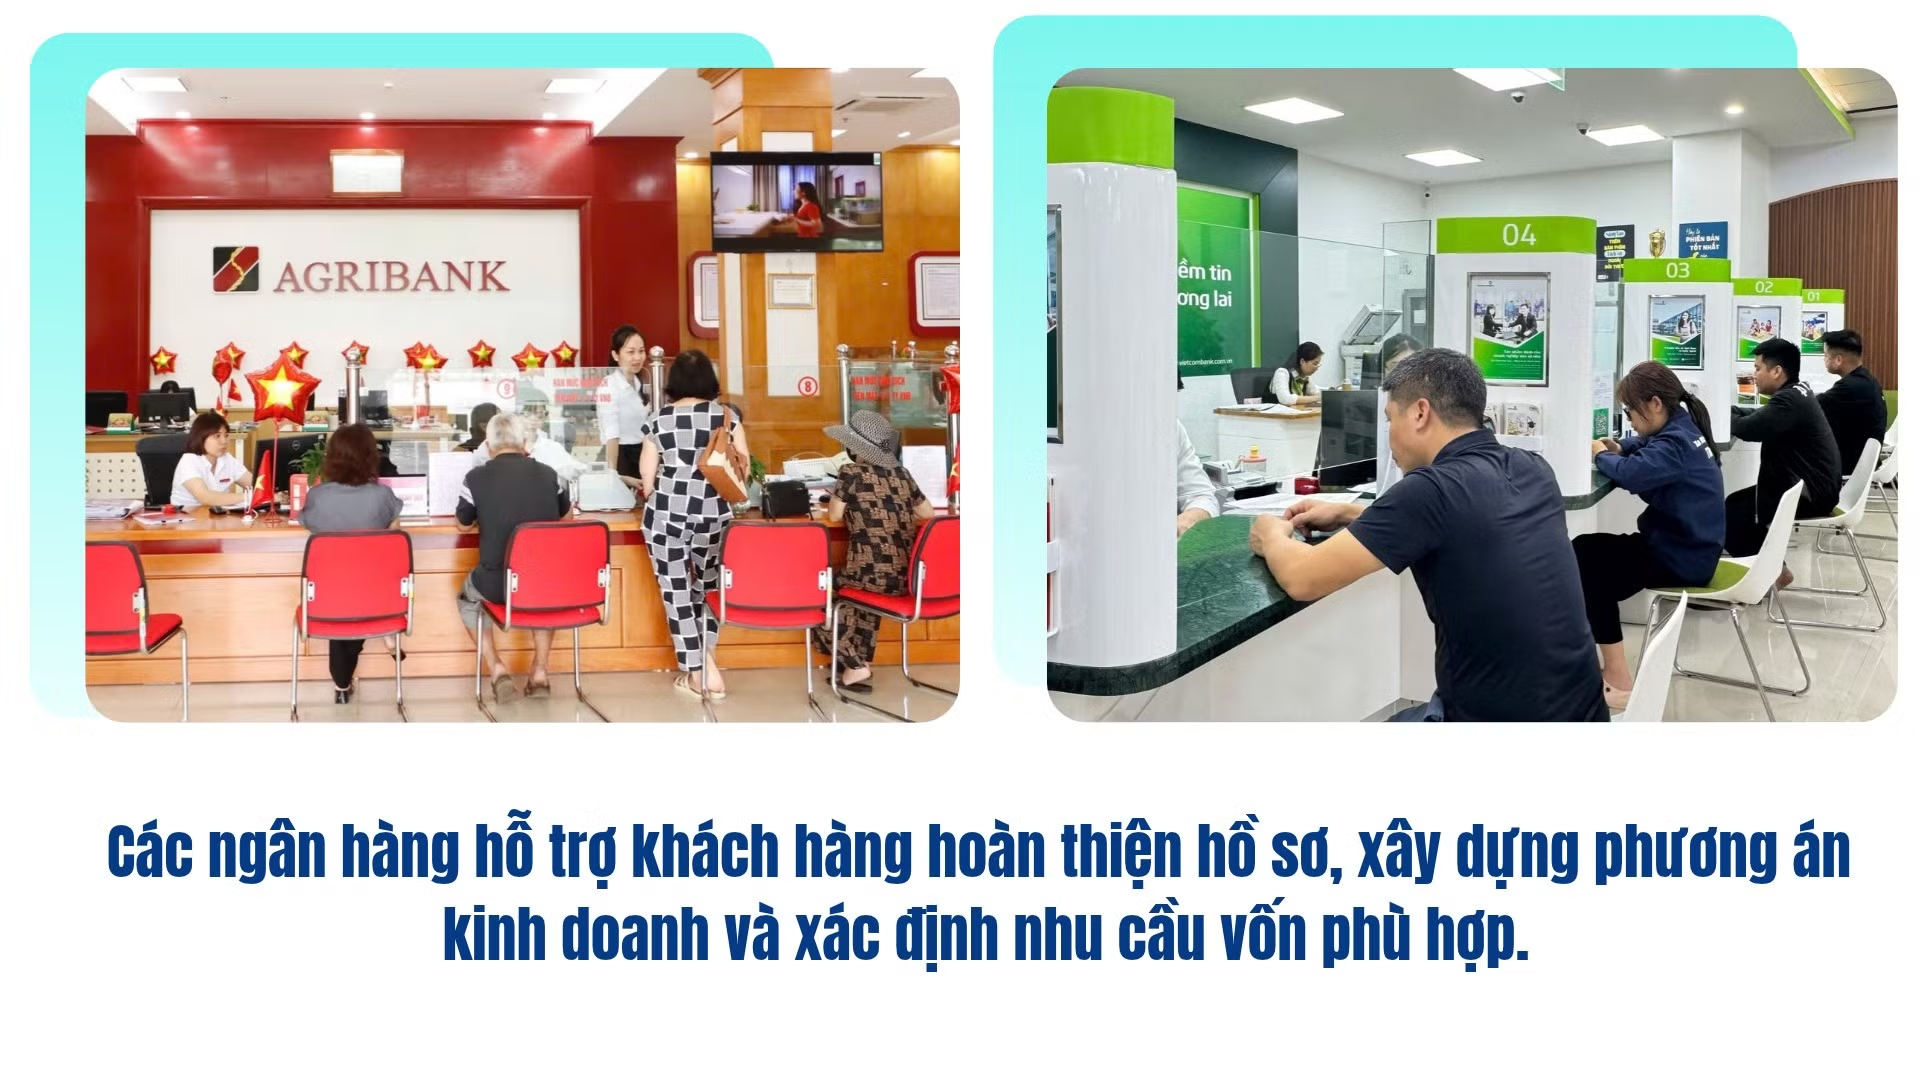
Các ngân hàng cũng đang hướng tới tăng cường tư vấn từ sớm, hỗ trợ khách hàng hoàn thiện hồ sơ, xây dựng phương án kinh doanh và xác định nhu cầu vốn phù hợp. Cùng với đó là ưu tiên xem xét các mô hình có liên kết chuỗi ổn định.
Phó Giám đốc Ngân hàng thương mại cổ phần Ngoại thương Việt Nam (Vietcombank) Chi nhánh Yên Bái Nguyễn Hữu Lộc nhận định: “Đơn vị cam kết bố trí đầu mối tư vấn cho các hộ sản xuất, hợp tác xã và doanh nghiệp; chủ động hướng dẫn khách hàng hoàn thiện hồ sơ tiếp cận vốn; đồng hành với các mô hình sản xuất gắn với bảo vệ rừng và phát triển bền vững.
Đồng thời, chi nhánh ưu tiên xem xét các phương án sản xuất hiệu quả, minh bạch, có liên kết chuỗi ổn định và tích cực triển khai các chương trình tín dụng ưu đãi theo định hướng phát triển xanh”.
Mở rộng khả năng tiếp cận vốn không đơn thuần là nới lỏng điều kiện cho vay hay nâng hạn mức tín dụng không có tài sản bảo đảm. Quan trọng hơn là nâng cao năng lực thực chất của người vay, từ tổ chức sản xuất, quản trị tài chính đến xây dựng phương án kinh doanh và liên kết thị trường.
Khi năng lực sản xuất được chứng minh bằng hiệu quả, dòng tiền và khả năng trả nợ, cơ hội tiếp cận nguồn vốn ngân hàng sẽ được cải thiện, góp phần thúc đẩy hoạt động sản xuất, kinh doanh và phát triển kinh tế nông nghiệp, nông thôn trên địa bàn tỉnh.